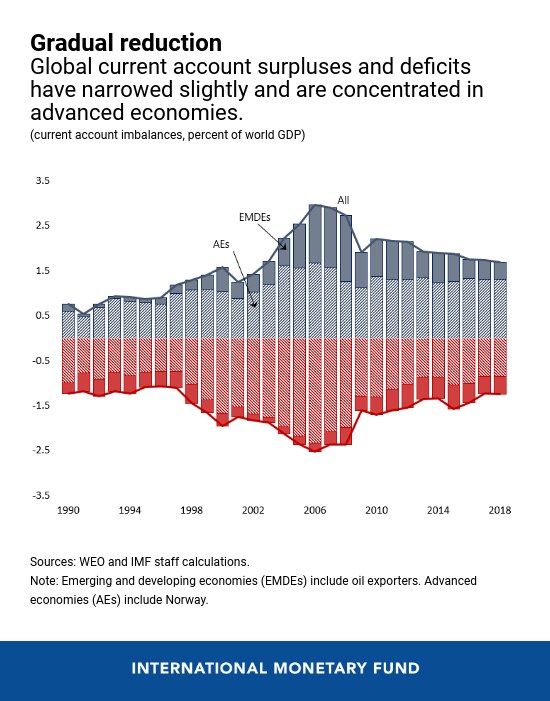
Tras la crisis financiera mundial, los superávits y déficits de cuenta corriente en su conjunto cayeron bruscamente, del 6 % aproximado del PIB mundial en 2007 a alrededor del 3,5 % en 2013. Desde entonces, como se muestra en nuestro nuevo Informe sobre el sector exterior, los desequilibrios mundiales de cuenta corriente se han reducido solo ligeramente, hasta el 3 % del PIB mundial en 2018, mientras se desplazan hacia las economías avanzadas y se alejan de las economías emergentes, incluida China, cuya cuenta corriente está ahora en líneas generales en consonancia con los fundamentos.
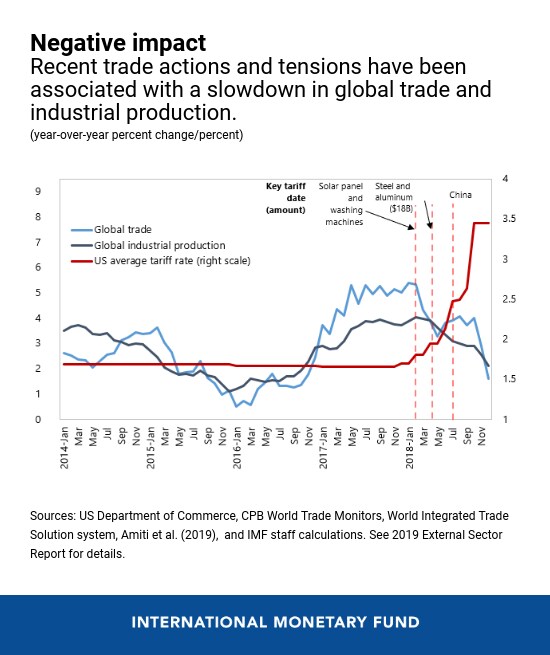
Las medidas y tensiones comerciales no han afectado hasta ahora de forma significativa a los desequilibrios mundiales de cuenta corriente, ya que el comercio se ha desviado hacia otros países con aranceles más bajos o nulos. En cambio, como se destacó en un blog anterior, estas tensiones comerciales y las incertidumbres asociadas están lastrando la inversión y el crecimiento mundiales, especialmente en los sectores más integrados en las cadenas de suministro mundiales (donde la producción se lleva a cabo en varios países).
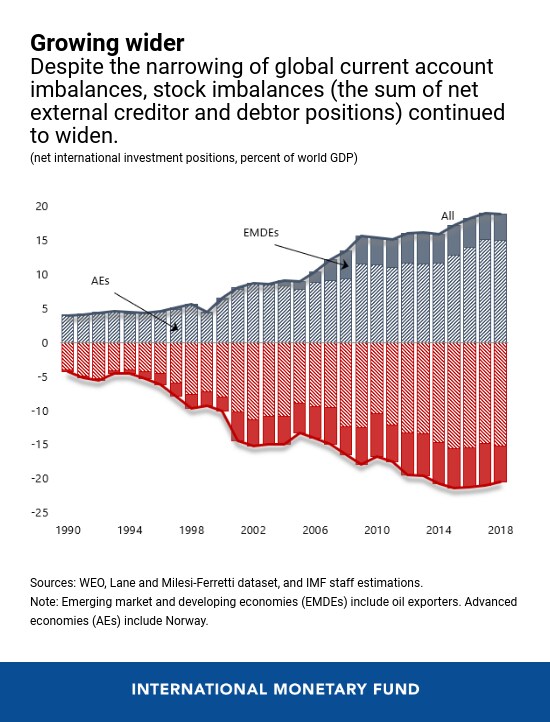
Pese a la reducción de los desequilibrios mundiales de cuenta corriente, los desequilibrios de stocks (medidos como la suma de los activos y pasivos netos frente al exterior de los países) han seguido aumentando, ya que, en su mayor parte, los países acreedores han registrado superávits y los países deudores, déficits. Con un 40 % del PIB, los desequilibrios de stocks han alcanzado un máximo histórico y son cuatro veces mayores que a principios de la década de 1990. Además, los pasivos brutos de deuda externa de los estados soberanos y de las empresas han aumentado notablemente en algunas economías en los últimos años, favorecidos por unas condiciones de financiación mundial benignas. Esto entraña riesgos para la estabilidad financiera, no solo para los prestatarios de los países deficitarios, sino también para los ahorradores de los países superavitarios.
Comprender adecuadamente la posición exterior de los países (cuentas corrientes, posiciones de stocks y divisas) es fundamental para subrayar la responsabilidad compartida de los responsables políticos de abordar los desequilibrios externos antes de que se vuelvan demasiado arriesgados.
Riesgos derivados de los desequilibrios externos
Los desequilibrios externos no son necesariamente motivo de preocupación, ya que hay buenas razones para que los países registren déficits y superávits en determinados momentos. Por ejemplo, es natural que las economías jóvenes y de rápido crecimiento registren déficits y se endeuden con economías avanzadas envejecidas que tienen un potencial de crecimiento más débil. Pero, del mismo modo que los hogares sobreendeudados pueden perder el acceso al crédito si sus ingresos resultan insuficientes para devolver sus deudas, las economías que se endeudan en exceso y con demasiada rapidez en el exterior pueden volverse vulnerables a paradas repentinas de los flujos de capital. Esto, a su vez, afectaría negativamente a las economías acreedoras, que sufrirían pérdidas en sus activos exteriores. Por tanto, el reto consiste en determinar cuándo son excesivos o cuándo entrañan un riesgo.
Mediante una combinación de herramientas numéricas y conocimientos específicos de cada país, estimamos que alrededor del 35–45 % del total de los superávits y déficits de cuenta corriente fueron excesivos en 2018. Los superávits excesivos de cuenta corriente siguieron concentrados en la zona del euro (impulsados en gran medida por Alemania y los Países Bajos) y en otras economías asiáticas avanzadas de menor tamaño (Corea y Singapur), mientras que los déficits excesivos de cuenta corriente siguieron concentrados en el Reino Unido, Estados Unidos y algunas economías de mercados emergentes (Argentina e Indonesia).
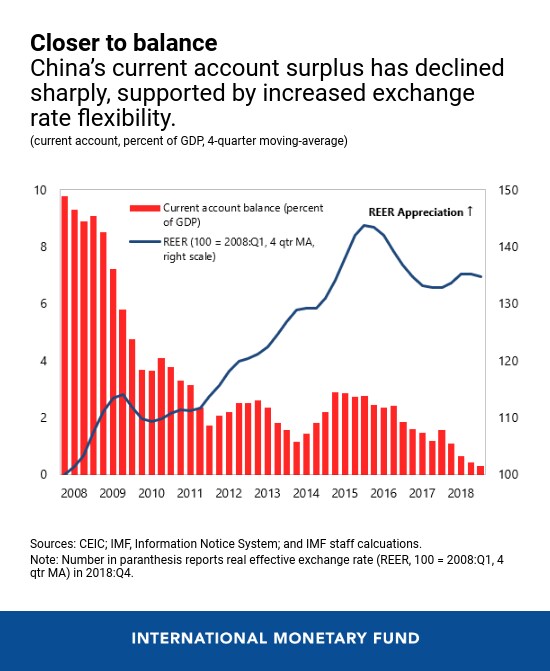
Tras muchos años de superávits excesivos de cuenta corriente, la posición exterior de China pasó a estar en 2018 en líneas generales más en consonancia con los fundamentos. Esta reducción refleja una combinación de factores estructurales y de políticas crediticias y fiscales expansivas, pero también una mayor flexibilidad del tipo de cambio y la consiguiente apreciación real durante la última década.
Los riesgos derivados de la configuración actual de los desequilibrios externos están, en general, contenidos, al menos a corto plazo, ya que los déficits de cuenta corriente y las posiciones deudoras se concentran en gran medida en economías avanzadas que emiten monedas de reserva. Dicho esto, nadie es inmune. Una intensificación de las tensiones comerciales o geopolíticas, con repercusiones negativas para el crecimiento mundial y el apetito por el riesgo, podría afectar a las economías muy dependientes de la demanda externa o de la financiación exterior.
A medio plazo, en ausencia de políticas correctoras que reduzcan los desequilibrios, las tensiones comerciales podrían consolidarse. Además, un nuevo aumento de la deuda externa de países clave podría desencadenar ajustes costosos y perturbadores que se extenderían al resto del mundo.
Por eso, tanto los países superavitarios como los deficitarios deben trabajar conjuntamente para reducir los desequilibrios mundiales excesivos de forma que favorezcan el crecimiento y la estabilidad mundiales.
Cómo abordar los desequilibrios
Muchos países se encuentran ahora cerca del pleno empleo y tienen un margen limitado de maniobra en sus presupuestos públicos. Por ello, los gobiernos deben calibrar cuidadosamente sus políticas para alcanzar objetivos internos y externos. Los países con déficits excesivos de cuenta corriente, como el Reino Unido y Estados Unidos, deberían adoptar o mantener una consolidación fiscal favorable al crecimiento, mientras que los países con superávits excesivos de cuenta corriente, como Alemania y Corea, deberían utilizar el espacio fiscal para impulsar la inversión en infraestructuras públicas y el crecimiento potencial.
Además, las políticas estructurales, cuidadosamente adaptadas y secuenciadas, deberían desempeñar un papel más destacado para abordar los desequilibrios externos, al tiempo que impulsan el crecimiento potencial interno. Las reformas que fomentan la inversión y desalientan el ahorro excesivo, por ejemplo mediante la eliminación de barreras de entrada o unas redes de protección social más sólidas, favorecerían el reequilibrio exterior en los países con superávits excesivos de cuenta corriente. Las reformas que mejoran la productividad y la base de competencias de los trabajadores son adecuadas para promover las exportaciones en los países con déficits excesivos de cuenta corriente. Incluso las economías cuyas posiciones exteriores consideramos en líneas generales en consonancia con los fundamentos, como China y Japón, deben adoptar políticas que aborden los desequilibrios internos y eviten un resurgimiento de los desequilibrios externos; esto requiere reformas estructurales que faciliten la competencia en sectores como los servicios.
La flexibilidad del tipo de cambio sigue siendo clave para facilitar el ajuste exterior. Como se destacó en el capítulo analítico de este año, las distintas características del comercio internacional, incluido el grado de integración en las cadenas de valor mundiales y la facturación comercial en una divisa dominante como el dólar estadounidense, pueden debilitar algunos mecanismos de ajuste exterior y limitar los beneficios de la flexibilidad del tipo de cambio a corto plazo. Por ello, la flexibilidad del tipo de cambio puede necesitar el apoyo de otras políticas que refuercen la respuesta de las exportaciones, incluida una mejora del acceso al crédito y de las infraestructuras de transporte. No obstante, permitir que los tipos de cambio desempeñen su papel sigue siendo clave para lograr un reequilibrio duradero a medio plazo.
En términos más generales, todos los países deberían evitar las políticas que distorsionan el comercio, ya que suelen hacerlo a expensas del comercio, la inversión y el crecimiento mundiales. En cambio, los países superavitarios y deficitarios deberían trabajar para reactivar el comercio internacional y reforzar las normas del sistema comercial multilateral que han servido bien a la economía mundial durante los últimos 75 años.