Nuevas investigaciones sugieren que las innovaciones financieras recientes han sido impulsadas por empresas ajenas a las finanzas.
Un factor importante de este cambio ha sido las empresas estadounidenses de tecnologías de la información.
Los investigadores sugieren que este cambio refleja tanto el impulso de una regulación financiera estricta como el atractivo de las oportunidades tecnológicas.
Las innovaciones financieras recientes han sido impulsadas por empresas ajenas a las finanzas, especialmente por empresas estadounidenses de tecnologías de la información.
Aunque varias innovaciones financieras de gran repercusión, como la cadena de bloques y las criptomonedas, han captado una atención generalizada, el amplio panorama de la invención financiera —dónde se produce la innovación, a qué apunta y quién es responsable de ella— no ha sido estudiado de forma sistemática.
En Financial Innovation in the 21st Century: Evidence from US Patents (documento de trabajo NBER 28980), Josh Lerner, Amit Seru, Nick Short y Yuan Sun abordan estas cuestiones analizando un nuevo conjunto de datos de patentes financieras estadounidenses concedidas durante las últimas dos décadas.
Para determinar qué patentes están relacionadas con las finanzas, los investigadores identifican primero un conjunto de patentes asignadas a clases de patentes financieras y, a continuación, entrenan un modelo de procesamiento del lenguaje natural para reconocer innovaciones financieras similares que podrían estar asignadas en otras clases, utilizando el texto de las patentes y los nombres de los inventores. Este proceso les permite analizar patentes financieras en una amplia gama de clases de patentes.
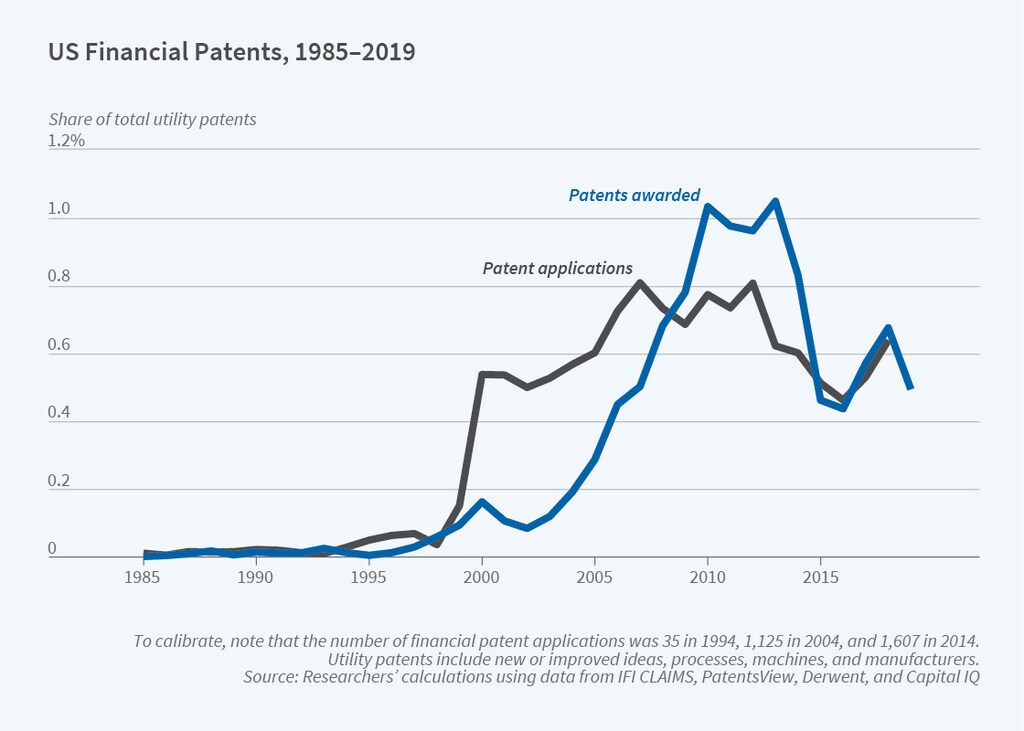
Los investigadores identifican 24.288 patentes financieras solicitadas entre 2000 y 2018 y concedidas antes de febrero de 2019. Argumentan que estas patentes financieras son buenos indicadores aproximados de la innovación financiera durante este período. Aunque la patentabilidad de los descubrimientos financieros fue objeto de controversia durante gran parte del siglo XX, una decisión de un tribunal de apelación de 1998 en State Street Bank & Trust Co. v. Signature Financial Group, Inc. estableció firmemente que eran patentables. En las dos décadas siguientes, las patentes financieras pasaron de una proporción insignificante a representar entre el 0,4 % y el 1,1 % de las patentes concedidas en EE. UU. Además, las patentes financieras identificadas por los investigadores parecen recoger innovaciones legítimas, en el sentido de que son muy citadas, incluyen todas las de una lista de innovaciones financieras clave recientes y fueron sometidas a procesos de revisión de patentes relativamente rigurosos.
Los datos de patentes ofrecen una mirada reveladora sobre el cambiante mapa de la innovación financiera. Las instituciones financieras tradicionales, como los bancos, generan una proporción modesta y decreciente de patentes, con las caídas más pronunciadas en torno a la crisis financiera de 2008. En cambio, la innovación financiera ha sido impulsada por empresas ajenas a las finanzas, y especialmente por empresas estadounidenses de tecnologías de la información (TI). La proporción de patentes financieras centradas en la banca también ha disminuido, desplazándose hacia aplicaciones en finanzas de consumo y en áreas de back office, como la seguridad y las comunicaciones.
Los cambios en los temas de la innovación financiera han ido acompañados de cambios en su huella geográfica. El área de Nueva York-Newark registró una caída importante en su proporción de patentes financieras entre 2000 y 2018, mientras que las áreas de San Jose-San Francisco-Oakland y Charlotte-Concord experimentaron un crecimiento rápido.
Los investigadores sugieren que los cambios en la innovación financiera que se alejan de Nueva York y del sector financiero reflejan tanto el impulso de una regulación financiera estricta como el atractivo de las oportunidades tecnológicas. Las zonas con una regulación bancaria más estricta registraron caídas mayores en la innovación de las empresas financieras que en la de las empresas de TI, así como caídas mayores en las patentes centradas en la banca. Los bancos también parecen haber trasladado la ubicación principal de sus actividades de innovación a zonas con una regulación más laxa. Al mismo tiempo, los estados con mayor desarrollo tecnológico registraron una actividad de patentes financieras especialmente intensa por parte de empresas de TI y de pagos, y las empresas de pagos mostraron cierta tendencia a trasladar sus actividades de innovación desde zonas con una capacidad tecnológica débil a zonas con una capacidad tecnológica sólida.




