Más personas en el mundo tienen acceso a cuentas y herramientas financieras que nunca. Con este acceso, se están desarrollando nuevos productos y servicios para facilitar un uso cómodo de estas cuentas. Dando un paso más, la inclusión financiera saludable incorpora la capacidad de los clientes para equilibrar ingresos y gastos, crear y mantener reservas, y gestionar y recuperarse de los choques financieros mediante una serie de herramientas financieras. Los servicios financieros más útiles son los que ofrecen comodidad a los clientes y favorecen la resiliencia mediante una mayor capacidad para afrontar los choques y alcanzar objetivos financieros, respaldando de forma efectiva la salud financiera del usuario.
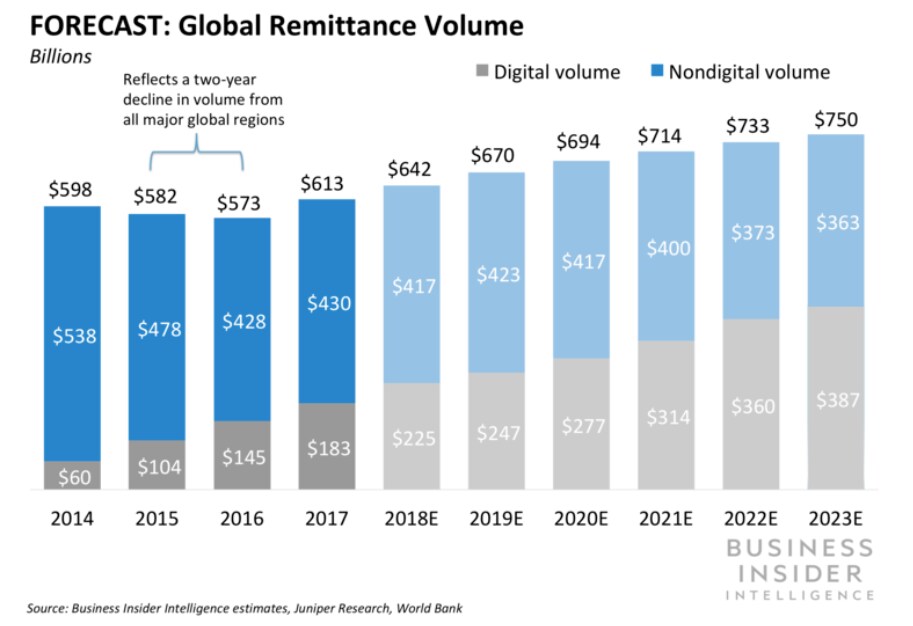
Las remesas son una fuente esencial de ingresos para millones de familias, muchas de ellas de bajos ingresos. La migración mundial está aumentando: más de 258 millones de personas viven actualmente fuera de su país de nacimiento, frente a los 173 millones del año 2000, y va acompañada de un flujo constante de transacciones. El sector de las remesas mueve más de 600.000 millones de dólares en todo el mundo, de los cuales 466.000 millones de dólares se envían a países de ingreso bajo y mediano. Como primer producto financiero utilizado por muchas personas de menores ingresos, las remesas suelen actuar como un peldaño para acceder a una gama de servicios financieros; por ello, son una piedra angular de la salud financiera.
Reducción de costos y mayor comodidad
La comunidad internacional se esfuerza por reducir sustancialmente el costo de los servicios de remesas. Este esfuerzo comenzó a finales de la década de 2000, cuando el Principios Generales para los Servicios Internacionales de Remesas fueron emitidos por el Banco Mundial y el Banco de Pagos Internacionales, los denominados objetivos 5x5 fueron adoptados por el G8 y luego por el G20, y se pusieron en marcha numerosas iniciativas del sector público y privado en esta dirección en todo el mundo.
Partiendo de estos esfuerzos, los Objetivos de Desarrollo Sostenible (ODS) de la ONU fijan una meta de reducción de costos que tiene dos vertientes. En primer lugar, el costo promedio de los servicios de remesas a nivel mundial debería ser inferior al 3 % para 2030 (actualmente se sitúa en 6,94 %). En segundo lugar, debería ser posible enviar remesas por un costo total del 5 % o menos en cualquier corredor entre países. El índice desarrollado por el Banco Mundial para supervisar esta meta, conocido como Smart Remitter Target (SmaRT), va más allá del costo del servicio e incluye en el cálculo la accesibilidad, el alcance y la velocidad de transferencia. A septiembre de 2018, 37 % de los corredores superan la meta de costo del 5 %.
Las tendencias en políticas y regulaciones, así como las condiciones del mercado (incluida la cuestión de la cancelación de las relaciones de banca corresponsal), serán fundamentales para alcanzar el ODS 10, la meta relacionada con las remesas. Con un entorno de mercado y de políticas que lo favorezca, los proveedores de servicios de remesas pueden centrarse en aprovechar las nuevas tecnologías para beneficiar aún más a remitentes y destinatarios.
Las soluciones innovadoras ya están empezando a transformar el panorama de los servicios de remesas al reducir los costos y aumentar la comodidad para los remitentes de remesas y sus familias. Un estudio sobre remesas a través de dinero móvil realizado por la GSMA (la asociación comercial de operadores móviles) reveló que la tecnología móvil reduce a la mitad los costos de las remesas. De manera similar, una investigación de PayPal y Xoom muestra que el costo promedio de enviar una remesa digital es de solo el 3,93 %, casi la mitad del costo de las remesas tradicionales.
En esta misma línea, un informe del Banco Mundial y del Banco de Albania estimó que, si la mitad de las remesas internacionales que actualmente se reciben en efectivo en Albania se recibieran por medio de dinero electrónico, los beneficiarios podrían ahorrar hasta 1,3 millones de dólares anuales, mientras que los proveedores de servicios de pago podrían ahorrar hasta 6,7 millones de dólares.
Ahorro de tiempo
La tecnología también puede ayudar a reducir el tiempo y el esfuerzo necesarios para enviar y recibir remesas. Un estudio del Boston Consulting Group sobre cinco mercados emergentes estimó que los servicios financieros móviles generan un ahorro del 1 % de los ingresos gracias a la reducción de los tiempos de desplazamiento y de espera. El estudio de Xoom estimó que las remesas digitales podrían ahorrar a los receptores de remesas en México 15 días a lo largo de su vida, casi 100 millones de horas en total para la economía y casi 450 millones de dólares en valor económico, según el ingreso promedio de un ciudadano mexicano.
Las remesas como primer paso hacia una mayor inclusión y salud financieras
Las investigaciones han demostrado una correlación positiva entre el aumento de las remesas y el fortalecimiento de los depósitos y créditos formales. Otro beneficio de la bancarización para remitentes y receptores son los esquemas gubernamentales de seguro de depósitos, que contribuyen a generar una mayor confianza y uso. Los remitentes que utilizan transferencias basadas en cuentas envían, de media, un 30 % más que quienes emplean canales más informales; estos fondos adicionales podrían aumentar la vinculación de los receptores de los mercados emergentes con el sistema financiero regulado.
¿Qué falta?
Las soluciones innovadoras deben complementarse con esfuerzos adicionales. Si bien dos tercios de las personas no bancarizadas en todo el mundo tienen acceso a un teléfono móvil, esto no es suficiente para lograr un acceso y uso financieros universales. El Global Findex del Banco Mundial revela que una cuarta parte de todas las nuevas cuentas de transacción en el mundo son «inactivas», lo que significa que no se realizaron depósitos ni retiros durante los 12 meses anteriores.
Los servicios de remesas no son una excepción: aunque los servicios digitales están ganando terreno, se cree que la mayoría de las transacciones todavía se inician y se pagan en efectivo. Entre las medidas clave para impulsar la digitalización de las remesas pueden figurar:
- Fortalecer la infraestructura de los sistemas de pago nacionales y otras infraestructuras de apoyo, como las TI, y garantizar que los proveedores de servicios de remesas puedan aprovecharlas plenamente. La interoperabilidad y las políticas de acceso justo y abierto pueden repercutir directamente en la capacidad de los proveedores de servicios de remesas para recaudar y distribuir remesas de manera eficiente.
- Revisar los marcos jurídicos y regulatorios para eliminar cualquier obstáculo al uso de canales digitales para las remesas. Existen diversos requisitos (identificación, firma, controles cambiarios) que impiden la plena digitalización de los servicios de remesas.
Por último, la protección del consumidor —por ejemplo, garantizar que los clientes comprendan los productos y sean conscientes de los riesgos, así como la protección de los datos, la privacidad y la seguridad al manejar efectivo— es fundamental para la salud financiera. Educar y proteger a los consumidores es esencial para generar la confianza necesaria que impulse un uso saludable.
Este blog forma parte de una breve serie que explora los hallazgos más recientes de la base de datos Global Findex 2017. Las publicaciones analizan diversos casos nacionales y exploran los desafíos para ampliar la inclusión financiera.




