La inflación aumenta en Estados Unidos tras muchos años, lo que dificulta que millones de estadounidenses puedan pagar bienes de consumo.
La expansión de las fintech ha facilitado a los consumidores el acceso a servicios bancarios que pueden ayudar durante periodos de inflación elevada.
Las herramientas de banca digital están facilitando la inclusión financiera y empoderando a los consumidores.
Una visita al supermercado confirma un fenómeno económico que preocupa a los hogares de todo Estados Unidos y a prácticamente todos los inversores del mundo: la inflación ha regresado tras una larga pausa.
Los datos más recientes muestran que los precios al consumo subieron en julio al ritmo más rápido en casi 13 años, lo que dificulta que millones de estadounidenses alimenten a sus familias y gestionen su hogar. La inflación también perjudica a quienes no tienen cuenta bancaria o tienen un acceso limitado a servicios financieros, ya que sus ahorros en efectivo pierden valor y pagan intereses más altos cuando solicitan préstamos.
Afortunadamente, aunque la inflación no alcanzará los dos dígitos de los años setenta y ochenta, debería ofrecer cierta tranquilidad que nuestra economía digital proporcione a los consumidores productos que las generaciones anteriores no tenían. Al fin y al cabo, la expansión de las fintech facilita a los consumidores el acceso a servicios bancarios que pueden ayudar durante la inflación, como cuentas de ahorro, servicios de préstamo y herramientas de inversión.
Ventajas de la banca digital
Para los consumidores con ingresos inferiores a 100 000 dólares anuales, las fintech les ahorran 360 dólares al año en intereses y comisiones bancarias, según una investigación realizada por The Harris Poll. Servicios de banca en línea como Dave, Chime, Varo y Go2Bank ayudan ofreciendo productos de bajo coste y, en ocasiones, sin comisiones, así como acceso anticipado a los salarios para evitar posibles cargos por descubierto. Muchos de estos mismos bancos digitales ofrecen tarjetas de crédito garantizadas que no cobran intereses ni cuotas anuales y que no requieren consulta de historial crediticio para solicitarlas. Esto proporciona otra forma de que los consumidores construyan un historial crediticio, lo que puede mejorar el acceso a préstamos más baratos.
Otras empresas fintech ofrecen a los clientes herramientas para gestionar su dinero cuando las finanzas se ajustan. Productos como Truebill y Copilot facilitan el seguimiento de los gastos y la reducción de facturas mediante la supervisión de suscripciones y otros pagos. Las fintech también ayudan a las personas a crear mejores hábitos financieros: aplicaciones como Acorns fueron pioneras en una forma de crear ahorros redondeando las transacciones y depositando ese dinero en cuentas de ahorro. Por su parte, Flex permite a los clientes dividir los pagos del alquiler en pequeñas cuotas a lo largo del mes, lo que les permite gestionar su dinero en función de las nóminas y evitar comisiones y cargos.
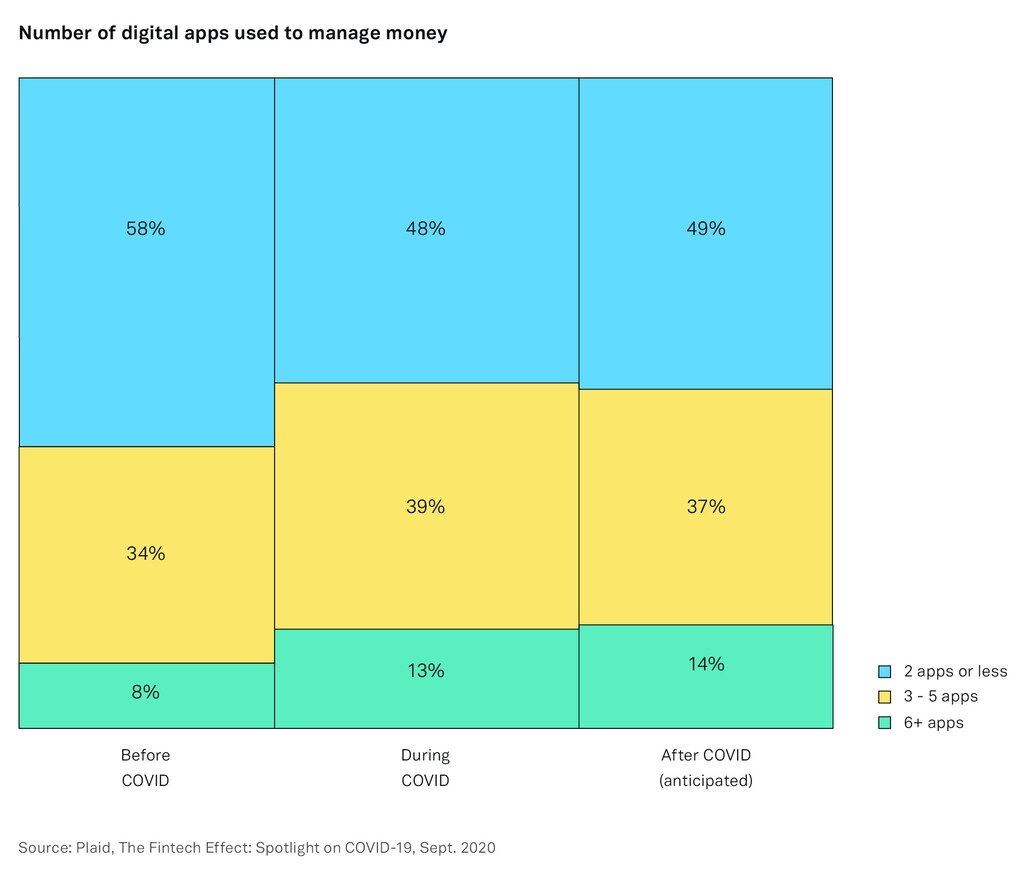
La pandemia aumentó la conciencia sobre estos servicios digitales, ya que las personas optaron por la banca en línea y buscaron nuevas formas de llegar a fin de mes; según muestran las investigaciones, el 59 % de los estadounidenses usa más aplicaciones fintech para gestionar su dinero que antes de la COVID-19.
Futuro del sector bancario
La afluencia de clientes obliga, a su vez, al sector fintech a seguir adaptándose, mejorando y expandiéndose. Las expectativas de los consumidores son muy elevadas como consecuencia de las opciones nuevas y mejoradas, lo que acelera la velocidad de la innovación, ya que las empresas compiten por satisfacer estas demandas. Los bancos tradicionales se están sumando y añadiendo servicios digitales, mientras que las finanzas integradas permiten a empresas no financieras ofrecer servicios financieros de nuevas formas y en el momento en que se necesitan.
Es difícil exagerar la importancia de ampliar el alcance de un sector bancario muy competitivo. Incluso en lo que podría considerarse la nación más desarrollada financieramente del planeta, uno de cada cinco estadounidenses no tiene cuenta bancaria o carece de acceso a servicios bancarios competitivos, lo que los hace vulnerables a comisiones excesivas. De hecho, los consumidores que viven al día pagaron 17 000 millones de dólares en comisiones por descubierto a los principales bancos en 2019, según un informe de Oliver Wyman.
El problema salió a la luz en los primeros días de la COVID-19, cuando muchas empresas propiedad de minorías sin relaciones consolidadas con los grandes bancos tuvieron más dificultades para acceder a la financiación pública del Programa de Protección de Nóminas. Las empresas fintech lograron abordar este problema de frente porque se adaptan con rapidez y no tienen fronteras geográficas. Los emprendedores pertenecientes a minorías pudieron conectarse y acceder a fuentes de capital que antes se les negaban. Según un estudio de investigadores de la Universidad de Nueva York, las fintech concedieron más de 845 000 préstamos en el marco del PPP el año pasado, con una proporción «sustancialmente mayor» de ellos destinada a empresas propiedad de afroamericanos que la de los prestamistas tradicionales.
¿Qué está haciendo el Foro para mejorar el sistema bancario mundial?
A medida que las fintech se expanden, este panorama financiero más conectado y digital ofrecerá a los clientes nuevas experiencias con una incorporación mínima, reduciendo la barrera para que los desarrolladores y las empresas impulsen innovaciones nuevas y altamente personalizadas que respondan a las necesidades cambiantes de todas las personas. Esta transformación digital también aportará una mayor inclusión y menores costes para los colectivos tradicionalmente desatendidos. Desde la perspectiva de los proveedores, será menos costoso y menos arriesgado atender a grupos demográficos más amplios.
Al igual que hicieron durante los primeros días del PPP en 2020, las fintech, así como los bancos y las empresas que incorporan las finanzas integradas, deben adaptarse aún más y ayudar a los más vulnerables si la inflación se acelera o si otras crisis económicas se afianzan. Pueden contribuir a reducir el número de personas sin cuenta bancaria en el país, empoderando a las personas de forma que se atenúe el impacto de los aumentos de precios al consumo, ya que pueden operar con sus bancos desde sus teléfonos o incluso desde los ordenadores de las bibliotecas.
Los próximos años sin duda traerán otras transformaciones radicales en nuestro sector que todavía no podemos imaginar, y no es exagerado decir que un sistema financiero totalmente digital es posible en la próxima década. Eso significa que el mundo financiero que la gente quiere y necesita estará por fin al alcance de la mano.




