Un mercado de capitales europeo integrado es fundamental para ofrecer a las pequeñas y medianas empresas (pymes) y a las startups un mejor acceso a opciones de financiación diversificadas, más allá de los préstamos bancarios tradicionales.
Las reformas regulatorias y los instrumentos financieros innovadores, como los fondos europeos de inversión a largo plazo, son importantes para atraer inversión privada a las pymes.
Se necesitan iniciativas para mejorar la visibilidad de las pymes ante los inversores y facilitar los préstamos y la inversión transfronterizos dentro de la Unión Europea.
A medida que la resiliencia económica y el crecimiento cobran importancia, la Unión Europea (UE) reconoce la necesidad de crear un mercado de capitales unificado e integrado: una red cohesionada que facilite el acceso fluido a la financiación en todos los Estados miembros.
Al derribar barreras y armonizar las regulaciones, un mercado así podría liberar capital para las empresas, en especial para las pequeñas y medianas empresas (pymes) y las startups, que son el motor de la economía europea.
Financiación de las pymes
Las pymes representan el 99% de las empresas de la UE y emplean a alrededor de 100 millones de personas; son esenciales para la innovación y la soberanía económica de Europa. Sin embargo, una encuesta del BCE destacó que las pymes afrontaban más obstáculos que las grandes empresas: el 14% señaló restricciones de financiación.
Los préstamos bancarios, tradicionalmente la principal fuente de financiación, son menos accesibles para estas empresas más pequeñas, sobre todo para las startups que necesitan una financiación más adaptable, como el capital de riesgo, que suele ser la etapa previa a una oferta pública de acciones. Esta brecha en los mecanismos de financiación impide que las startups crezcan, y la pérdida de Londres como centro de capital de riesgo de la UE agrava el problema, pese a algunos esfuerzos existentes para mejorar el acceso de las pymes a los mercados de capitales.
Por ejemplo, la Comisión Europea ha dado prioridad a este acceso, mientras que Alemania y Francia han iniciado una hoja de ruta para la Unión de los Mercados de Capitales (UMC), haciendo hincapié en la importancia de los mercados de capitales para las startups. Sin embargo, se necesitan más medidas para fortalecer el sector del capital de riesgo, diversificar las fuentes de financiación de las pymes y apoyar el crecimiento.
Estas son algunas posibles propuestas:
Simplificar las normas de los fondos europeos de inversión a largo plazo.
Flexibilizar las condiciones para cotizar en bolsa para las pymes y las startups.
Mejorar la visibilidad de las empresas ante los inversores mediante información centralizada.
Armonizar los regímenes de insolvencia para fomentar la inversión transfronteriza.
Estas medidas crearían un entorno más favorable para el crecimiento de las pymes y las startups, fundamental para el avance competitivo e innovador de Europa.
Dependencia de la financiación bancaria
Los préstamos bancarios son la principal fuente de financiación de las empresas de la UE, pero resultan menos adecuados para las pymes y las startups. Su disponibilidad ha disminuido desde 2020, en un contexto de aumento de los tipos de interés y criterios de concesión más estrictos. Los estrictos requisitos de capital de los bancos limitan su apetito por el riesgo y dan lugar a condiciones de préstamo conservadoras para las pymes y las startups.
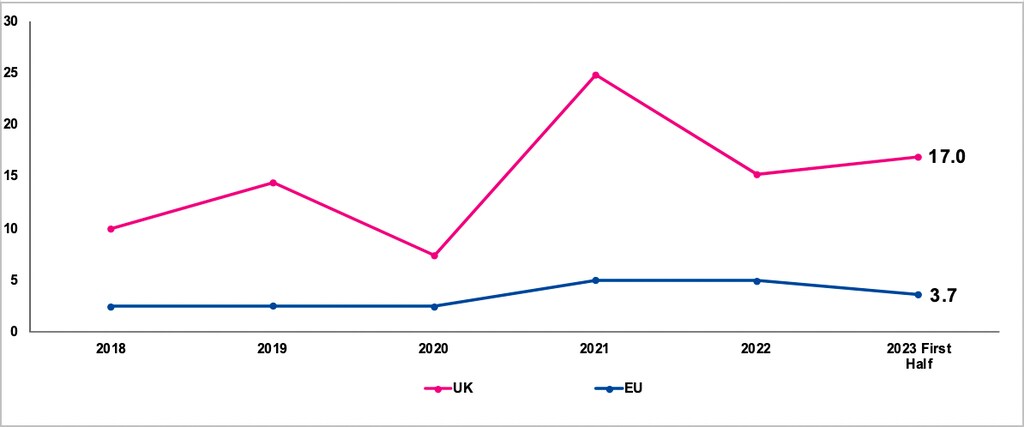
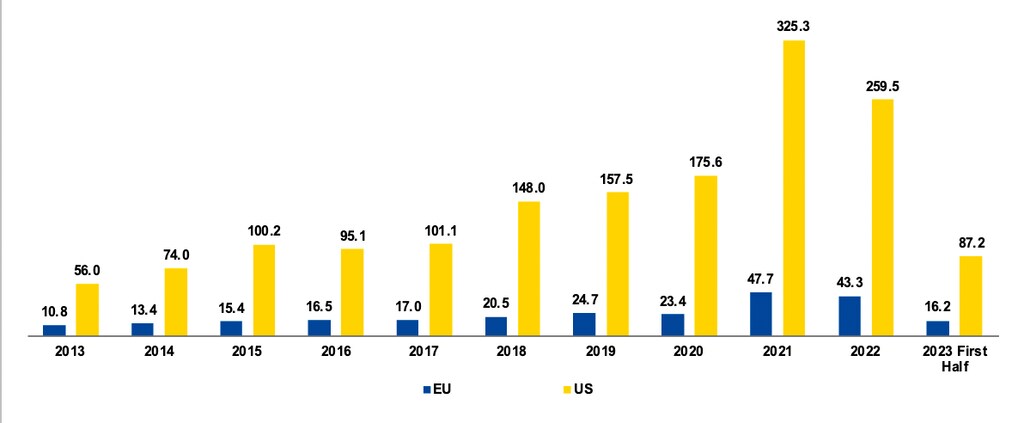
La financiación de mercado en la UE está rezagada con respecto a la del Reino Unido y Estados Unidos. La Asociación para los Mercados Financieros de Europa (AFME) informa que, desde 2018, el capital de riesgo ha representado entre el 2% y el 5% de la financiación total de las pymes, frente a más del 10% en el Reino Unido. En la última década, el capital de riesgo en Estados Unidos fue entre cinco y 7,5 veces mayor que en la UE. Mientras tanto, el sector del capital de riesgo de la UE está fragmentado y presenta variaciones significativas entre los Estados miembros.
En la UE, las transiciones del capital de riesgo a las ofertas públicas iniciales (OPI) son menos frecuentes que en el Reino Unido o Estados Unidos. En 2023, el mercado europeo registró una caída interanual del 72% en los volúmenes, muy por debajo de Estados Unidos, mientras que los volúmenes de acciones emitidas se mantuvieron en niveles similares a los del año anterior.
La cadena que va de los inversores providenciales al capital de riesgo, el capital privado y las OPI también es más eficiente en Estados Unidos y el Reino Unido, lo que a menudo lleva a las startups europeas a buscar cotizar en bolsa allí para tener éxito. Europa debe adaptarse para apoyar el crecimiento y la innovación de estas empresas.
Mejorar el acceso de las pymes a los mercados de capitales
Desarrollar herramientas para atraer más inversión privada a las pymes es fundamental para fortalecer el sector europeo del capital de riesgo. Los fondos europeos de inversión a largo plazo destinados a canalizar inversiones hacia las pymes deben enfocarse más en estas empresas. Por ejemplo, podría ser beneficioso facilitar el acceso de los inversores mediante la armonización de las normas de pasaporte, la reducción de las barreras de entrada y la introducción de opciones flexibles para el reembolso de las inversiones.
Un nuevo marco, vigente desde el 10 de enero de 2024, busca simplificar las directrices de inversión y ampliar los activos admisibles, lo que muestra que se están logrando avances en la evolución regulatoria.
Las regulaciones de la UE sobre la cotización de empresas ofrecen una sólida protección a los inversores, pero pueden resultar gravosas para las pymes que consideran hacer una oferta pública. En respuesta, la Comisión Europea ha aplicado reformas para facilitar el proceso de cotización de las pymes.
Estas reformas incluyen derechos de voto diferenciados para las empresas innovadoras, requisitos de capital flotante reducido, folletos simplificados y una mejor remuneración de la investigación sobre inversiones. Está por verse la eficacia de estas medidas.
Mejorar la financiación y la transparencia de las pymes
Otras mejoras, como un índice bursátil paneuropeo para las pymes, podrían aumentar su visibilidad y atraer inversores. Introducir un alivio regulatorio transitorio para las empresas recién cotizadas podría reducir los costes de cumplimiento.
El punto de acceso único europeo a la información financiera, previsto para 2027, busca consolidar y simplificar el acceso a los datos empresariales, aumentando la visibilidad de las pymes.
Asimismo, armonizar los regímenes de insolvencia de la UE podría facilitar los préstamos y la titulización transfronterizos, al ofrecer una norma común para gestionar las empresas en dificultades. Sin embargo, aún se podría hacer más para establecer normas mínimas comunes de la UE en materia de insolvencia.
Si queremos hacer realidad la UMC e impulsar el desarrollo económico de Europa, debemos ampliar las opciones de financiación para aprovechar el potencial de estas potencias innovadoras europeas.
Una versión más extensa de este blog se publicó originalmente aquí.




