Aunque los flujos internacionales de capital tienen muchas ventajas, desde hace tiempo preocupa a los responsables de las políticas que su volatilidad pueda provocar perturbaciones comerciales y financieras. Una amplia y activa agenda de investigación se ha centrado en comprender los factores que impulsan esos flujos. Una conclusión clave es el papel central de las condiciones financieras globales. Forbes y Warnock (2012), Fratzscher (2012), Ghosh et al. (2014) y Rey (2015), entre otros, han demostrado que las condiciones financieras de las economías centrales y las percepciones de riesgo son factores importantes detrás de las grandes fluctuaciones de los flujos de capital. Sin embargo, el papel de las condiciones globales no está tan firmemente establecido, y Cerutti et al. (2017) ofrecen una visión escéptica. Además, el impacto de los factores globales puede ser sensible al tipo específico de inversiones y a la muestra considerada. Avdjiev et al. (2017) concluyen que el impacto de los tipos de interés de EE. UU. y del índice VIX cambió sustancialmente durante la crisis, afectando de manera diferente al crédito concedido mediante bonos o bancos. Asimismo, los flujos de capital reaccionan a las condiciones financieras globales de manera cualitativamente distinta según el país y el momento (Goldberg y Krogstrup, 2018).
En un artículo reciente, destacamos el papel de la exposición al riesgo de los agentes y nos centramos en las empresas financieras nacionales (Krogstrup y Tille, 2018). Si los flujos de capital están impulsados en parte por el ajuste de la exposición extranjera de las empresas financieras nacionales cuando cambian las condiciones de riesgo globales, el impacto de estas condiciones sobre los flujos de capital dependerá de la naturaleza de la exposición inicial que las instituciones nacionales intenten ajustar. En concreto, si tienen una posición corta en moneda extranjera —es decir, se endeudan en moneda extranjera para financiar préstamos en moneda nacional—, reducir la exposición extranjera exige reducir el endeudamiento en moneda extranjera con el resto del mundo (es decir, una salida de capital extranjero). En cambio, si las instituciones financieras tienen una posición larga, reducir el riesgo cambiario requiere aumentar el endeudamiento en moneda extranjera (o vender activos extranjeros), lo que equivale a una entrada de capital.
Formalizamos este argumento mediante un modelo de cartera de un banco que se endeuda y concede préstamos en distintas monedas. La exposición cambiaria es un factor de riesgo importante para los bancos y otras instituciones financieras, como documentan, en particular, Avdjiev y Takats (2016), Brunnermeier et al. (2009), Bruno y Shin (2015b), Caballero et al. (2015), Dell'Ariccia et al. (2016) y Krogstrup y Tille (2017). Nos centramos en los bancos porque la relación entre los flujos bancarios y los factores globales ha recibido especial atención de los investigadores. Los flujos bancarios representan una gran proporción de los flujos totales de capital, son volátiles y constituyen uno de los principales canales de transmisión internacional de las perturbaciones (Milesi-Ferretti y Tille, 2011; Avdjiev et al., 2012; Bussiere et al., 2016; McCauley et al., 2015; McQuade y Shcmitz, 2016). Sin embargo, estos mecanismos también pueden aplicarse a cualquier otro tipo de institución financiera.
La sutil respuesta de la financiación en moneda extranjera a los factores de riesgo globales
Nuestro modelo de elección de cartera bancaria nos permite evaluar el impacto de los factores financieros globales en las decisiones de los bancos sobre financiación y concesión de préstamos en distintas monedas. Los factores financieros globales se modelizan como tolerancia al riesgo (por ejemplo, aversión al riesgo). El banco mantiene préstamos y depósitos en monedas nacionales y extranjeras que no puede ajustar rápidamente. Por tanto, cuando cambian las condiciones de riesgo, ajusta su exposición mediante sus actividades de financiación mayorista en moneda extranjera (o de concesión de préstamos en esa moneda).
El modelo confirma que el impacto de un aumento de la aversión al riesgo sobre la financiación en moneda extranjera depende efectivamente de la exposición cambiaria neta inicial del banco. Un banco con una posición larga en moneda extranjera querrá reducirla cuando aumente la aversión al riesgo. Para ello, debe aumentar su financiación en moneda extranjera o reducir sus préstamos, contribuyendo así a una entrada de capital. En cambio, un banco con una posición neta corta reducirá su financiación en moneda extranjera o aumentará los préstamos en esa moneda, contribuyendo así a una salida de capital. El modelo ofrece otros resultados pertinentes sobre la respuesta de los flujos de capital a las variaciones de los tipos de cambio y de interés.1
Evidencia de los bancos europeos
Encontramos respaldo a las predicciones del modelo en los datos sobre exposición cambiaria de los sectores bancarios de varios países europeos. Hemos utilizado un nuevo conjunto de datos del Banco Nacional Suizo. Los datos incluyen los balances de 16 sectores bancarios (agregados por país) de economías europeas avanzadas y emergentes, con frecuencia trimestral desde 2009. Los activos y pasivos se desglosan en varias categorías del balance y, a su vez, cada posición se divide entre las denominadas en moneda local y las denominadas en monedas extranjeras.2 Esta separación por monedas nos permite calcular la exposición agregada en moneda extranjera en el balance de los sectores bancarios,3 así como los flujos correspondientes, mediante la variación de las posiciones ajustada por los efectos de valoración de los movimientos del tipo de cambio.
Los datos muestran una heterogeneidad considerable entre países y a lo largo del tiempo, tanto en las exposiciones en moneda extranjera de los sectores bancarios (Figura 1) como en la volatilidad de los flujos de financiación (Figura 2).
Figura 1 Exposición neta en moneda extranjera por país
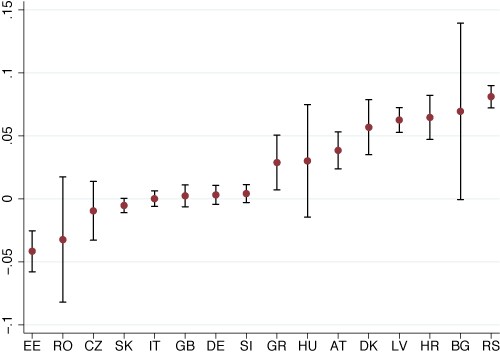
Notas: Para cada país, el punto representa la exposición media en moneda extranjera (como porcentaje de los activos totales) y la barra muestra el intervalo de una desviación estándar a cada lado de la media.
Figura 2 Distribución de los flujos de financiación mayorista en moneda extranjera
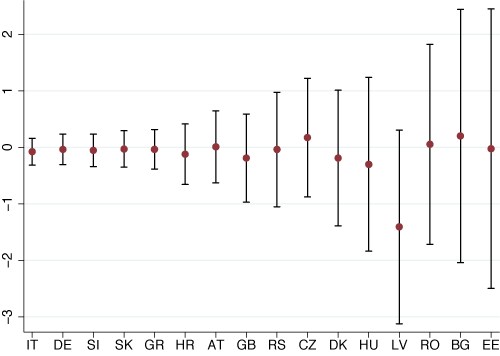
Notas: Para cada país, el punto muestra el promedio del flujo de financiación en moneda extranjera (como porcentaje de la posición de financiación) y la barra muestra el intervalo de una desviación estándar a cada lado de la media.
En un primer análisis de los datos, regresamos los flujos de financiación en moneda extranjera sobre un factor de riesgo global para cada país por separado. El factor de riesgo global se aproxima mediante el apalancamiento de los intermediarios financieros que operan con valores en EE. UU., que mide el apetito por el riesgo en la banca global, como en Adrian y Shin (2014). Utilizamos el inverso del apalancamiento para que un aumento de nuestro factor global refleje un endurecimiento de las condiciones financieras globales (en consonancia con el VIX). Esperamos que la financiación en moneda extranjera se relacione negativamente con el factor global en los países cuyos sectores bancarios tienen una exposición neta corta en moneda extranjera, y positivamente en aquellos donde los bancos tienen una exposición neta larga. La Figura 3 representa los coeficientes de regresión estimados para cada país frente a la exposición media en moneda extranjera de cada país y confirma una pendiente positiva.
Figura 3 Sensibilidad de la financiación en moneda extranjera al riesgo y a la exposición neta
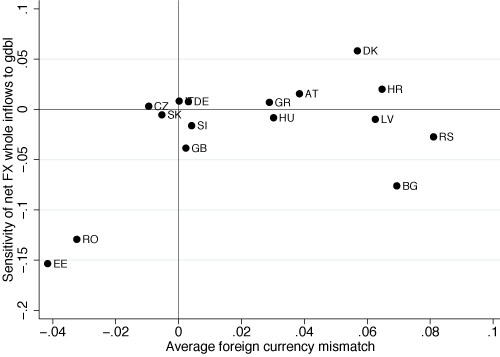
Notas: El eje vertical muestra el coeficiente de regresión MCO de los flujos de financiación en moneda extranjera (como porcentaje de los activos) respecto de la percepción de riesgo (el valor de −1 multiplicado por las variaciones del apalancamiento de los intermediarios financieros que operan con valores). El eje horizontal muestra la exposición media en moneda extranjera.
También realizamos un análisis econométrico más riguroso, basado tanto en la variación entre países como en la variación temporal, mediante técnicas de regresión de panel. Regresamos los flujos de financiación en moneda extranjera sobre el factor de riesgo global, las variaciones de los tipos de cambio y de interés, y los préstamos y depósitos en monedas extranjeras. Un aspecto clave es considerar un término de interacción entre el factor global y la exposición cambiaria neta media, ya que este recoge el papel de la exposición a la hora de determinar el impacto de los factores globales sobre la financiación en moneda extranjera. Observamos que el factor de riesgo global no es significativo por sí solo, pero sí lo es al interactuar con la exposición cambiaria neta del país, de acuerdo con nuestra predicción teórica. Esto se observa especialmente en la submuestra de economías europeas emergentes.
Curiosamente, los resultados solo se mantienen cuando el factor global se mide mediante el apalancamiento de los intermediarios financieros que operan con valores en EE. UU. El uso del VIX u otros indicadores financieros globales de la bibliografía produce términos de interacción no significativos. Aunque el VIX se ha utilizado ampliamente como indicador empírico del sentimiento de riesgo global, refleja las condiciones del mercado bursátil, que pueden ser un indicador deficiente de la tolerancia al riesgo en otros segmentos de los mercados financieros, como el bancario.
Conclusión
En los últimos años se ha prestado mucha atención al papel de los factores globales que impulsan el ciclo financiero. Nuestro análisis sugiere que la relación empírica entre los factores globales y la financiación bancaria transfronteriza —y, posiblemente, los flujos de capital en general— depende de características de las instituciones financieras específicas de cada país. Hemos destacado el papel de la exposición en moneda extranjera de las instituciones financieras nacionales. Esta exposición puede ser larga o corta, con implicaciones muy distintas para los flujos de financiación en períodos de reducción del riesgo. Por tanto, las exposiciones en moneda extranjera de las instituciones nacionales no son solo indicadores de la vulnerabilidad de un país a la volatilidad de los flujos de capital, sino que también pueden ser factores que impulsen esa volatilidad.




