Una narrativa habitual sostiene que la era de la inflación controlada ha quedado atrás y que la política fiscal tiene la culpa.
Esto ya ha socavado los planes de inversión verde con la premisa de que la política fiscal debe reducirse.
Sin embargo, renunciar a la inversión fiscal en nombre del riesgo inflacionario es un error: la defensa del régimen de inflación corresponde a la política monetaria, mientras que la inversión fiscal debe abordar los desafíos estratégicos.
La idea central del debate público sobre la inflación es que el aumento de los precios ha llegado para quedarse, que los responsables de las políticas van “a la zaga de la curva” y que el régimen de inflación bien anclado se está desmoronando. Y, por ello, la política fiscal debe dejar de hacer nuevas inversiones audaces. La reciente cancelación de más de medio billón de dólares estadounidenses en inversiones verdes en Estados Unidos, debido a preocupaciones por la inflación, podría anunciar un obstáculo más amplio.
Si bien los riesgos inflacionarios son reales y no pueden desestimarse, rehuir toda política fiscal es un error. La inversión fiscal consiste en crear capacidad a largo plazo, lo que puede ser deflacionario, y debe desvincularse de la política monetaria, que tiene un mandato cíclico. Además, debe cuestionarse la narrativa popular de un régimen de inflación que se desmorona. El coste de apresurar las conclusiones, incluido el abandono o el aplazamiento de inversiones estratégicamente urgentes, puede ser elevado.
Para evitar conclusiones precipitadas en un debate confuso, debemos considerar criterios claros para evaluar el impacto de las políticas fiscales; cuestionar de forma crítica cómo el debate público enmarca los riesgos inflacionarios; y recordar los factores y riesgos estructurales de la inflación.
Sacrificar la política fiscal
No cabe duda de que la política fiscal ha contribuido de manera considerable a las presiones inflacionarias actuales, mientras la economía estadounidense asimila un exceso de demanda y cuellos de botella en la oferta. Sin embargo, aunque es cierto que los responsables de las políticas tomaron una apuesta arriesgada al aprobar estímulos extraordinariamente grandes que no deberían impedir las inversiones fiscales.
Los cheques de estímulo son un recuerdo reciente, pero la política fiscal abarca una amplia gama de esfuerzos que merecen diferenciarse según varias dimensiones, entre ellas:
Tipo de política. Las transferencias en efectivo a los hogares se digieren como los carbohidratos, impulsando la demanda sin crear capacidad, mientras que las inversiones que generan capacidad tienen el potencial de ser deflacionarias. Carreteras, puentes y puertos son los ejemplos clásicos, pero las inversiones verdes pueden ampliar el suministro energético y las prestaciones infantiles focalizadas pueden ayudar a incorporar oferta laboral. Además, la inversión pública en tecnologías en fase temprana que impulsan la escalabilidad y reducen los costes puede atraer inversión privada a medida que estas tecnologías se vuelven competitivas.
Financiación. Si las nuevas políticas se financian con deuda, el shock de demanda es mucho mayor que si se financian con impuestos, que pueden dar lugar a una reasignación de la demanda en lugar de a su crecimiento.
Calendario. Los cheques puntuales pueden movilizar cantidades asombrosas de dinero en cuestión de semanas: los carbohidratos macroeconómicos ya mencionados. Pero las grandes cantidades de gasto en infraestructuras se digerirían a lo largo de años, mientras construyen la musculatura económica que aporta la proteína de la inversión.
Al inicio de la pandemia, la política fiscal se centró en la estabilización económica a corto plazo y, por tanto, estaba alineada con la política monetaria. Sin embargo, a medida que dejamos atrás la crisis, debemos volver a permitir que las políticas fiscal y monetaria desempeñen sus funciones diferenciadas. La política fiscal se refiere a inversiones estructurales a largo plazo; supeditarla a los objetivos de la política monetaria, que son cíclicos, no nos parece correcto.
¿Qué impulsa la reticencia a permitir objetivos y horizontes divergentes para las políticas fiscal y monetaria? Sin duda, tiene que ver con la inflación elevada, que actualmente se sitúa en niveles no vistos desde principios de los años ochenta, la fase final de la era de la “mala macroeconomía”, cuando la inflación era alta, el crecimiento escaso y eran necesarias recesiones dolorosas para controlar la situación. De hecho, los años setenta se han convertido en un “modelo mental” del debate público, con una extrapolación directa de los riesgos y un constante tambor de catastrofismo.
Por qué los años setenta son un modelo mental peligroso
Una analogía histórica más adecuada podría ser la de los años cuarenta, cuando la demanda de consumo se disparó tras la guerra mientras la oferta luchaba por reconvertirse desde su economía de guerra.
En la figura 1 que aparece a continuación contrastamos la compresión de los años cuarenta con la ruptura que comenzó a finales de los años sesenta. En el episodio posterior, la inflación nunca volvió a niveles bajos, sino que registró mínimos cada vez más altos a medida que el régimen de inflación se resquebrajó, luego se desmoronó y finalmente colapsó, en un proceso que se prolongó varios años. La diferencia se aprecia claramente en que los rendimientos de los bonos apenas se movieron en los años cuarenta, pero subieron bruscamente en los años sesenta y posteriormente, a medida que los inversores exigían una compensación por una inflación que consideraban persistente.
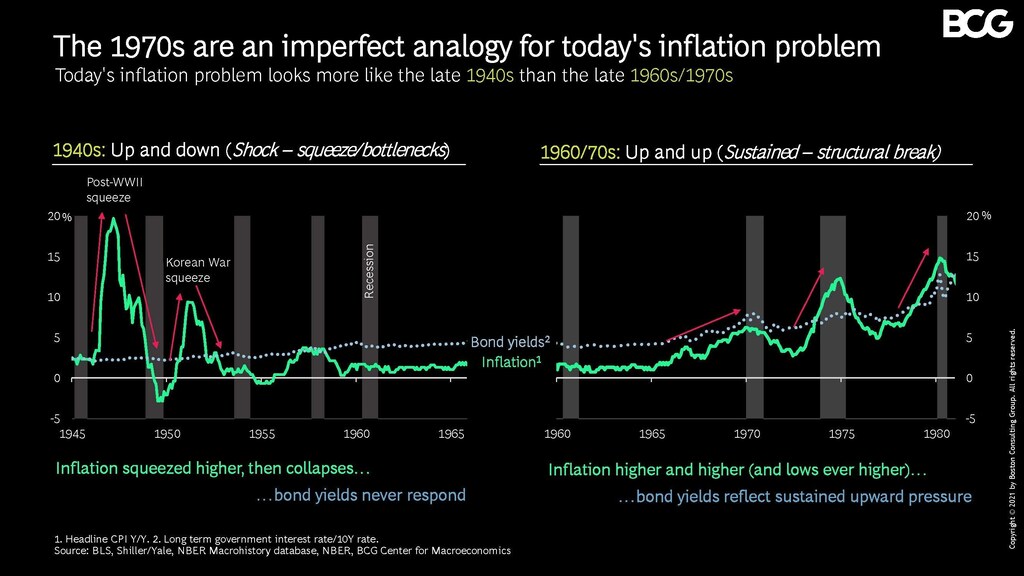
Hoy, las dinámicas de ambas épocas se suman a un contexto de riesgo elevado. Sin embargo, la rápida reapertura económica, impulsada por una demanda de consumo en fuerte aumento y por una oferta que lucha por ajustarse, junto con unos rendimientos de los bonos que hasta ahora no reflejan la inflación elevada, nos lleva a creer que hoy se parece más a la compresión de los años cuarenta que a la ruptura de los años sesenta, y que la inflación se moderará a lo largo de 2022.
Abundan los riesgos, con o sin inversiones fiscales
Eso no significa que no haya riesgos: los riesgos inflacionarios son los más altos en una generación y, a pesar de la moderación prevista, no volvemos a las dinámicas previas a la pandemia, cuando la Reserva Federal de Estados Unidos luchaba contra una inflación demasiado baja.
En los próximos trimestres, los banqueros centrales tienen la difícil tarea de formular la política monetaria, tratando todos los factores económicos, incluida la política fiscal, como condiciones exógenas.
Muchos críticos han acusado a la Fed de estar “a la zaga de la curva”, intentando ahora desesperadamente recuperar terreno frente a un problema de inflación desbocada mediante subidas de tipos cuatro o cinco veces en 2022. Sin embargo, no estamos de acuerdo con que la Fed esté actualmente en una senda de pánico. Un banco central que hubiera perdido la batalla contra la inflación tendría que aplicar un endurecimiento desordenado de la política, sorprendiendo a las expectativas del mercado, y provocar así una recesión para frenar los precios desbocados. Es demasiado pronto para afirmar que esto sea necesario.
Dicho esto, si la inflación empieza a afianzarse en lugar de moderarse en 2022, correspondería a la Fed elegir el camino doloroso, pero en última instancia menos doloroso, de provocar una recesión para proteger el régimen de inflación. Los dos riesgos más plausibles que consolidarían la inflación son el desanclaje de las expectativas y las señales de una espiral salarios-precios. Hoy nos encontramos en la situación tranquilizadora de que ni los hogares ni los mercados muestran señales de que las expectativas se estén resquebrajando, mientras que el crecimiento salarial, aunque elevado, se sitúa por debajo de la inflación y no por encima.
Entre todos los riesgos, la Fed aún tiene buenas probabilidades de controlar la inflación. De hecho, a medida que la economía siga desacelerándose en 2022 y la inflación se modere, la trayectoria de los tipos de la Fed podría enfrentarse al riesgo opuesto de un endurecimiento excesivo que desencadene una recesión innecesaria y un desempleo doloroso. Todo ello configura un terreno inusualmente peligroso, con o sin inversiones fiscales adicionales.
La COVID-19 no ha puesto fin ni a las fuerzas estructurales ni a los desafíos
Como todos, nos gusta seguir cada matiz de los datos. Pero, para no perdernos en el ruido, procuramos hacerlo anclados en una narrativa estructural.
La figura 2 que aparece a continuación muestra que solo los precios de los bienes duraderos son extraordinariamente altos. Los otros dos componentes de la inflación, los bienes no duraderos y los servicios, están elevados, pero no de forma extraordinaria.
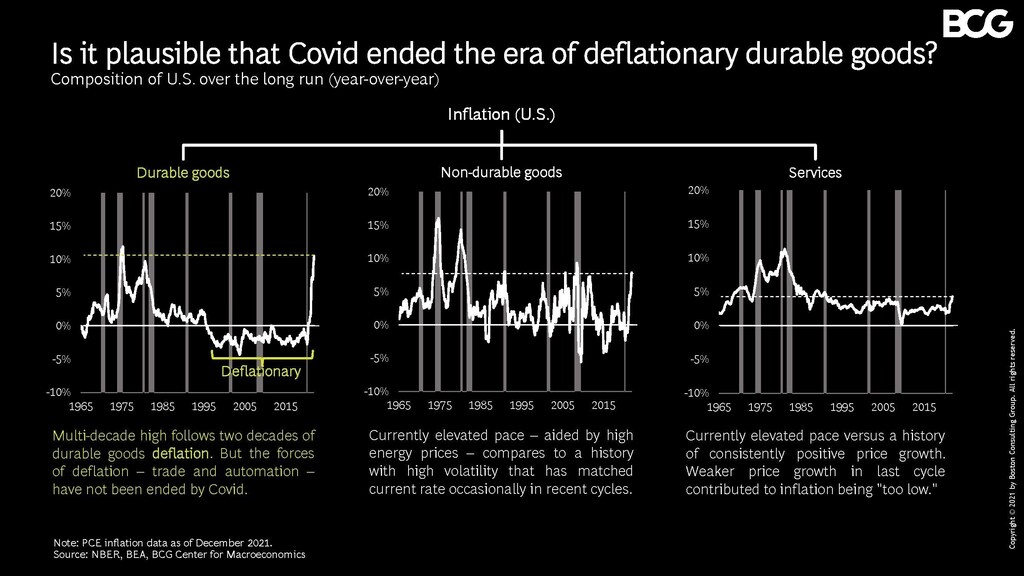
Sin embargo, si la inflación de los bienes duraderos ha de mantenerse tan alta, tendríamos que estar dispuestos a sostener que la COVID-19 ha puesto fin a las fuerzas estructurales que han provocado durante décadas la deflación de los bienes duraderos, debido a las dos fuerzas estructurales gemelas de las cadenas de valor globales y la automatización. La COVID-19 no ha puesto fin a ninguna de estas fuerzas: el comercio sigue creciendo y no se nos ocurre nada que pueda frenar la automatización.
Del mismo modo que debemos recordar que es probable que las fuerzas deflacionarias persistan, no debemos olvidar que también persisten los desafíos estructurales. Algunos, como la inversión verde, son estratégicamente urgentes y requerirán una inversión continuada y considerable.
De cara al futuro, debemos dejar que la política fiscal sea fiscal y la monetaria, monetaria. Eso significa tomar hoy decisiones de inversión estructural a largo plazo y dejar que la política monetaria, la verdadera guardiana del régimen de inflación, lo tenga en cuenta. Hoy aún existe una buena probabilidad de un aterrizaje suave con la inflación bajo control. Pero si el régimen de inflación llegara a estar en riesgo, corresponde a la política monetaria defenderlo; socavar las inversiones futuras no ganará esa batalla y supondría perder otra.




