Tras una década de estímulos, los bancos centrales se han comprometido a poner fin a la política monetaria expansiva. Sus intentos están fracasando.
La Reserva Federal ha estado subiendo los tipos de interés, lo que ha elevado la rentabilidad de los bonos del Tesoro a dos años hasta alrededor del 2,5 %. Sin embargo, los bonos públicos del Reino Unido, Japón y Alemania siguen rondando mínimos históricos, mientras que la rentabilidad de los bonos del Tesoro a largo plazo se mantiene en niveles similares a los de los tipos a corto plazo. El Banco Central Europeo (BCE) prevé ahora una inflación interanual de los precios al consumo del 1,5 % al cierre del año; sin embargo, la inflación sigue estancada, y las últimas cifras la sitúan en apenas el 1,2 %.
En abril de este año, el presidente del BCE, Mario Draghi, reiteró su «confianza inalterada» en que el banco alcanzaría su objetivo; pero, en lo que fue un giro lógico, también sostuvo que la expansión cuantitativa (QE) podría haber impulsado el crecimiento de la producción potencial y, por consiguiente, dejar «más margen para mantener la amplia acomodación monetaria». Mark Carney, gobernador del Banco de Inglaterra, también ha moderado las expectativas de una subida de tipos que los inversores anticipaban para mayo. El Banco de Japón eliminó su objetivo de inflación del 2 % para 2019.
Se suponía que la Fed lideraría la normalización de la política monetaria mundial. En cambio, parece avanzar por su cuenta. ¿Han perdido por completo los demás bancos centrales el tren de salida?
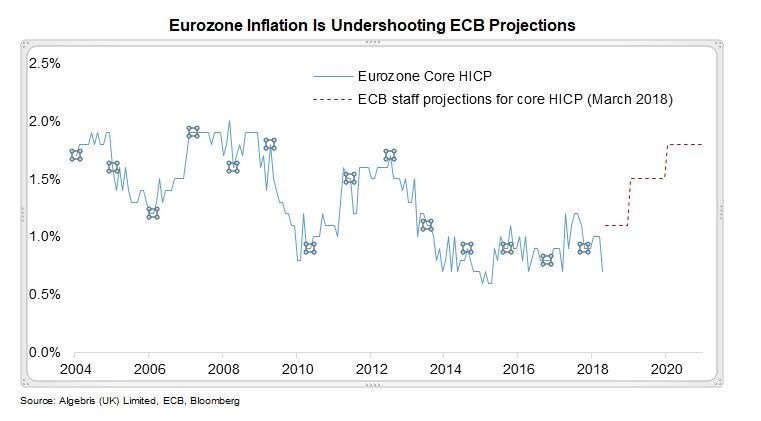
La explicación oficial es que, tras el desempeño económico del año pasado, ya tocaba una desaceleración. Pero sospechamos que otros factores estructurales están obstaculizando la normalización fuera de Estados Unidos.
En primer lugar, el exceso de deuda sigue pesando mucho pese a la mejora general del crecimiento y el empleo. Estados Unidos logró reestructurar los desequilibrios de su deuda privada gracias a los mercados de bonos durante la crisis. En cambio, en Europa, Japón y China, el volumen de deuda pública y privada ha aumentado. Los bancos de la eurozona y de China tienen préstamos morosos equivalentes a alrededor del 10 % del PIB. La relación entre deuda y PIB de Italia sigue por encima del 135 %. Los hogares del Reino Unido han contraído hasta 200.000 millones de libras en deuda de consumo sin garantía. El seis por ciento de las empresas que cotizan en el Eurostoxx 600 son«zombis»que no pueden cubrir por completo sus costes de intereses, según un análisis deBank of America. Sin embargo, los bajos tipos de interés han inflado las burbujas inmobiliarias y de consumo incluso en países que antes se consideraban refugios seguros, como Australia, Suecia y Canadá, tal comoexplicóa principios de este mes Stephen Poloz, gobernador del Banco de Canadá. Si el crecimiento se ralentiza o los tipos de interés suben demasiado rápido, este exceso de deuda amenaza con perjudicar a consumidores y empresas y obstaculizar el camino hacia la normalización.
En segundo lugar, los mercados financieros se han vuelto cada vez más vulnerables a la propia normalización. La venta masiva de acciones de febrero mostró que incluso un pequeño cambio en las expectativas sobre los tipos de interés puede derribar la pirámide de operaciones de carry trade (que aprovechan las diferencias entre tipos de interés), sustentada tanto por la QE como por una orientación futura acomodaticia, tal comoanticipamos el año pasado. Estimamos que al menos 500.000 millones de dólares en estrategias de inversión apuestan por una baja volatilidad y correlaciones estables, a lo que se suman 2,3 billones de dólares en bonos de alto rendimiento con diferenciales en mínimos históricos y 12 billones de dólares en deuda pública con una rentabilidad inferior al 1 %. La acumulación de posiciones cortas en volatilidad puede generar un círculo de retroalimentación: cuando los inversores deshacen sus posiciones, pueden alimentar una mayor volatilidad y, con el tiempo, minar la confianza.
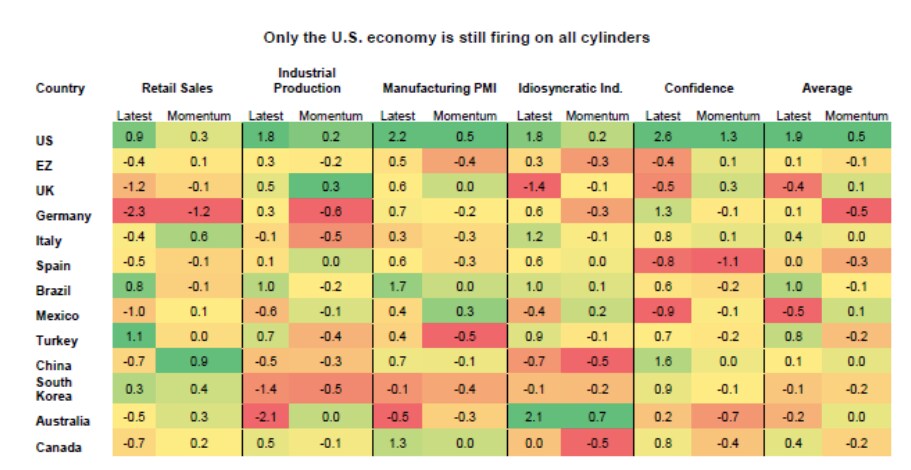
En tercer lugar, el estímulo fiscal de la Administración Trump, el mayor aplicado jamás durante una expansión en tiempos de paz, ha ampliado aún más la brecha de crecimiento entre Estados Unidos y las demás economías desarrolladas. Hemos pasado de una expansión mundial sincronizada a una era de divergencia del crecimiento entre Estados Unidos y el resto del mundo. Esto significa que la Fed seguirá subiendo los tipos y reconstruyendo su margen de maniobra monetario, pero también endurecerá las condiciones financieras para el resto del mundo, dejando poco tiempo para que las demás economías desarrolladas superen sus desequilibrios mediante el crecimiento y normalicen su política.
Esto plantea un dilema para los demás bancos centrales. Seguir la senda de subidas de la Fed podría poner fin a la recuperación demasiado pronto, pero mantener los tipos de interés en mínimos históricos podría dejar un margen de maniobra monetario reducido para afrontar la próxima desaceleración, que, según la mayoría de los economistas, probablemente se producirá en unos pocos años.
En su última rueda de prensa antes de dejar el cargo, el vicepresidente del BCE, Vitor Constâncio, nos dejó una inquietante pista sobre el futuro: «Dudo que, por otro lado, se pueda volver a la sencillez de la política monetaria de antes, con balances de los bancos centrales muy pequeños y una política centrada únicamente en el tipo de interés del mercado monetario a un día».
El estímulo monetario solo puede aplazar el problema, no resolverlo. Nuestro sistema financiero se concibió en un contexto de crecimiento demográfico tras la guerra y de una industria ávida de materias primas. La tecnología actual optimiza el uso compartido de recursos y la sustitución de bienes, mientras que el crecimiento demográfico se estanca, lo que hace que el objetivo de inflación consensuado del 2 % ya no sea realista.
Estados Unidos ha demostrado que salir de una recesión de balance requiere reducir rápidamente el exceso de deuda. La racionalización de los productos de gestión patrimonial en China, así como la presión del BCE para consolidar los balances bancarios, son pasos en la dirección correcta. Otra medida es introducir deuda flexible para absorber futuras perturbaciones, incluidos losbonos CoCopara los bancos yla deuda soberana vinculada al crecimiento, como la propuesta franco-europea del Mecanismo Europeo de Estabilidad para Grecia. Pero el margen de tiempo se está agotando y la mayoría de los excesos de deuda siguen sin abordarse. Si no se actúa, existe el riesgo de que se instaure un entorno al estilo japonés de QE infinita, que distorsionaría aún más la asignación de recursos y los precios de los activos, al tiempo que aumentaría la riqueza de los propietarios de activos frente a la de las generaciones más jóvenes.




