Los bancos centrales actúan no solo como "prestamistas de última instancia", sino también como "creadores de mercado de última instancia", lo que puede desalinear los incentivos y generar riesgo moral, por el cual las corporaciones enfrentan pocas o ninguna consecuencia por asumir riesgos potencialmente excesivos.
Combinados con estímulos fiscales significativos, no focalizados y prolongados, tenemos la receta perfecta para el "socialismo de los limones".
Los gobiernos deben reorientar los incentivos para las empresas y centrar el gasto en sistemas de protección social que respalden a las personas y aliviar las consecuencias económicas y sociales de las recesiones.
Por naturaleza, los choques económicos, como el que se produjo tras la COVID-19, son impredecibles. Sin embargo, sabemos sin duda que otro choque se producirá en el futuro. Aun así, una vez más, nuestros sistemas económicos dependen de la intervención generalizada de los gobiernos y los bancos centrales para sobrevivir.
Para crear una mayor resiliencia a largo plazo, los gobiernos deben reajustar los incentivos para las empresas y centrar el gasto en apoyar a las personas.
Intervención gubernamental, riesgo moral y asignación de recursos
En su función clásica, los bancos centrales actúan como "prestamistas de última instancia" para proporcionar liquidez a los mercados financieros. Sin embargo, desde la crisis financiera mundial también han operado como "creadores de mercado de última instancia" y "prestamistas de última instancia del sector no financiero".
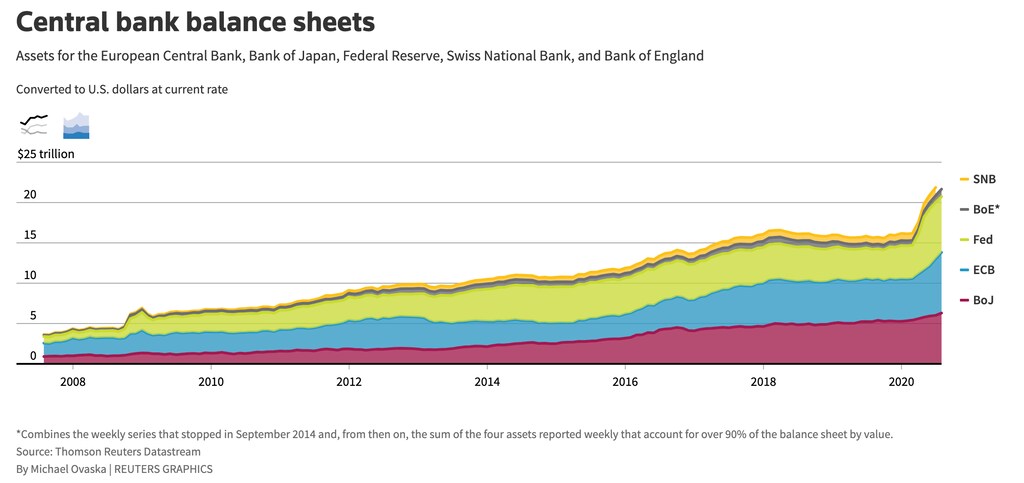
Desde el inicio de la COVID-19, cinco de los principales bancos centrales en conjunto han inyectado más de 5 billones de dólares en los mercados. Con poca o ninguna influencia sobre la forma en que se asigna la liquidez adicional, los gobiernos solo pueden esperar que el crédito llegue, por goteo, a las pymes y a los ciudadanos. Estas intervenciones monetarias extraordinarias han ayudado a los mercados de renta variable internacionales a recuperar la mayor parte de las pérdidas sufridas en febrero y marzo, aunque el desempleo generalizado y el aumento de las quiebras siguen siendo la realidad de gran parte de la sociedad.
Una política monetaria tan laxa forma parte de una tendencia de varias décadas que ha culminado en los tipos de interés cercanos a cero que existen hoy en la mayor parte del mundo desarrollado. Sin embargo, desde la gran crisis financiera, intervenciones de esta magnitud han creado la sensación de que la imprudencia está institucionalizada e incluso se recompensa cuando las organizaciones son demasiado grandes para quebrar. Estas medidas han tenido consecuencias negativas graves a largo plazo para el crecimiento potencial y la sociedad, entre ellas fomentar el riesgo moral.
Otra consecuencia grave de ese riesgo moral es el aumento significativo del número de las llamadas "empresas zombis". Se trata de empresas que solo logran generar fondos suficientes para cubrir los pagos de intereses, pero no el principal. Desde 2008, el número de este tipo de organizaciones ha aumentado de forma significativa en el mundo desarrollado. Evitar que las empresas quiebren impide la asignación eficiente de recursos hacia los sectores más productivos y de mayor crecimiento de la economía.
Socialismo de los limones: privatizar los beneficios y socializar las pérdidas
Cabría esperar que las empresas hubieran priorizado la resiliencia corporativa tras la importante inyección de dinero público para evitar el colapso casi total del sistema financiero y rescatar a numerosas industrias durante la crisis financiera mundial. En realidad, lo que hemos visto en los últimos años es una aceleración de una tendencia de varias décadas: un aumento continuo de los rendimientos para los accionistas y de las recompras de acciones, un mayor endeudamiento corporativo y una reducción significativa de la inversión productiva y en I+D. Mientras los gobiernos han cargado con el peso de acontecimientos como la COVID-19, las empresas han dedicado básicamente los últimos 40 años a devolver capital a los accionistas.
Algunos justifican un alejamiento tan evidente de la economía de libre mercado como un mecanismo para prevenir el fallo sistémico y un mayor daño a la economía. En realidad, esto es socialismo de los limones: un sistema político y económico en el que los beneficios son estrictamente propiedad de los accionistas y las pérdidas catastróficas son una externalidad para la sociedad. En esencia, los incentivos desalineados han hecho que numerosas empresas sean "demasiado grandes para quebrar". Estas organizaciones no lograron desarrollar, en los buenos tiempos, la resiliencia que podría haberles ayudado a capear los inevitables periodos difíciles que vendrán.
Reconstruir los incentivos: regulación clara e internalización de costes
Las empresas de todo el mundo han seguido por la senda del cortoplacismo y de un comportamiento imprudente en busca de rendimientos a corto plazo para los inversores, en detrimento del valor a largo plazo y de la prosperidad social. Debemos corregir los incentivos empresariales para garantizar que las enormes sumas de apoyo público no se malgasten de nuevo. Si seguimos interviniendo mediante apoyo monetario y fiscal sin ajustes adecuados de los incentivos, amplificaremos las distorsiones y sentaremos las bases para una mayor inestabilidad sistémica en el futuro.
Para reequilibrar los incentivos, mitigar el riesgo moral y alejar los sistemas económicos del socialismo de los limones, debemos aplicar reformas regulatorias y fiscales fundamentales. V. V. Chari y Patrick J. Kehoe proponen regular el apalancamiento de las empresas y gravar su tamaño para lograr un resultado sostenible y eficiente. Según sugieren, el apalancamiento empresarial debería tener un límite en la ratio deuda-capital, mientras que, en paralelo, un impuesto pigouviano sobre el tamaño de las empresas debería eliminar las distorsiones y corregir las externalidades del "demasiado grande para quebrar".
Al embarcarnos en el Gran Reinicio, debemos construir cimientos completamente nuevos para nuestros sistemas económicos y sociales. Esos cimientos requieren incentivos de mercado que garanticen que las empresas operen teniendo en cuenta los mejores intereses de la sociedad.
Los gobiernos han ignorado durante demasiado tiempo las consecuencias de la intervención monetaria y fiscal sobre la prosperidad a largo plazo y la sociedad en general. Es hora de reequilibrar los incentivos para que las empresas operen de un modo que beneficie a las partes interesadas y a la sociedad. En lugar de centrarse en salvar empleos subvencionando y rescatando a organizaciones ineficientes, los gobiernos deberían invertir en sistemas de protección social que respalden a las personas y aliviar las consecuencias económicas y sociales de las recesiones.




