La asunción de riesgos fue generalizada durante la Crisis Global, incluso en los ámbitos más improbables, como el de extender préstamos a distancia. Utilizando datos de EE. UU., esta columna examina en qué medida la competencia entre prestamistas interactúa con la ciclicidad de los estándares de concesión de préstamos, empleando una medida sencilla y relevante para la política: la distancia física media entre los prestatarios y las sucursales de los bancos. Se constata que las distancias se amplían considerablemente cuando las condiciones crediticias son laxas y se acortan considerablemente cuando las condiciones se endurecen. Una desviación brusca de la tendencia en la distancia entre bancos y prestatarios indica un aumento de la asunción de riesgos.
Las descripciones de las euforias financieras sugieren que los prestamistas abandonan la prudencia en plena expansión y se vuelven más agresivos (o descuidados) en sus préstamos (por ejemplo, Aliber y Kindleberger 2015, Minsky 2008). Estas descripciones tienen dos elementos distintivos. En primer lugar, la calidad crediticia se deteriora durante la expansión, a medida que los prestamistas buscan riesgo, y mejora en la posterior recesión. En segundo lugar, se deteriora más cuando hay más prestamistas compitiendo por el negocio: la proverbial «locura de las multitudes». Varios estudios (por ejemplo, Mian y Sufi 2009, Madalloni y Peydro 2010, Gianetti y Laeven 2012, Lisowski et al. 2017) demuestran la ciclicidad de los estándares crediticios. Sin embargo, el grado en que la competencia entre prestamistas interactúa con la ciclicidad está relativamente inexplorado. En Granja et al. (2018) abordamos esta cuestión mediante una medida novedosa del grado en que los prestamistas están dispuestos a extender su cartera de préstamos, en concreto, la distancia física media entre sus prestatarios y sus sucursales.
Históricamente, la capacidad de generar información sobre créditos difíciles de evaluar se ha basado en interacciones estrechas entre banqueros y posibles prestatarios. La firmeza del apretón de manos de un prestatario, la limpieza de sus instalaciones o su puntualidad en las reuniones podían revelar información valiosa sobre la probabilidad de reembolso. Sin embargo, Petersen y Rajan (2002) demostraron que la adopción de tecnologías de información y de calificación crediticia en las décadas de 1980 y 1990 introdujo cambios fundamentales en los modelos de negocio de los bancos. Poco a poco, pero de forma constante, las tecnologías de la información permitieron a los prestamistas sustituir en cierta medida las interacciones locales al prestar a pequeñas empresas. La distancia media entre los bancos y sus prestatarios aumentó de forma constante a medida que mejoraban las tecnologías de comunicación.
Sin embargo, en cada momento, las tecnologías de comunicación disponibles determinan los límites del área dentro de la cual un banco puede prestar con seguridad. Si un banco extiende sus préstamos más allá de este límite, evaluará y supervisará al prestatario de forma menos eficaz, asumiendo así más riesgo de crédito. En otras palabras, una expansión de la distancia media a la que un banco presta más rápida que la tendencia es, o bien una prueba de una mejora rápida de la tecnología de la información, o bien un indicio de un aumento de la asunción de riesgos por parte del banco. Es relativamente fácil distinguir los efectos de las mejoras tecnológicas del aumento de la asunción de riesgos cuando una expansión crediticia va seguida de una recesión. Si se trata de lo primero, la distancia media de los préstamos concedidos no debería apartarse de la tendencia a lo largo del ciclo económico, incluso si la tendencia se vuelve más pronunciada. Si el rápido aumento de la distancia media durante la expansión refleja asunción de riesgos, debería ir seguido de una rápida caída de la distancia media en la recesión, a medida que los bancos se vuelven más conservadores en la concesión de préstamos. También deberíamos observar que los préstamos más distantes se asocian con tasas de impago más elevadas, sobre todo durante la expansión.
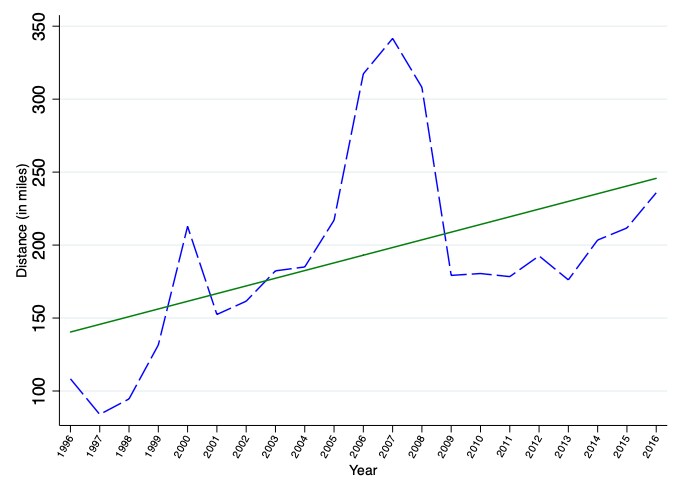
Utilizamos dos conjuntos de datos que, combinados, ofrecen información sobre las ubicaciones de los prestatarios y de los prestamistas respectivos de la mayoría de los préstamos a pequeñas empresas concedidos en EE. UU. en las últimas dos décadas. Encontramos un componente cíclico significativo en la evolución de las distancias de los préstamos. Las distancias se amplían considerablemente cuando las condiciones crediticias son laxas y también se acortan considerablemente cuando las condiciones crediticias se endurecen. Entre 2004 y 2007, la distancia media se duplicó aproximadamente, pasando de 175 millas a 350 millas. Sin embargo, estas distancias volvieron rápidamente a situarse en torno a las 200 millas tras la Crisis Global (véase la Figura 1). Esta ciclicidad también se mantiene cuando observamos la mediana y los deciles inferior y superior de la distribución de la distancia. También confirmamos que no está impulsada por unos pocos grandes bancos, sino que se observa en distintas clases de tamaño.
Figura 1 Evolución de la distancia media de los préstamos a lo largo del tiempo
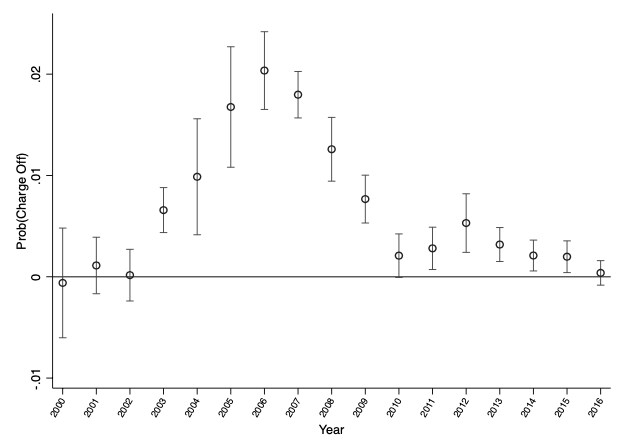
A continuación, analizamos empíricamente si los préstamos a distancia durante la expansión son, en promedio, más arriesgados. Constatamos que, cuanto mayor es la ratio media de préstamos morosos del banco tras la crisis, más cíclica es su pauta en la distancia de los préstamos, lo que sugiere que era arriesgado ir más allá durante la expansión. Sería aún más convincente, sin embargo, demostrar que los préstamos más distantes originados durante la expansión del ciclo crediticio incumplieron con mayor frecuencia. Con este fin, utilizamos el conjunto de datos a nivel de préstamo de la Administración de Pequeños Negocios (Small Business Administration) de préstamos garantizados por el gobierno, que contiene información sobre incumplimientos ex post (también denominados amortizaciones de deuda incobrable). Constatamos que un aumento del 1 % en la distancia de los préstamos en 2006 y 2007 se asocia con un incremento de la probabilidad de amortización de deuda incobrable entre dos y tres veces mayor que el de un aumento similar de las distancias de los préstamos en 2003 (véase la Figura 2).
Figura 2 Distancia y probabilidad de amortización de deuda incobrable a lo largo del ciclo económico
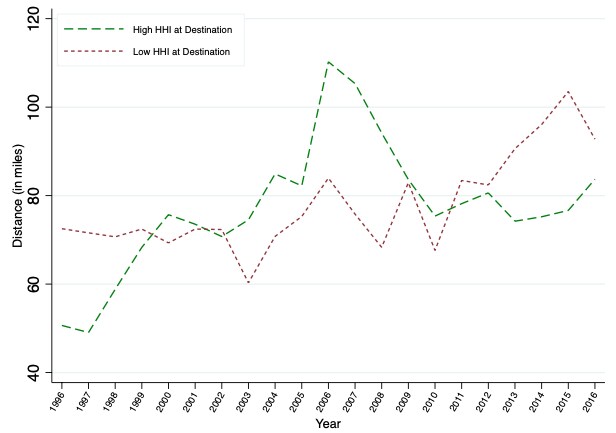
Una vez establecida una pauta cíclica de asunción de riesgos, siendo la distancia un buen indicador de ese riesgo, pasamos a examinar las condiciones en las que surge el comportamiento de asunción de riesgos. Predecimos que los bancos cuyas sucursales se encuentran principalmente en mercados bancarios competitivos presentan una pauta cíclica más pronunciada en la distancia media de los préstamos. Dado que es probable que estos bancos busquen prestatarios en zonas menos competitivas, deberíamos encontrar una pauta cíclica similar en la distancia media de los préstamos recibidos por prestatarios ubicados en zonas menos competitivas. Por último, los préstamos distantes concedidos desde una zona competitiva a una zona menos competitiva también deberían presentar una pauta cíclica. Encontramos pruebas coherentes con estas predicciones cuando medimos la competencia mediante el índice de Herfindahl-Hirschman (HHI) para los préstamos bancarios concedidos en el condado de interés. En concreto, representamos las distancias medias de los préstamos a nivel bancario para los bancos por debajo y por encima de la mediana del HHI en su mercado de origen y de destino. Constatamos que las distancias de los préstamos de los bancos expuestos a una concentración inferior a la mediana en sus mercados de origen y a una concentración superior a la mediana en sus mercados de destino son más cíclicas que las de otros bancos (véase la Figura 3).
Figura 3 Distancia de los préstamos y concentración del mercado
En conjunto, nuestro trabajo sugiere que la feroz competencia interbancaria en buenos tiempos económicos puede provocar un deterioro de los estándares de concesión de préstamos, lo que puede captarse mediante una expansión de la distancia media entre prestamistas y prestatarios en la economía más rápida que la tendencia. Creemos que los hallazgos podrían ser útiles para los reguladores bancarios. Dado que la distancia es fácilmente medible, es algo que los supervisores bancarios podrían vigilar (véase Meiselman et al. 2018 para otra medida ex ante que podría orientar a los supervisores). Por supuesto, el ciclo de los préstamos a distancia, aunque arriesgado, puede tener también un lado positivo. En la medida en que los bancos lleven las nuevas tecnologías de préstamo al límite, podrían alcanzar un mejor conocimiento de estas tecnologías y una mayor capacidad para prestar a distancia en épocas más normales. En otras palabras, el exceso de préstamos a distancia puede ampliar el potencial de préstamo normal de los bancos y acelerar la tendencia secular en la distancia de los préstamos. Mientras no se explore más esta cuestión, cualquier intervención supervisora debe evaluarse con cuidado.
Por último, gran parte del debate sobre la Crisis Global gira en torno a los problemas de incentivos en la concesión de hipotecas subprime, en la titulización o en el apalancamiento bancario. Nuestro trabajo sugiere que la asunción de riesgos fue generalizada incluso en los ámbitos más improbables, como el de extender préstamos a distancia. Esto sugeriría que algún factor común subyacente, que alcanzó su punto máximo en 2006 y 2007, contribuyó a agravar los problemas de agencia más tradicionales. Determinar cuál es este factor (entre los sospechosos figuran la política monetaria acomodaticia, la liquidez abundante en general y la supervisión laxa) es una cuestión para investigaciones futuras.




