Una nueva investigación analiza la relación entre el riesgo financiero percibido y el crecimiento económico.
Según sus conclusiones, el entorno de riesgo global es más significativo que el local.
La investigación tiene implicaciones particulares para ámbitos de política como la regulación macroprudencial y la política monetaria
La crisis global de 2008 nos recordó la importancia del sector financiero para la macroeconomía, una lección que muchos habían olvidado en las décadas posteriores a la crisis global anterior, la Gran Depresión. El riesgo financiero importa. Es necesario para la inversión y el crecimiento, pero también genera incertidumbre, ineficiencia, recesiones y crisis.
Nuestro interés aquí radica en cómo el riesgo financiero afecta al crecimiento económico, arrojando luz sobre la capacidad de la política monetaria para estimular el crecimiento, la capacidad de las políticas macroprudenciales para domar el riesgo sistémico y la importancia relativa de Estados Unidos en la configuración de las percepciones de riesgo globales.
La relación entre el riesgo financiero y el crecimiento podría parecer sencilla. Un riesgo elevado es, sin duda, perjudicial para el crecimiento (por ejemplo, Ahir et al. 2019, Bloom 2009). Queda por saber cómo afecta el riesgo bajo al crecimiento.
Planteamos precisamente esa cuestión en Danielsson et al. (2021), donde proponemos un nuevo marco teórico y empírico para analizar cómo interactúa el riesgo con la macroeconomía. Suponemos que la solidez de las creencias de los agentes sobre la precisión de sus estimaciones de riesgo es de importancia fundamental, pues impulsa las decisiones de inversión y los flujos de capital, y en última instancia afecta a la inestabilidad futura y al crecimiento.
Cómo afecta el riesgo bajo al crecimiento
Comprobamos que el impacto del riesgo bajo en la macroeconomía es muy distinto del riesgo alto. Cuando los agentes económicos perciben un riesgo elevado, el crecimiento económico se resiente, mientras que las percepciones de riesgo bajo tienen un de auge a colapso efecto: inicialmente positivo, pero que acaba volviéndose negativo.
La razón de la asimetría entre el impacto del riesgo bajo y el del riesgo alto reside en la imposibilidad de medir directamente el riesgo y en la evolución del apalancamiento financiero. El riesgo es una variable latente: no podemos medirlo directamente, por lo que es necesario recurrir a un modelo para inferirlo a partir de los precios de mercado.
En la práctica, esto significa que cuando los agentes registran una lectura de riesgo bajo, no implica necesariamente que el riesgo sea realmente bajo, y los agentes lo saben. Quieren estar convencidos de que el riesgo es realmente bajo antes de emprender inversiones costosas.
Formalmente, los agentes tienen una creencia a posteriori sobre la precisión de sus mediciones de riesgo, y esa creencia a posteriori es clave para entender su comportamiento inversor. En nuestra investigación empírica, proponemos un indicador aproximado de la creencia a posteriori: la duración del riesgo bajo (DLR).
Una firme creencia de que el riesgo es bajo impulsa el optimismo y aumenta el apetito de los agentes por el riesgo, lo que estimula la inversión. Además, los precios de los activos aumentan en estos periodos de calma (Danielsson et al. 2009, Brunnermeier y Pedersen 2009). Por ello, las creencias, las fricciones financieras y los incentivos a asumir riesgos interactúan: la disposición a asumir más riesgo, el aumento de los precios de los activos y la facilidad de las condiciones crediticias impulsan el crecimiento, es decir, el auge en el ciclo de auge a colapso.
Con el tiempo, a medida que el riesgo bajo persiste, disminuye la oferta de buenas inversiones y aumenta el riesgo de las inversiones, lo que hace que el sistema financiero sea cada vez más frágil. Una cadena de acontecimientos coherente con la máxima de Minsky, “la estabilidad es desestabilizadora”, siembra la semilla de una reversión: el colapso en el ciclo de auge a colapso.
Incluso en ese caso, el impacto global de las percepciones de riesgo bajo sobre el crecimiento es positivo, salvo cuando el crecimiento del crédito ha sido especialmente elevado y/o el entorno de riesgo bajo se ha prolongado durante un tiempo. Es exactamente el resultado que observamos durante la crisis global de 2008: el crecimiento excesivo del crédito, unido a un apetito por el riesgo robusto, alimentó un ciclo de auge a colapso que culminó en 2008.
El entorno global es especialmente importante. Las percepciones de riesgo bajo global, la DLR global, tienen más del doble de impacto sobre el crecimiento que el riesgo local. En este caso, Estados Unidos domina, en línea con los resultados ampliados sobre el nexo global, al representar alrededor de dos tercios de las percepciones de riesgo global.
El impacto de la DLR global sobre el crecimiento se produce a través de tres canales principales —las inversiones, los flujos de capital y el riesgo de las emisiones de bonos—, todos los cuales muestran la misma respuesta de auge a colapso ante el riesgo bajo global que el crecimiento, mientras que el riesgo local tiene solo un efecto insignificante.
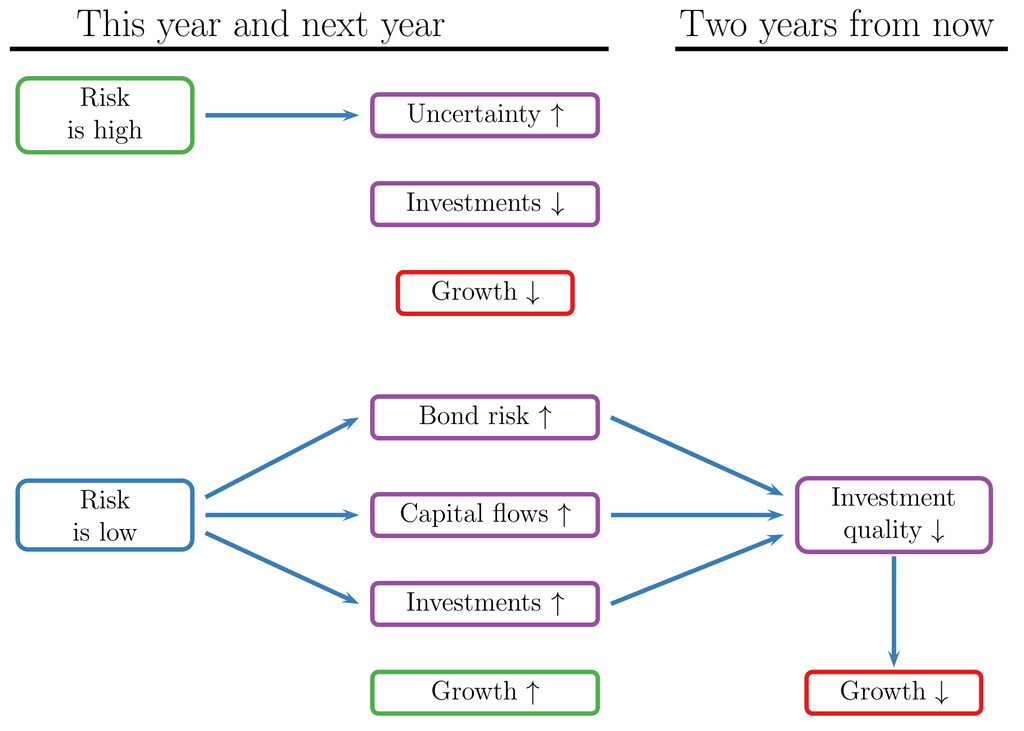
En el gráfico 1 mostramos el mecanismo por el que el riesgo bajo y el alto afectan al crecimiento.
Gráfico 1 Riesgo percibido y crecimiento
Nuestro enfoque teórico y empírico
Nuestro punto de partida es un modelo de volatilidad financiera, en el que un proceso de cambio de régimen de Markov rige los estados de volatilidad alta o baja. Aunque el estado de riesgo es latente, los agentes pueden obtener una señal sobre él y, mediante un modelo de aprendizaje bayesiano, construir una creencia a posteriori de que el riesgo es realmente bajo. Es esa creencia a posteriori la que impulsa su apetito por el riesgo.
Aunque no observamos la creencia a posteriori, podemos construir un indicador suficiente de la misma, la DLR, que aumenta con el número de años que un país permanece en un entorno de baja volatilidad, a un ritmo decreciente.
Construimos la DLR estimando la volatilidad realizada anual, calculando su tendencia y utilizando la desviación respecto de la tendencia para identificar el estado de volatilidad —alto o bajo—, que a continuación alimenta el cálculo de la DLR.
Para estimar la relación entre las percepciones de riesgo y el crecimiento, reunimos un amplio panel de 73 países que abarca de 1900 a 2016, con una media de 55 años de observaciones por país. Después calculamos la volatilidad realizada anual utilizando los rendimientos bursátiles reales a 12 meses de cada país y empleamos las desviaciones respecto de un filtro de tendencia unilateral para construir la DLR. Una vez obtenidas las estimaciones de la DLR, calculamos la DLR global como la media ponderada por el PIB de todos los países con datos en un año determinado.
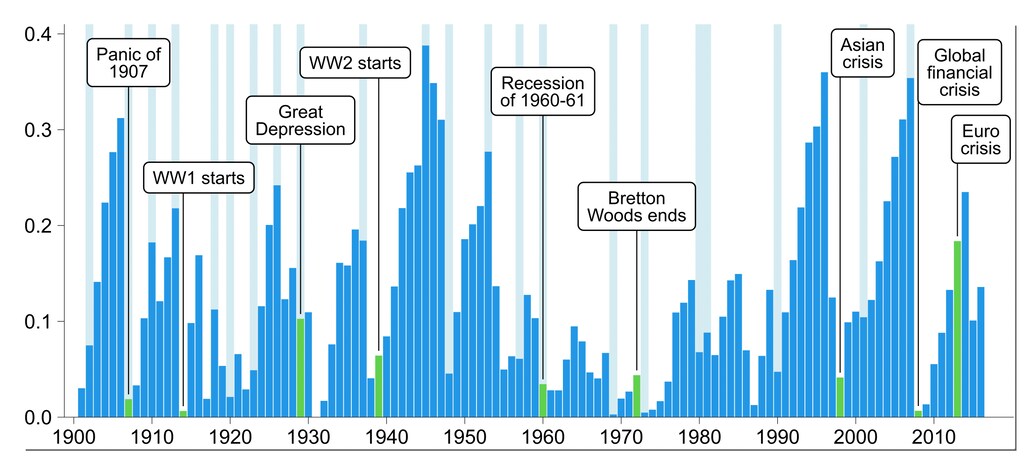
En el gráfico 2 mostramos la DLR global.
Gráfico 2 Duración global del riesgo bajo y principales acontecimientos económicos
Examinamos los efectos de la DLR sobre el crecimiento en el momento presente y hasta cinco años en el futuro, con funciones de respuesta al impulso obtenidas mediante el método de proyecciones locales de Jordà (2005).
La DLR tiene un impacto positivo sobre el crecimiento en el mismo año y, especialmente, en el año siguiente, seguido de una reversión en el segundo año. El impacto de la DLR global sobre el crecimiento es mucho más intenso que el de la DLR local.
Por último, la DLR global tiene un impacto de auge a colapso similar sobre los flujos de capital, la inversión agregada y la calidad de los emisores de deuda en el mercado de bonos.
Los principales resultados son robustos a una serie de especificaciones y parametrizaciones alternativas, y cuando se atenúan los problemas de endogeneidad considerados.
Implicaciones más amplias
En conjunto, nuestros resultados tienen una incidencia directa en varios debates de política importantes.
Empecemos por la importancia del riesgo global. Los responsables de política nacionales preocupados por el crecimiento están condicionados por los ciclos financieros globales, que recoge la DLR global. Así pues, existen límites a la independencia de la política monetaria. Aunque una autoridad monetaria nacional pretenda estimular o enfriar la economía, las percepciones de riesgo global y la forma en que impulsan la asunción de riesgos pueden anular las decisiones de política monetaria nacional.
Además, desde la crisis de 2008, los responsables de política, con razón empeñados en evitar su repetición, han tratado activamente de reducir el volumen de riesgo que pueden asumir las instituciones financieras, reduciendo así el riesgo del sistema financiero. Si bien esta reducción del riesgo promete disminuir la probabilidad de crisis costosas, también afecta al crecimiento, lo que pone de relieve la importancia de que los responsables de política consideren el impacto conjunto de las políticas macroprudenciales y de las percepciones de riesgo sobre la probabilidad de crisis y de crecimiento.
Hay una lección adicional para las autoridades financieras: nuestros resultados sugieren que los agentes basan sus decisiones de inversión en sus percepciones de riesgo, que se forman a partir de los resultados de mercado pasados. Como las autoridades de política no pueden modificar dichas percepciones de riesgo, sus intentos de estimular o enfriar la economía podrían resultar inútiles si las percepciones de riesgo de los agentes les llevan a tomar decisiones de inversión distintas de las deseadas por las autoridades.
Conclusión
Investigamos la relación entre el riesgo financiero y el crecimiento económico, con especial atención al riesgo global.
Comprobamos que el entorno de riesgo global es el doble de importante que el entorno de riesgo local.
Mientras que las percepciones de riesgo global elevado reducen inequívocamente el crecimiento, el impacto del riesgo bajo es más sutil: comienza siendo positivo, pero después se vuelve negativo. Incluso en ese caso, el impacto global es positivo.
Las dos excepciones son periodos de riesgo bajo muy prolongados y un crecimiento excesivo del crédito, que respaldan la idea de que las contracciones económicas impulsadas por la vulnerabilidad financiera tienen un fundamento.
¿Cómo ayuda el Foro a afrontar la disrupción de las cadenas globales de valor?
Además, aunque el riesgo de Estados Unidos tiene un impacto considerable sobre el crecimiento mundial, el entorno de volatilidad global agregado ejerce un impacto mucho mayor que Estados Unidos por sí solo.
En conjunto, nuestros resultados arrojan nueva luz sobre la relación entre los mercados financieros y la macroeconomía, con implicaciones particulares para ámbitos de política como la regulación macroprudencial y la política monetaria.




