El 76% de los adultos tiene ahora una cuenta bancaria o móvil, según el último informe del Banco Mundial.
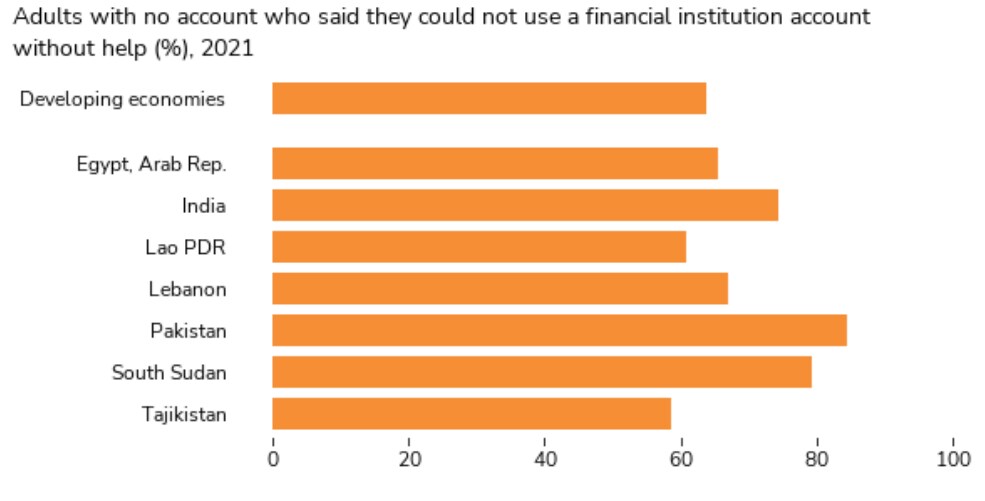
Sin embargo, cerca de dos tercios de los adultos sin cuenta dijeron que necesitarían ayuda para usarla si abrieran una.
El Banco Mundial afirmó que los responsables de formular políticas deben ampliar la inclusión invirtiendo en normativas que garanticen que los productos estén disponibles para todos los adultos de sus economías.
La inclusión financiera es tan importante que figura en 8 de los 17 Objetivos de Desarrollo Sostenible de la ONU.
La buena noticia es que se han logrado avances significativos en muchos ámbitos durante la última década, según una encuesta a 125.000 adultos de 123 economías.
Estas son cuatro conclusiones clave de la última base de datos Global Findex del Banco Mundial.
Inclusión financiera: la titularidad de cuentas aumenta rápidamente
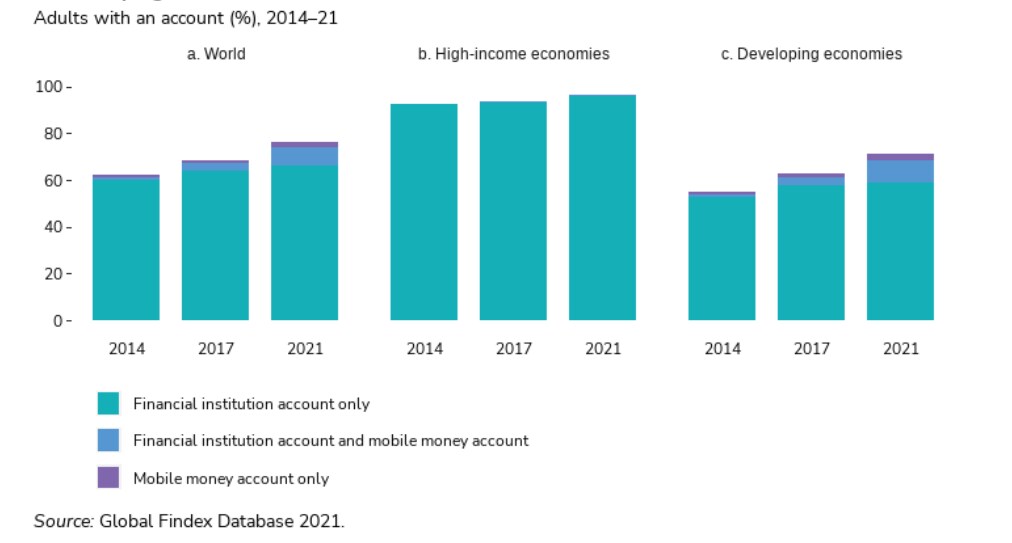
El 76% de los adultos tiene ahora una cuenta bancaria o móvil, frente a apenas el 51% en 2011, según el informe.
Esto es importante, porque quedar al margen del sistema financiero tiene un alto costo. Sin una cuenta bancaria, no se pueden acumular intereses ni guardar y proteger el efectivo.
Sin embargo, hasta hace poco, una gran proporción de los adultos de los países en desarrollo seguía sin tener una cuenta. Pero la inclusión está aumentando rápidamente, afirma el Banco Mundial.
La titularidad de cuentas en las economías en desarrollo aumentó del 63% al 71% entre 2017 y 2021, impulsada por servicios como el dinero móvil. El servicio de dinero móvil M‑Pesa, por ejemplo, hasacado de la pobreza al 2% de la población keniana, según una investigación de la Universidad de Georgetown y el MIT.
La educación, el empleo y las desigualdades de género son obstáculos para la inclusión
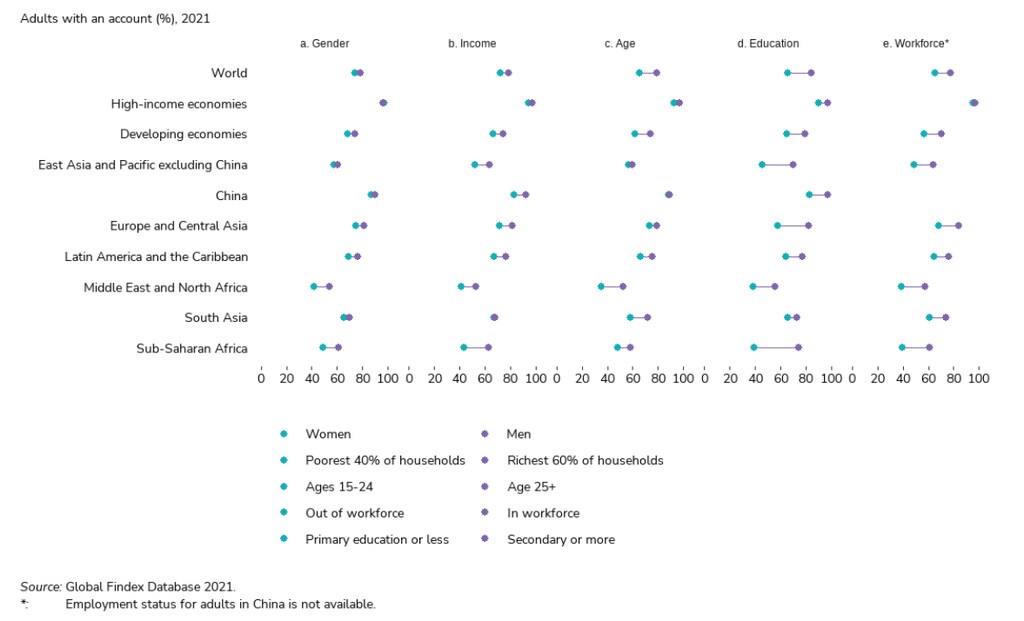
Entre los obstáculos a la inclusión financiera, se constató que el empleo era una de las principales razones para no tener una cuenta. El 77% de los adultos con empleo tiene una cuenta, frente a solo el 65% de quienes no tienen trabajo, según Findex.
Históricamente, las mujeres también han quedado excluidas del sistema financiero de forma desproporcionada: el 55% de la población mundial sin cuenta bancaria son mujeres. Sin embargo, la brecha de género en las finanzas se ha ido reduciendo en los últimos años. En los países en desarrollo, la brecha entre hombres y mujeres sin cuenta se redujo de 9 a 6 puntos porcentuales en 2021, según el informe. Esto equivale a que el 74% de los hombres y el 68% de las mujeres de estas regiones tienen una cuenta.
Se constató que la educación era otro factor importante. Según el informe Findex, los adultos de países en desarrollo con educación primaria o inferior tenían 14 puntos porcentuales menos de probabilidades de tener una cuenta que quienes tenían educación secundaria. También es más probable que estos adultos sean víctimas de fraude.
La COVID-19 aceleró la adopción de cuentas digitales
La pandemia de COVID-19 hizo que aumentara el teletrabajo, provocó el cierre temporal de bancos, tiendas y restaurantes, y llevó a algunos comerciantes a rechazar los pagos en efectivo. Todo ello aceleró la adopción de cuentas digitales.
Más de 80 millones de adultos en India y más de 100 millones en China realizaron un pago digital a un comerciante por primera vez tras el inicio de la pandemia. En las economías en desarrollo, el 40% de los adultos hizo transacciones con tarjeta, teléfono o internet por primera vez, según Findex. La adopción de las tecnologías financieras fue un 50% mayor en los países con medidas estrictas de confinamiento que en aquellos sin tales restricciones, según el Foro Económico Mundial.
La educación financiera debe avanzar al mismo ritmo que la titularidad de cuentas
En todo el mundo, la falta de educación financiera es un problema importante. Solo el 17% de los adultos encuestados afirmó tener un alto nivel de conocimientos financieros, según un estudio internacional de 2020 dirigido por la OCDE.
Aunque la inclusión financiera se ha ampliado, a los usuarios con menos experiencia en el uso de servicios bancarios les cuesta beneficiarse de ellos sin ayuda. Cerca de dos tercios de los adultos sin cuenta dijeron que necesitarían ayuda para usar una si abrieran una en una institución financiera, según el informe Findex. El informe advirtió que estos usuarios con menos experiencia también pueden ser vulnerables al fraude y a comisiones bancarias más elevadas. Los gobiernos y los responsables de formular políticas deben «invertir en normativas y gobernanza para garantizar que haya productos y funcionalidades seguros, asequibles y convenientes, disponibles y accesibles para todos los adultos de sus economías».
¿Cómo contribuye el Foro Económico Mundial a un sistema financiero más eficiente, resiliente, inclusivo y equitativo?
El Centro de Sistemas Financieros y Monetarios reúne a líderes para comprender la transformación de los sistemas financieros mundiales, desde la sostenibilidad y la resiliencia hasta la innovación y la digitalización.
Al promover la cooperación y el intercambio de conocimientos, el Centro ayuda a sus socios a alinear los sistemas financieros con la estabilidad económica a largo plazo y la prosperidad compartida.




