Este artículo se publicó por primera vez en junio de 2021 y se actualizó en septiembre de 2022.
La fiscalidad desempeñará un papel importante en la reconstrucción de la economía mundial tras la pandemia.
El impuesto de sociedades ha sido un tema espinoso, ya que algunas grandes multinacionales siguen utilizando su presencia global para trasladar beneficios a paraísos fiscales.
El G7 ha acordado ahora un impuesto mínimo global del 15 % y ha propuesto cómo podría distribuirse.
Los planes del G7 son un buen punto de partida, pero aún queda trabajo por hacer para garantizar que los ingresos se repartan de forma proporcional e inclusiva en todo el mundo.
«En este mundo, nada es seguro salvo la muerte y los impuestos», afirmó el padre fundador estadounidense Benjamin Franklin en una carta a un amigo francés en 1789. Su célebre frase sigue siendo tan pertinente hoy como siempre, e incluso más.
Esto se debe a que la fiscalidad desempeñará un papel importante en la reconstrucción de la economía mundial tras la pandemia, y repartir esta carga tributaria de forma justa e inclusiva será fundamental para una recuperación exitosa.
El impuesto de sociedades, en particular, ha sido durante algún tiempo un tema espinoso, ya que las grandes multinacionales siguen utilizando su presencia global para trasladar beneficios a paraísos fiscales con el fin de minimizar su carga fiscal en países con impuestos más altos.
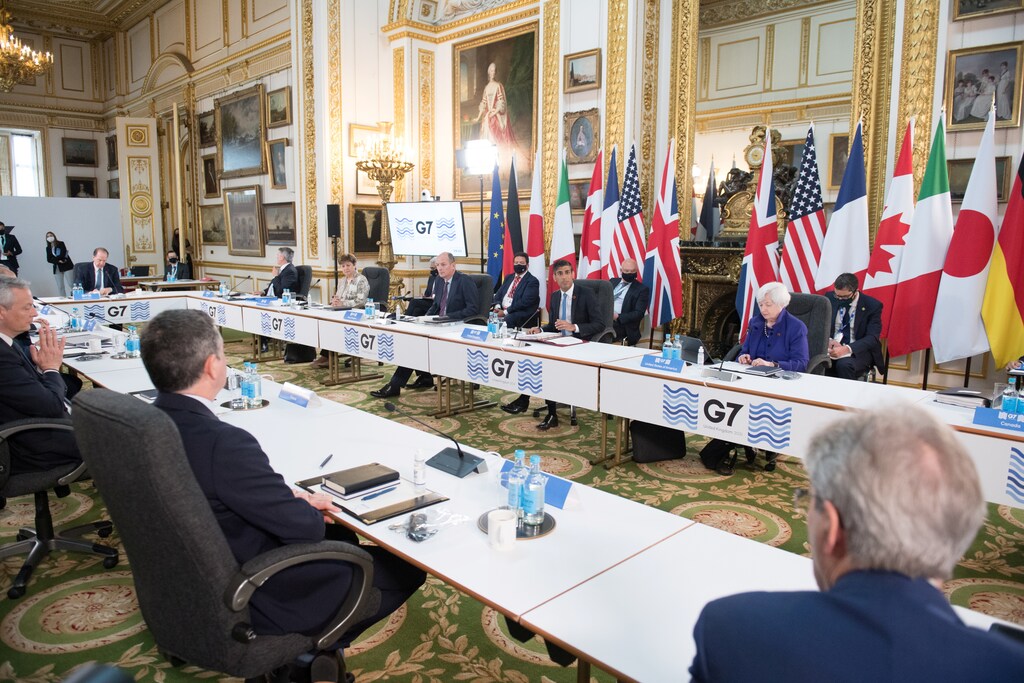
Para desincentivar el arbitraje fiscal entre países, el G7 –las siete principales economías del mundo– acordó en junio de 2021 implantar un impuesto mínimo global del 15 % sobre las mayores empresas del mundo. Además, los países en los que operan podrán obtener una parte más justa de los impuestos, con independencia de si las empresas tienen su domicilio fiscal en ellos.
Gran parte de este plan se remonta a trabajos previos realizados durante muchos años por la Organización para la Cooperación y el Desarrollo Económicos (OCDE) como parte de su iniciativa sobre erosión de la base imponible y traslado de beneficios (BEPS, por sus siglas en inglés).
En octubre de 2021, 136 países y jurisdicciones se adhirieron a la Declaración sobre la solución en dos pilares para abordar los desafíos fiscales derivados de la digitalización de la economía. Después, en septiembre de 2022, 5 países de la Unión Europea se comprometieron a aplicar unilateralmente el segundo pilar del acuerdo, incluso si el Consejo Europeo no lograba alcanzar un acuerdo al respecto.
¿Por qué necesitamos un nuevo sistema de impuesto de sociedades?
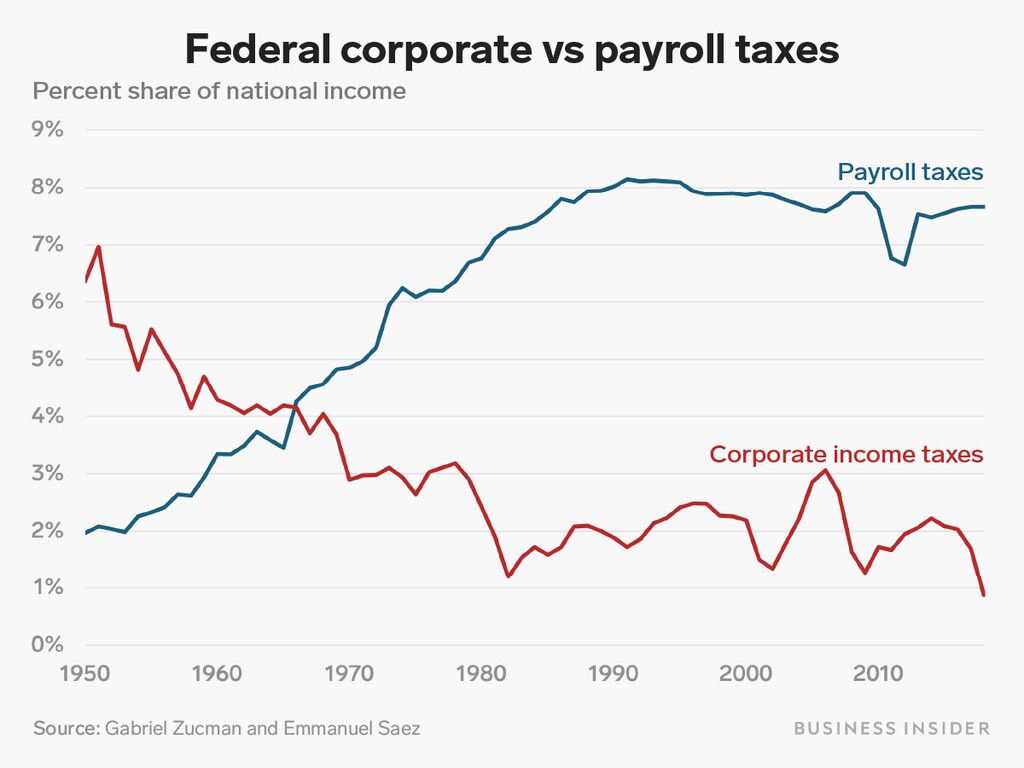
Entre 1980 y 2020, el tipo medio del impuesto de sociedades bajó de casi el 50 % a alrededor del 24 % a escala mundial. Pero muchas de las mayores empresas del mundo, especialmente las grandes compañías tecnológicas, pagan incluso menos que eso. En Estados Unidos, por ejemplo, su tipo impositivo efectivo es significativamente inferior al tipo nominal del 21 %. También es inferior a los pagos realizados por las grandes empresas consolidadas de otros sectores.
Al mismo tiempo, las cotizaciones sociales están aumentando, lo que crea una enorme brecha entre los contribuyentes y las mayores empresas del mundo. Las cotizaciones sociales representan ahora una proporción mayor de la renta nacional de Estados Unidos que el impuesto de sociedades, a pesar del estancamiento de los salarios. Business Insider cita a Gabriel Zucman, experto en fiscalidad de sociedades de la Universidad de California, Berkeley, quien califica este escenario de «un poderoso motor de desigualdad».
¿Resolverá el tipo impositivo mundial del G7 recién acordado el problema?
En un informe reciente, el Foro Económico Mundial aboga por diseñar mecanismos fiscales más progresivos para trasladar la carga tributaria de la base a la cima. Pero ¿logrará esto un impuesto de sociedades unificado como el previsto por el G7?
Existe un consenso creciente de que es un paso en la dirección correcta, pero que aún hay que resolver muchos detalles para saber si esto solucionaría realmente el problema.
La evaluación del impacto que tendrá la reforma del G7 depende en gran medida de la perspectiva de cada uno.
La administración Biden había fijado inicialmente como objetivo un impuesto de sociedades mundial del 21 %, mientras que defensores como la Red de Justicia Fiscal y Oxfam habían pedido un 25 %. Por tanto, el 15 % acordado queda algo por debajo de esta cifra.
Para quienes abogan por un impuesto de sociedades más justo, el porcentaje será demasiado bajo, afirma Dani Rodrik, catedrático de Economía Política Internacional de la Universidad de Harvard, en un artículo de opinión para Project Syndicate. Pero los países que dependen de incentivos fiscales de sociedades para atraer inversión extranjera directa (IED) considerarán que el nivel es demasiado alto. Esto afecta principalmente a las economías emergentes; Rodrik cita a Moldavia (12 %), Paraguay (10 %) y Uzbekistán (7,5 %) como ejemplos.
¿Cómo afectará la reforma del impuesto de sociedades del G7 a las economías en desarrollo?
Incluso entre las economías desarrolladas existen preocupaciones. Irlanda, que ha dependido en gran medida de incentivos fiscales para atraer IED (12,5 %), podría verse afectada. Y en el Reino Unido, el régimen propuesto podría reducir en unos dos tercios los ingresos actuales del país procedentes de su impuesto digital sobre las grandes empresas tecnológicas globales que operan en el Reino Unido.
Sin embargo, eso no es nada en comparación con los países de ingreso bajo y medio, que son posiblemente los que más necesitan mayores ingresos fiscales para afrontar la recuperación tras la COVID-19. Como ha informado el Financial Times, el temor en estos mercados es que las multinacionales seguirían pagando la mayor parte de los impuestos donde tienen su domicilio fiscal y que las economías en desarrollo solo verían una pequeña parte de los nuevos ingresos fiscales, incluso si la mano de obra y las materias primas proceden de los países afectados.
El Foro Africano de Administración Tributaria, por ejemplo, ha defendido un enfoque escalonado en la tributación de sociedades para los países más pequeños, que permita establecer umbrales y tipos de responsabilidad fiscal diferentes en las economías más pequeñas.
Sin embargo, el foco puesto en el G7 –y en el G20 en la siguiente fase– también implica que muchas economías de ingreso bajo y medio no están actualmente «en la mesa» para influir en las negociaciones y deliberaciones.
¿Cuáles son los enfoques alternativos para un régimen de impuesto de sociedades más justo?
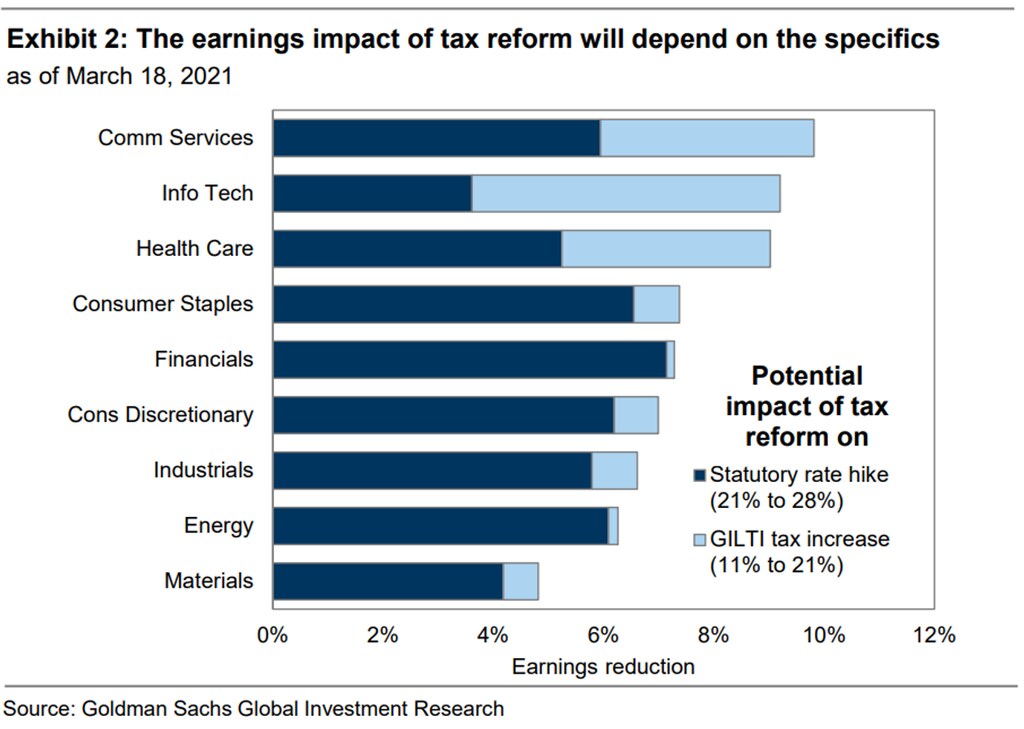
Al analizar las implicaciones del acuerdo del G7, la conclusión más evidente es que, incluso si el G20 ratifica los planes y se pulen las imperfecciones, no representará más que una gota en el océano para las mayores empresas del mundo. Los analistas de Goldman Sachs han previsto que el impacto en el S&P 500, de media, será de tan solo alrededor del 1-2 %, y que incluso para las empresas tecnológicas se mantendrá muy por debajo del 3 % (véase el gráfico).
Un problema es que, con el régimen del G7, el impuesto de sociedades seguiría gravando los beneficios; y, como hemos visto, los beneficios son un bien muy escurridizo. No solo eso, sino que existen grandes multinacionales cuya facturación y capitalización bursátil han crecido de forma significativa, pero cuyos márgenes de beneficio se han mantenido por debajo del umbral del 10 % propuesto como límite inferior por el G7. Así pues, tal como están las cosas, estas organizaciones no entrarían en el régimen del G7.
Mientras se exploran vías para abordar esto, otra propuesta para establecer una distribución más justa de los impuestos procede de los expertos fiscales Emmanuel Saez y Gabriel Zucman de la Universidad de California, Berkeley. En lugar de gravar los beneficios, su régimen propuesto aplicaría un impuesto del 0,2 % sobre la capitalización bursátil de las empresas cotizadas, es decir, el valor de sus acciones. Pero, lo que es importante, este régimen no esperaría a que los beneficios superen un determinado umbral para materializarse, sino que generaría pagos mucho antes. Los impuestos recaudados podrían asignarse de forma proporcional a las ventas realizadas en cada país, lo que incluiría a países que no pertenecen al G20.
También existe una propuesta de reforma de las Naciones Unidas que merece ser considerada. Dirigida específicamente a las empresas de servicios digitales, el enfoque de la ONU se basa en gravar los ingresos digitales de las empresas allí donde se generan, país por país, en lugar de donde la empresa tiene su residencia. Las propuestas de la ONU cuentan con el apoyo de un número creciente de economías emergentes, entre ellas India, Argentina, Nigeria y Vietnam.
Alternativamente, Alex Cobham, director ejecutivo de la Red de Justicia Fiscal, ha defendido el concepto de un tipo impositivo mínimo efectivo (METR, por sus siglas en inglés). En un artículo reciente de Agenda, sostiene que el METR «ofrece una norma sencilla y única para todos los países y todas las multinacionales, y sin necesidad de modificar tratados».
Resolver los detalles de un régimen mundial de impuesto de sociedades
A la espera de la ratificación por parte del G20, está claro que la propuesta del G7 es un esfuerzo histórico para lograr que el mundo se alinee en materia de impuesto de sociedades. Pero la ratificación solo será el comienzo de un largo proceso de configuración de un sistema mundial de impuesto de sociedades, porque, como hemos visto, no existe una solución única válida para todos los países.
La mayor incógnita es si reducir el impuesto de sociedades, al 15 % en el caso del régimen del G7, favorece el crecimiento, lo que sería clave para la recuperación tras la COVID-19. Un metaanálisis reciente de 42 estudios académicos sugiere que «la atención que la tributación de sociedades ha recibido en los debates sobre reformas económicas estructurales como fuente de crecimiento económico parece en gran medida exagerada. Los recortes del impuesto de sociedades pueden haber estimulado la competencia fiscal internacional [...], pero no parecen haber promovido significativamente el crecimiento económico».
El impuesto sobre la renta de sociedades no debe considerarse una panacea, y deben priorizarse, junto con él, otras vías más rápidas.
Para cubrir las brechas presupuestarias inmediatas, en particular en las economías en desarrollo, puede valer la pena considerar el concepto de impuesto de solidaridad del Fondo Monetario Internacional, aplicado a las rentas o la riqueza elevadas. El FMI considera que este es un modo de reunir los recursos necesarios para afrontar la recuperación tras la COVID-19. Esta propuesta también exigiría cuentas a las personas con un patrimonio neto elevado, muchas de las cuales no pagan impuestos o pagan muy pocos.




