Diez años después de una de las crisis financieras más profundas de la historia, los economistas siguen buscando las causas profundas que desencadenaron aquellos acontecimientos. Existe consenso en que la crisis fue consecuencia de una acumulación excesiva de riesgo y apalancamiento en el sector bancario. Los bancos se expusieron en exceso a pasivos a corto plazo susceptibles de retirarse rápidamente e invirtieron en carteras de riesgo en busca de rentabilidad (para un repaso de las causas, véanse Adrian y Shin 2009, Hanson et al. 2011). Los incentivos que los llevaron a ese comportamiento, con consecuencias descontroladas y quizá imprevistas, siguen siendo objeto de acalorados debates.
Han surgido dos explicaciones generales, y ambas dieron lugar a una intensa investigación teórica y empírica. La primera es una política monetaria laxa; la segunda, la globalización bancaria. Hay abundantes pruebas sólidas de que la política monetaria laxa desempeñó un papel significativo (para una contribución empírica, véase, por ejemplo, Jimenez et. al. 2014; para un trabajo teórico sobre el tema, véase Angeloni y Faia 2013). Varios estudios han evaluado el papel de la globalización bancaria en la dinámica del crédito (entre otros, véanse Claessens y van Horen 2014, 2015), pero hasta ahora ninguno ha abordado cómo se relacionan las decisiones de los bancos de entrar en mercados extranjeros con sus efectos en una serie de medidas de riesgo individual y sistémico. Eso es lo que nos propusimos hacer en un artículo reciente (Faia et al. 2018).
Estudiar el impacto de la expansión internacional en el riesgo bancario es difícil, principalmente por la falta de datos granulares y coherentes sobre la entrada de los bancos en mercados extranjeros. No es posible recopilar datos sobre estas entradas a partir de conjuntos de datos oficiales; se requiere una búsqueda manual en diversas fuentes. Ya existían datos previos sobre las entradas en mercados extranjeros (véanse de nuevo Claessens y van Horen 2014, 2015). Sin embargo, dado que se utilizaban para investigar cuestiones relacionadas con la dinámica del crédito, la recopilación se limitaba principalmente a las actividades de banca minorista. Para evaluar las consecuencias de la expansión internacional en el riesgo bancario, es preciso ampliar la recopilación de datos a todas las actividades bancarias que puedan contribuir al riesgo de los activos y pasivos de los bancos. Esto explica nuestro enfoque en los grupos bancarios europeos. El modelo de negocio bancario europeo es el de la banca universal, sin restricciones en cuanto a actividades. Por ello, Europa ofrece un excelente laboratorio: los bancos pueden dedicarse tanto a la banca minorista como a la banca de inversión, la inversión directa en actividades extranjeras, el factoring, entre otras actividades, todas las cuales contribuyen al riesgo bancario.
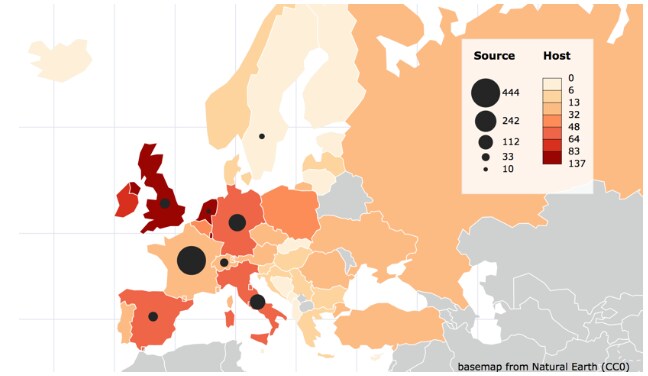
En concreto, comenzamos recopilando datos sobre las entradas en mercados extranjeros de 15 bancos europeos clasificados como bancos de importancia sistémica mundial (GSIB, por sus siglas en inglés) por el Comité de Supervisión Bancaria de Basilea (2014), a finales de 2015, para un período de 10 años, de 2005 a 2014. La figura 1 muestra la distribución geográfica de las 852 aperturas registradas1 entre 2005 y 2014. Revela la concentración de los GSIB en Europa occidental, donde los bancos franceses son los que más se expandieron. Las aperturas también se producen sobre todo en Europa occidental, especialmente en grandes centros financieros como el Reino Unido, Luxemburgo y los Países Bajos.
Figura 1 Expansión de los bancos en Europa, 2005–2014
A continuación, relacionamos nuestros datos de entrada con diversas variables del balance y un amplio conjunto de métricas de riesgo. Utilizamos varias métricas de riesgo estándar tomadas de la bibliografía. Lo más importante es que consideramos tanto métricas de riesgo individual como sistémico. Para el riesgo individual, empleamos métricas de mercado, así como indicadores contables basados en los modelos internos de riesgo de los bancos. Esto garantiza que nuestros resultados no estén determinados ni por condiciones de mercado exuberantes ni por evaluaciones internas sesgadas del riesgo. Las métricas de riesgo individual que consideramos son el precio de los swaps de incumplimiento crediticio (CDS), la ratio de provisiones para pérdidas crediticias, la desviación estándar de los rendimientos, la puntuación Z y la ratio de apalancamiento. Como métricas de riesgo sistémico utilizamos el déficit de capital condicional, el déficit marginal esperado a largo plazo y el ΔCoVaR calculado con precios de CDS o de acciones.
Figura 2 Evolución de los CDS y expansión bancaria, 2005–2014
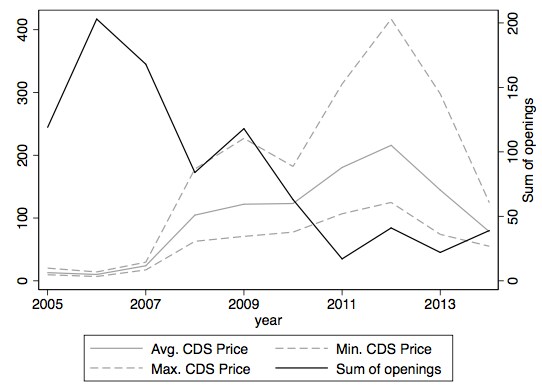
La figura 2 muestra la serie temporal del precio medio de los CDS (que corresponde a la percepción del riesgo en el mercado) y el total de aperturas en el extranjero de los 15 GSIB de nuestra muestra. Revela una clara correlación negativa entre el riesgo y las aperturas durante el período 2005–2014. Se observan patrones similares en las demás métricas de riesgo.
Un reto metodológico al evaluar si este tipo de correlación revela realmente un efecto causal de la expansión internacional en la reducción del riesgo consiste en encontrar un instrumento adecuado para medir la expansión que no se vea afectado ni covaríe con el propio riesgo. Construimos nuestro instrumento mediante un modelo gravitacional, en el que las entradas en mercados extranjeros se regresan sobre varios indicadores de distancia.[2] Nuestro análisis empírico, que relaciona las distintas medidas de riesgo con el instrumento gravitacional, revela inequívocamente que, en nuestra muestra de bancos europeos, hay pruebas sólidas y robustas de que la expansión internacional de los bancos reduce el riesgo, tanto desde una perspectiva individual como sistémica. El resultado tiene importantes implicaciones para las políticas, pues pone en duda la idea de que la globalización bancaria fuera una de las causas de la crisis.
Profundizamos en los canales que determinan este resultado. En concreto, pusimos a prueba un canal novedoso y algo desatendido, relacionado con la competencia bancaria.
Desde un punto de vista teórico, cuando un banco se expande a un mercado extranjero en el que la presión competitiva difiere de la de su mercado de origen, las implicaciones para el riesgo del banco son ambiguas. Consideremos un escenario sencillo de competencia imperfecta en el que los bancos captan depósitos de los hogares para financiar mediante préstamos los proyectos de las empresas. En el lado de los activos, los préstamos son arriesgados debido al riesgo moral de las empresas, derivado de la responsabilidad limitada (Boyd y De Nicolo 2005, Faia y Ottaviano 2017). En el lado de los pasivos, como los depósitos son pasivos a corto plazo mientras que los préstamos son activos a largo plazo parcialmente ilíquidos, el desajuste de liquidez expone a los bancos a la vulnerabilidad ante corridas bancarias (por ejemplo, Rochet y Vives 2004). El impacto de una mayor competencia en el riesgo bancario general es ambiguo porque una competencia más intensa puede aumentar o reducir tanto los depósitos captados como los préstamos concedidos por el banco; además, el cambio en la asunción de riesgos de las empresas en el lado de los activos puede prevalecer sobre, o quedar contrarrestado por, el cambio opuesto en la vulnerabilidad del banco ante corridas en el lado de los pasivos.
A pesar de la ambigüedad teórica, nuestro análisis empírico concluye que la expansión en mercados extranjeros más competitivos que el mercado de origen reduce el riesgo individual de los bancos. Los resultados son menos concluyentes en cuanto al riesgo sistémico. Esto es comprensible. Es probable que el riesgo sistémico dependa de diversas características del mercado (como el tipo de interconexiones) y de otras externalidades macroeconómicas que van más allá de la competencia.
En este sentido, nuestros resultados también sugieren que la consolidación de la industria bancaria promovida por los reguladores para fomentar la estabilidad tras la crisis financiera puede acarrear consecuencias imprevistas para el riesgo bancario a través del canal de la competencia.




