Los impagos de las hipotecas para vivienda excluyen a los hogares morosos del mercado inmobiliario y endurecen las restricciones de capital a los prestamistas. Ambos efectos hacen bajar los precios de la vivienda y crean un posible papel para la política pública.
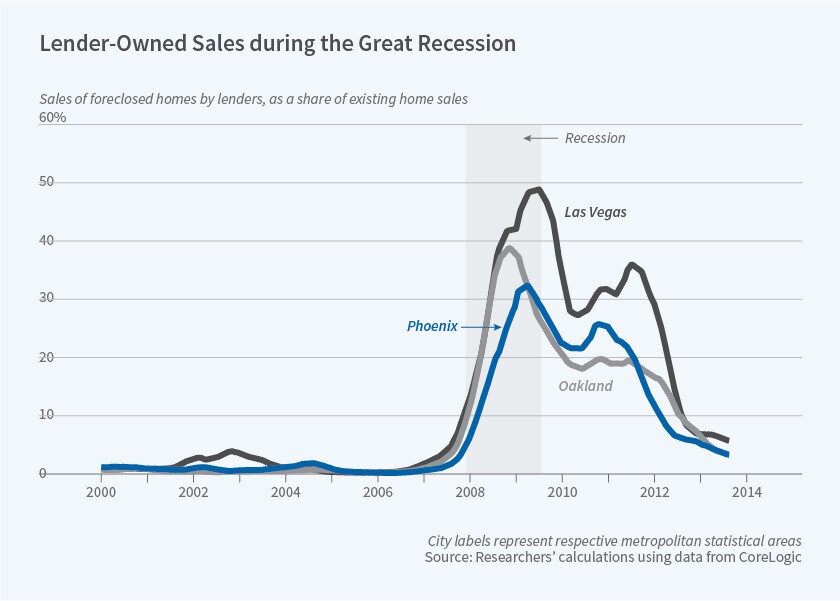
Entre 2006 y 2013, los prestamistas hipotecarios ejecutaron las hipotecas de alrededor del 8 por ciento de los propietarios de viviendas en Estados Unidos. Las ejecuciones desempeñan un papel complejo en la dinámica del mercado inmobiliario, y varias políticas adoptadas durante la Gran Recesión se diseñaron para reducir la tasa de ejecuciones.
En un nuevo estudio sobre el comovimiento de los precios de la vivienda y las ejecuciones hipotecarias, ¿Cómo agravan las ejecuciones hipotecarias las crisis del mercado inmobiliario? (documento de trabajo de la NBER 26216), Adam M. Guren y Timothy J. McQuade exploran cómo las ejecuciones hipotecarias amplifican el impacto de las perturbaciones en la demanda de vivienda.
Los investigadores identifican tres canales a través de los cuales las ejecuciones afectan a la demanda. En primer lugar, a los compradores que incumplen sus hipotecas se les anota una marca de ejecución en su historial crediticio. Esto significa que quedan excluidos del mercado inmobiliario, porque no pueden obtener otra hipoteca hasta que se elimine esta marca. En segundo lugar, los bancos y otros prestamistas se enfrentan a restricciones de capital, que se endurecen cuando los préstamos entran en mora. Es más difícil para los prestamistas conceder nuevas hipotecas cuando están más restringidos. Por último, cuando los prestamistas en dificultades venden viviendas ejecutadas por menos de lo que venden viviendas equivalentes que no están en ejecución, para sacarlas de sus balances, recuperar parte de su inversión y aliviar sus restricciones de capital, los compradores restantes se vuelven exigentes y exigen que los demás vendedores, los que no están en dificultades, también bajen sus precios.
Cuando el mercado inmobiliario sufre una perturbación que reduce la demanda de vivienda y provoca algunas ejecuciones, por ejemplo una caída del empleo, los tres efectos ejercen una presión adicional a la baja sobre los precios de la vivienda y sobre el número de transacciones en el mercado. La interacción dinámica entre la caída de los precios, los impagos y las restricciones crediticias deja a un número cada vez mayor de compradores fuera del mercado. La escasez de compradores reduce los precios, intensifica el mercado de compradores y conduce a una espiral descendente de precios e impagos.
Para cuantificar el efecto de los factores relacionados con las ejecuciones en el mercado inmobiliario, los investigadores construyen un modelo del mercado inmobiliario estadounidense y lo calibran con datos del periodo 2006-13. Analizan datos mensuales proporcionados por CoreLogic para 99 de las 100 mayores áreas estadísticas basadas en núcleos urbanos. Entre las ciudades, constatan que el tamaño del auge inmobiliario local previo fue el mejor predictor del tamaño de la siguiente crisis local. Pero las ciudades con un auge mayor —y más ejecuciones durante la crisis— sufrieron una caída más que proporcionalmente mayor, que el modelo atribuye a espirales de precios e impagos.
Los investigadores estiman que las dinámicas relacionadas con las ejecuciones desempeñaron un papel clave en la caída de los precios de las viviendas no ejecutadas en su periodo muestral. Atribuyen el 22 por ciento de la caída a que un número considerable de posibles compradores de vivienda quedó excluido del mercado por el mal historial crediticio asociado a marcas de ejecución anteriores. El racionamiento de crédito por parte de los prestamistas —el efecto de las restricciones crediticias más estrictas sobre las instituciones financieras— puede explicar otro 23 por ciento de la caída de precios y una proporción mayor, alrededor del 40 por ciento, de la caída de las ventas de viviendas. El «efecto comprador exigente» contribuyó otro 3 por ciento a la caída de precios. Las caídas persistentes en la valoración de las viviendas explican el 52 por ciento restante, lo que implica un significativo sobreajuste debido a las ejecuciones.
Los investigadores también estudian cómo diversas intervenciones de política podrían haber frenado la tasa de ejecuciones y la caída de los precios de la vivienda. Estas intervenciones tienen el mayor beneficio cuando las perturbaciones de la demanda de vivienda son transitorias. Al permitir a los prestatarios disponer de tiempo para ponerse al día con sus préstamos, estas políticas reducen la tasa global de ejecuciones.
Una política gubernamental de inyectar efectivo o capital por un importe equivalente al 50 por ciento de las pérdidas bancarias habría reducido las ejecuciones un 19,3 por ciento y las caídas de precios un 23,9 por ciento, a un coste de 2.175 dólares por hogar. Reducir el principal con un pago de 10.000 dólares hasta un ratio préstamo-valor del 115 por ciento habría reducido los impagos un 16,4 por ciento y las caídas de precios un 10,5 por ciento, a un coste de 1.917 dólares. Si el gobierno hubiera comprado viviendas ejecutadas y las hubiera vendido al cabo de un año, reduciendo tanto las ejecuciones como el racionamiento de crédito por parte de los prestamistas, el número de ejecuciones habría disminuido un 40,3 por ciento y las caídas de precios se habrían reducido un 44,8 por ciento, a un coste de 2.150 dólares por hogar, concluyen los investigadores. El análisis indica que las políticas más rentables abordan directamente el desequilibrio entre oferta y demanda en el mercado.




