Muchas personas en todo el mundo no pueden hacer frente a una emergencia financiera, como una pérdida repentina de ingresos o un gasto imprevisto.
Según la base de datos Global Findex, el 55 % de los adultos de las economías en desarrollo podía acceder de forma fiable a dinero para emergencias en un plazo de un mes, pero el 45 % no podía.
Las formas seguras y formales de ahorrar y las políticas que fomentan el ahorro dirigidas a las mujeres y a las personas de bajos ingresos pueden ayudar a desarrollar la resiliencia financiera necesaria para superar estas emergencias.
En un año determinado, más de la mitad de los hogares de Estados Unidos vivirá un suceso que generará un gasto considerable por encima del presupuesto habitual del hogar. Estos sucesos, ya sean una enfermedad, un accidente o daños a sus bienes, pueden causar graves dificultades a quienes carecen de resiliencia, es decir, de la capacidad para hacer frente a una emergencia financiera, como una pérdida repentina de ingresos o un gasto imprevisto. La resiliencia es un aspecto de la inclusión financiera, junto con el acceso a servicios financieros y el uso de productos financieros, que genera beneficios.
Y muchas personas carecen de resiliencia financiera. La edición más reciente de la Base de datos Global Findex preguntó a adultos de todo el mundo si podían acceder a dinero adicional —3.300 dólares en Estados Unidos y 320 dólares en India (equivalentes al 5 % del ingreso nacional bruto del país)— en un plazo de 30 días y, de ser así, qué tan difícil les resultaría. Los resultados muestran que el 55 % de los adultos de las economías en desarrollo podía acceder de forma fiable a dinero para emergencias en ese plazo de un mes. Esto significa que el 45 % de los adultos no dispone de medios financieros para hacer frente a una crisis económica. Para estas personas y sus familias, reducir los gastos en bienes de primera necesidad puede ser la única forma de liberar recursos para atender una necesidad financiera urgente.
La proporción de adultos con resiliencia financiera varía ampliamente según la ubicación geográfica y está relacionada con las fuentes de dinero para emergencias a las que recurren. Para quienes promueven el bienestar financiero, comprender estos resultados de Global Findex 2021 puede ayudar a orientar el desarrollo de productos y las políticas para desarrollar resiliencia financiera.
Estas son algunas de las principales conclusiones del informe:
La familia y los amigos son la fuente de dinero más habitual a la que se recurre en una emergencia, y la menos fiable
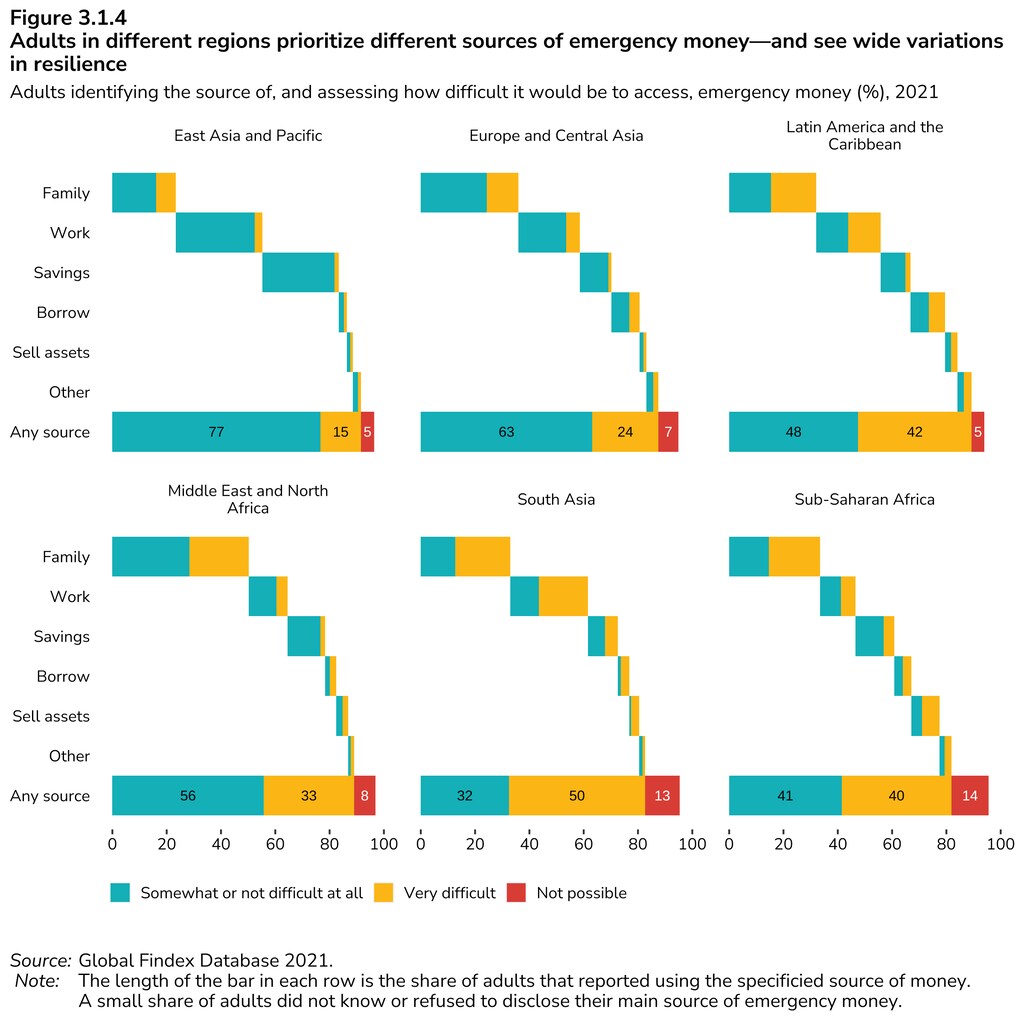
La familia y los amigos son la primera fuente de dinero para emergencias para el 30 % de los adultos de las economías en desarrollo; les sigue de cerca el ingreso laboral, al que recurriría el 27 %. Sin embargo, hay una diferencia significativa en la fiabilidad de estas fuentes. Cerca de la mitad de quienes acudirían a familiares y amigos afirman que sería muy difícil conseguir el dinero; en cambio, un tercio de quienes intentarían aumentar sus horas de trabajo dice que sería muy difícil obtenerlo.
En contraste, solo el 18 % de los adultos de las economías en desarrollo opta por los ahorros, y menos de una quinta parte de este grupo afirma que le resultaría difícil obtener dinero de esa fuente. Estos datos señalan los beneficios de las cuentas de ahorro para mejorar la resiliencia financiera. No es irrealista que las personas de bajos ingresos ahorren. Las investigaciones muestran que incluso las personas muy pobres pueden ahorrar pequeñas cantidades, y de hecho lo hacen que con el tiempo se acumulan hasta alcanzar sumas significativas.
Asia Meridional es la región con menor resiliencia financiera del mundo; Asia Oriental, la de mayor resiliencia
Al examinar estas tendencias más a fondo en distintas zonas geográficas, observamos una gran variación entre regiones en la forma en que las personas afrontan emergencias costosas. En Oriente Medio y Norte de África, por ejemplo, más del 50 % recurre a familiares y amigos en una emergencia, más de 20 puntos porcentuales por encima del promedio de las economías en desarrollo. Por suerte, las redes personales y sociales también son algo más fiables en Oriente Medio y Norte de África que en otros lugares: alrededor del 60 % de los adultos que recurren a familiares afirma que no sería difícil conseguir el dinero.

En cambio, una proporción menor, de alrededor del 35 %, de las personas de Asia Meridional recurre a familiares y amigos para obtener dinero en una emergencia, pero cerca de dos tercios afirma que sería difícil conseguirlo. Una proporción igual, de alrededor del 35 %, intentaría buscar oportunidades de trabajo adicionales, pero esta fuente tampoco es fiable para cerca de dos tercios de este grupo. Como resultado, Asia Meridional es la región con menor resiliencia financiera del mundo: solo el 32 % de los adultos afirma que podría acceder a dinero para emergencias en un plazo de 30 días sin demasiada dificultad.
En cambio, Asia Oriental y el Pacífico es la región en desarrollo más resiliente del mundo: el 77 % de las personas afirma que podría acceder a dinero para emergencias. Es interesante que sus fuentes difieran de las de las regiones con menor resiliencia financiera. Alrededor del 30 % de los adultos recurriría a sus ahorros y una proporción igual recurriría a trabajo adicional para obtener dinero en una emergencia. Además, la gran mayoría de los adultos que recurrirían a cualquiera de estas fuentes (más del 90 % en cada caso) afirma que podría conseguir el dinero sin dificultad.
Cabe señalar que China influye mucho en estos promedios: los datos de Global Findex 2021 indican que el 89 % de los adultos tiene una cuenta bancaria y el 45 % ahorra formalmente. Alrededor del 20 % de los habitantes de Asia Oriental también recurre a sus amigos, pero sus redes sociales parecen más fiables que en otros lugares, ya que solo cerca de una cuarta parte de este grupo afirma que sería muy difícil conseguir el dinero.
El ahorro es el denominador común de la resiliencia financiera y es especialmente importante para las mujeres y las personas pobres
Los datos de Global Findex indican que el ahorro es la forma más fiable de superar una emergencia financiera. En todos los segmentos de la población, ya sea por región, grupo de ingresos o género, los adultos que recurren a sus ahorros para obtener dinero en una emergencia confían más en que podrán acceder a él sin demasiada dificultad que quienes pertenecen a su mismo grupo y recurren a otras fuentes.
El mensaje principal que extraemos de estos datos tiene dos partes. En primer lugar, las personas necesitan un lugar seguro y asequible donde ahorrar, y las cuentas formales de ahorro son la mejor opción. Mejor aún sería que esas cuentas incluyeran características de diseño que hicieran que ahorrar fuera fácil, sencillo y gratificante. Estas incluso pueden ayudar a las personas con ingresos muy bajos a empezar a acumular los ahorros que necesitan para superar emergencias financieras; ahorrar para inversiones, por ejemplo, en un negocio o para pagar la educación; y tener mayor confianza y control sobre su vida financiera. En períodos de alta inflación, puede ser necesario ofrecer tasas de interés sobre los depósitos lo bastante altas para contrarrestar las pérdidas de poder adquisitivo y servir de incentivo para ahorrar.
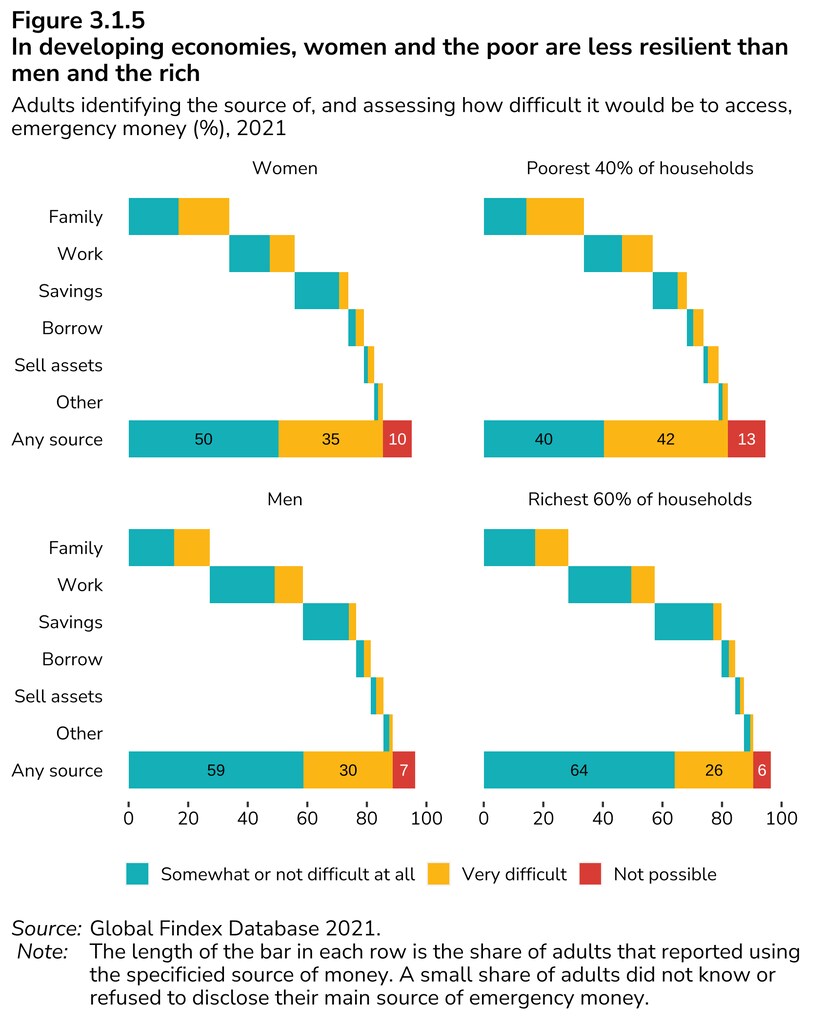
En segundo lugar, las mujeres y los integrantes de hogares de bajos ingresos deberían ser un foco específico de las políticas que fomentan el ahorro, ya que tienen más probabilidades que los hombres y los integrantes de hogares de mayores ingresos de recurrir a familiares y amigos y de afirmar que sus redes sociales no son fiables.
En los últimos 10 años, el mundo ha logrado avances notables en la ampliación de la inclusión financiera, al aumentar el acceso a cuentas y el uso de servicios como los pagos, el ahorro y el crédito. Es hora de prestar la misma atención a la resiliencia financiera para ayudar a las personas de bajos ingresos a superar acontecimientos imprevistos y mantener la estabilidad financiera en el futuro.




