La deuda mundial se dispara: el FMI estima que la deuda pública mundial supera los 100 billones de dólares, o alrededor del 93 % del PIB mundial.
Tras la Segunda Guerra Mundial, se utilizó la «represión financiera» para reducir el ratio deuda/PIB.
Pero ¿en qué consiste esta política de reducción de deuda y qué impacto tiene a largo plazo?
En 1940, un año antes de que Estados Unidos entrara en la Segunda Guerra Mundial, la deuda pública ascendía a 50 700 millones de dólares. En 1941, el ratio de deuda pública sobre el PIB era del 42 %. En diciembre de ese año, Estados Unidos entró en la guerra. Para 1945, la deuda pública se había multiplicado por cinco hasta alcanzar los 260 000 millones de dólares, ya que el Servicio Fiscal del Tesoro se endeudó para financiar el esfuerzo bélico.
Aunque los niveles de deuda se mantuvieron prácticamente estables, la posguerra fue una época de crecimiento, y la ratio de deuda pública sobre el PIB pasó del 106 % en 1946 al 23 % en 1974, según un documento de trabajo del FMI.
No fue solo el crecimiento lo que hizo posible esta notable hazaña; también intervino otro factor.
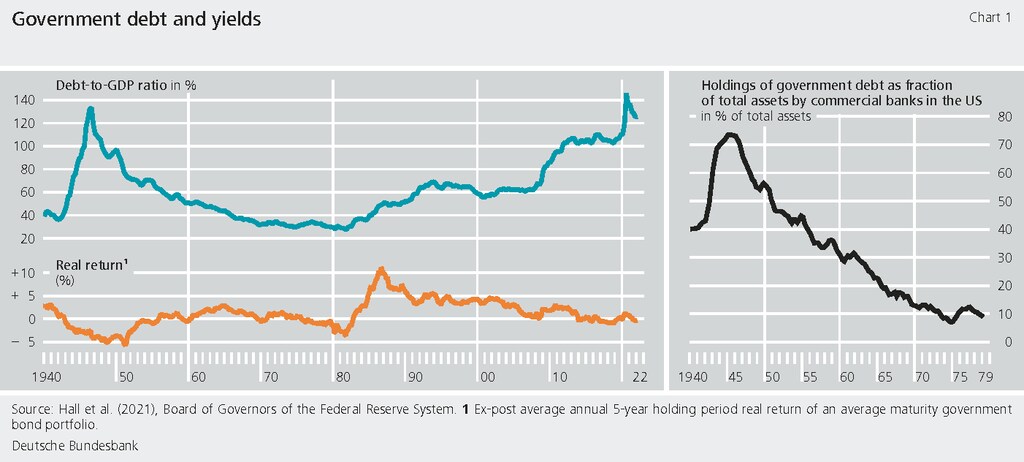
Los tipos de interés se mantuvieron bajos en lo que un estudio de 2024 del banco central alemán, el Deutsche Bundesbank, denominó una «política no convencional para reducir el ratio deuda/PIB».
Conocida como «represión financiera», esta política engloba medidas que permiten a un gobierno colocar su deuda entre las entidades financieras a «tipos de interés artificialmente bajos».
Y no solo Estados Unidos utilizó este método para reducir la carga de la deuda en la posguerra. En todo el mundo desarrollado, el ratio deuda/PIB pasó del 100 % en 1945 al 20 % en 1970, según la BBC.
¿Cuál es la situación actual de la deuda mundial y de la deuda de Estados Unidos?
Los países pueden gestionar la deuda mediante diversas estrategias, entre ellas la consolidación fiscal (políticas para recortar el gasto o subir los impuestos con el fin de reducir los déficits presupuestarios), la reestructuración de la deuda (renegociación de las condiciones de pago), canjes de deuda por medio ambiente (condonación de deuda a cambio de compromisos medioambientales) y programas internacionales de alivio de la deuda (como la Iniciativa PPME) para respaldar el crecimiento económico y la sostenibilidad.
Pero, con la economía mundial sometida a una presión considerable, los gobiernos disponen de pocas opciones fiscales para reducir el ratio deuda/PIB, lo que hace que la represión financiera resulte una opción atractiva.
En octubre de 2024, el FMI estimó que la deuda pública mundial superaba los 100 billones de dólares, o alrededor del 93 % del PIB mundial, con el potencial de alcanzar el 100 % del PIB en 2030 (niveles similares a los de 1945). Esto significa que los gobiernos destinan cada vez más recursos al pago de intereses de la deuda, lo que socava los esfuerzos por impulsar el crecimiento.
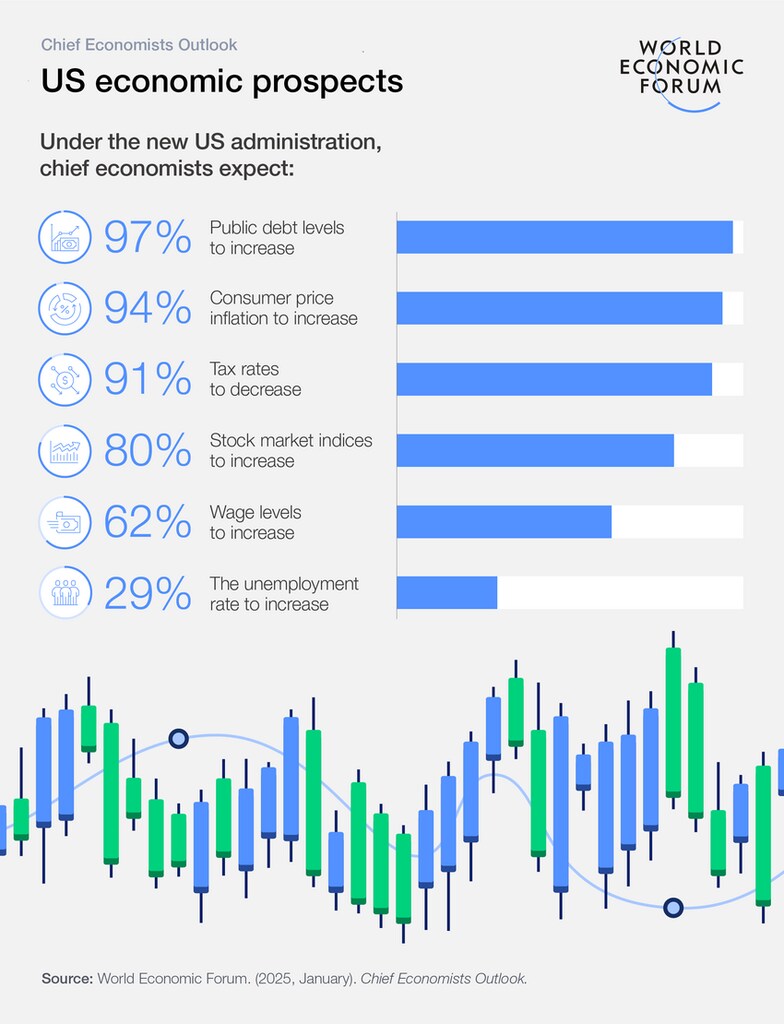
El Chief Economists Outlook del Foro Económico Mundial afirmó en enero: «Los gobiernos se enfrentarán a presiones crecientes para abordar un «trilema de política fiscal», que consiste en hacer frente a los costes relacionados con la seguridad, el envejecimiento de la población y el cambio climático, sin poner en peligro la sostenibilidad de la deuda ni provocar un rechazo político al aumento de los impuestos».
La deuda de Estados Unidos asciende a 36,2 billones de dólares, cifra que la gran mayoría de los economistas jefe encuestados por el Foro considera que aumentará con la administración Trump.
El fundador de Bridgewater Associates, Ray Dalio, ha advertido a Estados Unidos, Reino Unido y otros países con déficits de deuda crecientes sobre la «espiral mortal de la deuda», es decir, la situación en la que el deudor necesita «pedir dinero prestado para pagar el servicio de la deuda, y esta se acelera».
Mientras tanto, la carga de la deuda tiene un enorme impacto en el desarrollo: más de 50 países en desarrollo destinan más del 10 % de sus ingresos totales a costes del servicio de la deuda, y se estima que 3300 millones de personas viven en países que gastan más en intereses de la deuda que en educación o sanidad.
¿Qué es la represión financiera?
La represión financiera es, esencialmente, un conjunto de políticas diseñadas para gestionar las obligaciones fiscales de un país manteniendo los tipos de interés artificialmente bajos. Aunque potencialmente eficaz a corto plazo, este enfoque conlleva riesgos y implicaciones económicas significativas a largo plazo.
Por lo general, da lugar a que los ahorradores obtengan rendimientos inferiores a la tasa de inflación, lo que erosiona efectivamente el valor real de sus ahorros con el tiempo.
El concepto fue introducido por primera vez en 1973 por los economistas de Stanford Edward Shaw y Ronald McKinnon para describir políticas que frenan el crecimiento en los mercados emergentes, pero desde entonces se ha aplicado de forma más amplia, en particular tras la crisis financiera de 2008.
En su documento de trabajo del FMI de 2015, The Liquidation of Government Debt, los economistas Carmen Reinhart y Maria Belen Sbrancia explican las características de la represión financiera que incluyen:
1. Topes o límites a los tipos de interés máximos
2. Control gubernamental de los bancos y entidades financieras nacionales
3. Elevados coeficientes de reservas obligatorias para los bancos
4. Creación de un mercado cautivo para la deuda pública
5. Restricciones a la circulación de capitales a través de las fronteras
Estas medidas permiten a los gobiernos endeudarse a tipos de interés más bajos y, potencialmente, reducir el valor real de su deuda con el tiempo, especialmente cuando se combinan con la inflación.
¿Cuáles son los beneficios y los riesgos?
A corto plazo, la represión financiera ofrece varios beneficios:
Reducción de la deuda: al mantener los tipos de interés bajos y permitir que la inflación erosione el valor real de la deuda, los gobiernos pueden reducir su carga de deuda con el tiempo sin recurrir a un impago total.
Menores costes de financiación: tanto los gobiernos como las empresas pueden acceder a préstamos más baratos, lo que podría estimular la actividad económica y la inversión.
Estabilidad económica: en épocas de crisis, estas políticas pueden ayudar a estabilizar el sistema financiero y evitar el pánico en los mercados, al garantizar un flujo constante de crédito a la economía.
Este enfoque también presenta inconvenientes importantes:
Efecto negativo sobre los ahorradores: Los ahorradores pueden ver cómo el valor real de sus ahorros se erosiona debido a rendimientos inferiores a la tasa de inflación. Esto puede traducirse en una reducción del gasto de los consumidores y en un aumento de la desigualdad económica.
Distorsión del mercado: Al interferir en las fuerzas del mercado, la represión financiera puede provocar una asignación ineficiente del capital y una menor crecimiento económico. Puede desalentar la inversión productiva y la innovación, ya que los tipos de interés artificialmente bajos no reflejan con precisión el verdadero coste del capital.
Redistribución de la riqueza: la represión financiera transfiere de forma efectiva riqueza de los ahorradores a los prestatarios, incluido el gobierno.
Consecuencias económicas a largo plazo: aunque la represión financiera puede proporcionar alivio a corto plazo, puede dar lugar a distorsiones económicas a largo plazo y a una menor productividad.
El futuro de la represión financiera
Las políticas de tipos de interés ultrabajos y las compras de activos a gran escala de los bancos centrales en los últimos años han llevado a algunos economistas a sostener que una forma de la represión financiera ya está en marcha en muchas economías avanzadas.
Sin embargo, aplicar estas políticas en la economía mundial interconectada actual puede resultar más complejo y potencialmente más perturbador que en el pasado. La libre circulación de capitales a través de las fronteras y la mayor sofisticación de los mercados financieros dificultan que los gobiernos mantengan un mercado nacional cautivo para su deuda.
A medida que los gobiernos lidian con el aumento de los niveles de deuda, es probable que el debate sobre el uso de la represión financiera se intensifique. Los responsables políticos deberán sopesar cuidadosamente los beneficios potenciales frente a los riesgos y considerar estrategias alternativas para gestionar la deuda pública.




