Las aplicaciones, modelos y servicios financieros innovadores han revolucionado el acceso a las finanzas de millones de personas en todo el mundo.
Pero, al mismo tiempo, no debemos pasar por alto que muchas personas también siguen siendo vulnerables al abuso financiero doméstico.
La Guía práctica: el papel de las instituciones financieras en la respuesta al abuso financiero doméstico de Grameen Foundation describe cómo abordar el problema.
Los modelos financieros innovadores han revolucionado el acceso a las finanzas de millones de personas en todo el mundo, en particular de mujeres. Si bien hay mucho que celebrar, no debemos pasar por alto que las mismas personas que se benefician también pueden seguir siendo vulnerables al abuso financiero.
Un acceso más amplio a los servicios financieros dota a las personas y a las comunidades de herramientas esenciales para lograr la estabilidad económica y avanzar hacia una mayor movilidad social. El acceso financiero generalizado fomenta el ahorro y la inversión, impulsa la formación de capital y respalda el desarrollo a largo plazo. La inclusión financiera no solo mejora el bienestar individual, sino que también fortalece los cimientos de una economía más equitativa y sólida.
Sin embargo, estas oportunidades pasan por alto el hecho de que los servicios financieros también pueden utilizarse como arma para dañar a otras personas y provocar abuso financiero.
Durante los últimos seis años, Grameen Foundation ha estudiado la relación entre el acceso financiero y el abuso financiero. Los resultados son alarmantes y nos llevaron a crear la completa Guía práctica: el papel de las instituciones financieras en la respuesta al abuso financiero doméstico que describe los pasos que las instituciones financieras pueden seguir para responder al abuso financiero doméstico. Su objetivo es inspirar la innovación y compartir las mejores prácticas entre las instituciones financieras de todo el mundo, en particular las que atienden a las poblaciones más vulnerables.
La epidemia silenciosa del abuso financiero
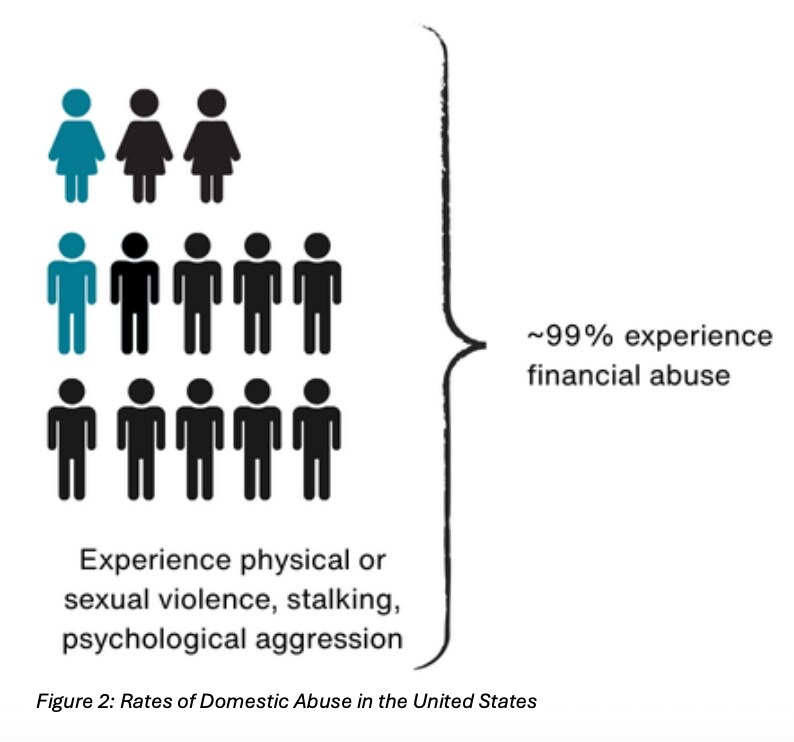
El abuso financiero, una forma generalizada pero a menudo ignorada de control coercitivo económico, está presente en casi el 99 % de los casos de abuso doméstico en Estados Unidos. Consiste en sabotear, explotar o controlar el acceso de una persona a los recursos financieros, con efectos duraderos sobre la estabilidad financiera y el bienestar, incluso después de abandonar una relación abusiva.
A pesar de su prevalencia, el abuso financiero está insuficientemente documentado en cuanto a sus tasas y costes económicos. Se prevé que esta epidemia silenciosa afecte a 1 de cada 3 mujeres en el mundo, atrapando a millones de personas en ciclos de pobreza y violencia.
Las instituciones financieras, desde los bancos hasta los proveedores de servicios financieros digitales, con frecuencia y sin darse cuenta contribuyen a facilitar este abuso al enviar alertas de cuentas a los agresores, permitir préstamos forzados o exigir firmas conjuntas con parejas dañinas.
El abuso financiero está estrechamente relacionado con la seguridad económica de las mujeres, pero esta forma de abuso rara vez se reconoce y no se define de manera uniforme en las leyes. Sin una medición estándar, sigue siendo poco comprendido y documentado.
Veamos qué aspecto puede tener el abuso financiero. Imaginemos a una graduada universitaria que acaba de empezar su primer empleo, entusiasmada por ganar su propio dinero y lograr su independencia. Tras mudarse con su novio, él se ofrece a ayudarla a gestionar sus finanzas.
Con el tiempo, le sugiere una cuenta conjunta para las facturas. Poco después, insiste en que ingrese su salario completo en la cuenta compartida y luego restringe su acceso. Pronto, necesita pedirle permiso para comprar algo tan sencillo como el almuerzo.
Se siente atrapada. Cuando sugiere abrir su propia cuenta, su novio la acusa de desconfianza y amenaza con marcharse. Finalmente, tras confiarse a una amiga, se da cuenta de que se trata de abuso financiero y de que su novio controla sus finanzas para manipularla.
Otro escenario habitual de abuso financiero puede ser el de un viudo que recibe una pequeña pensión y vive en las afueras de la ciudad. Un día, su nieta se ofrece a ayudarle a gestionar los pagos de la pensión, que ahora se distribuyen a través de plataformas de dinero móvil.
Su nieta lo convence para registrar la billetera móvil a su nombre, ya que él no sabe leer ni escribir bien y no tiene teléfono inteligente. No pasa mucho tiempo antes de que la nieta comience a retirar el dinero para sí misma, mintiéndole sobre supuestos retrasos en los pagos.

Cuando intenta pedir ayuda a un funcionario local, le dicen que no tiene pruebas de que el dinero se haya utilizado indebidamente, ya que la cuenta estaba legalmente a nombre de su nieta.
Historias como esta son más comunes de lo que queremos creer y someten a millones de mujeres, personas mayores y muchas personas que viven en la pobreza a situaciones de daño.
Cómo prevenir y responder al abuso financiero
Para abordar el problema del abuso financiero, necesitamos un cambio fundamental en la forma en que abordamos los servicios financieros. Debemos integrar la prevención, la protección y la recuperación frente al abuso financiero en la esencia de todas las formas de finanzas.
Para responder de manera eficaz al abuso financiero doméstico, la guía de Grameen Foundation describe cuatro flujos de trabajo clave que las instituciones financieras pueden adoptar, basados en marcos existentes para el fraude y la explotación financiera de personas mayores:
Fomentar una cultura interna de apoyo mediante el desarrollo de políticas y procedimientos internos que respalden a los empleados que son ellos mismos víctimas-supervivientes o autores de todas las formas de abuso doméstico. Esto incluye ofrecer permisos seguros y apoyo financiero a los empleados que son víctimas-supervivientes, y establecer protocolos claros para responder a amenazas de violencia.
Preparar a los empleados de las instituciones financieras para apoyar a los clientes mediante la realización de investigaciones que permitan comprender cómo los agresores utilizan los servicios financieros de la institución para causar daño a los clientes. Esto debe incorporar definiciones explícitas del abuso financiero doméstico como una conducta indebida que las instituciones financieras vigilarán y a la que responderán. También implicará desarrollar procedimientos claros para responder a las denuncias de abuso y capacitar a los empleados en materia de abuso financiero y procedimientos relacionados.
Educar y apoyar a los clientes creando conciencia sobre el abuso financiero mediante campañas públicas de sensibilización (dirigidas a jóvenes y adultos) o comunicaciones privadas, así como informando sobre la forma en que la institución financiera está preparada para brindarles apoyo cuando se sospeche o se denuncie un abuso financiero.
Reforzar la protección y el apoyo a los clientes mediante la mejora del diseño de productos que los exponen al abuso financiero (incluida la deuda forzada), el desarrollo de productos innovadores de gestión de cuentas y/o funciones de productos, y la participación de los empleados de las instituciones financieras como defensores de las víctimas-supervivientes mediante colaboraciones con organizaciones de defensa de supervivientes de abuso doméstico.
Costo económico del abuso financiero
Reconfigurar nuestro sistema financiero para que proteja y prevenga el abuso financiero no solo aumentaría la seguridad de las mujeres o de las poblaciones vulnerables. También contribuiría a reducir pérdidas económicas considerables.
AARP estima que las víctimas de explotación financiera de personas mayores en Estados Unidos pierden un total de 28 300 millones de dólares al año, de los cuales 20 300 millones de dólares son robados por familiares, cuidadores y amigos mediante abuso financiero, y 8000 millones de dólares por autores desconocidos mediante fraude.
Mientras tanto, la Comisión Federal de Comercio de Estados Unidos recibió denuncias de fraude de 2,6 millones de consumidores en 2023, con pérdidas superiores a 10 000 millones de dólares. Aproximadamente 64 000 personas denunciaron una estafa sentimental, con pérdidas de alrededor de 1140 millones de dólares, y una pérdida mediana por persona de 2000 dólares.
¿Cómo está mejorando el Foro Económico Mundial el sistema financiero mundial?
El Centro de Sistemas Financieros y Monetarios reúne a líderes para comprender las transformaciones de los sistemas financieros mundiales, desde la sostenibilidad y la resiliencia hasta la innovación y la digitalización.
Mediante el fomento de la cooperación y la generación de conocimiento, el Centro ayuda a los socios a alinear los sistemas financieros con la estabilidad económica a largo plazo y la prosperidad compartida.
Y en Australia, donde se han medido los costos del abuso financiero doméstico se han medido, las víctimas incurren en aproximadamente 5700 millones de dólares en costos directos, y la economía en general soporta 5200 millones de dólares en costos en 2023.
Ha llegado el momento de pasar del acceso financiero a la seguridad financiera. En Grameen Foundation imaginamos un futuro en el que los esfuerzos por reducir la pobreza no contribuyan a un aumento del abuso financiero.
Con nuestra guía en la mano, instamos a los socios de todos los sectores a trabajar con nosotros para adoptar diseños, procesos y atención al cliente que tengan en cuenta el abuso. Debemos actuar ahora para crear un mundo en el que los sistemas financieros apoyen y protejan a todos, especialmente a los más vulnerables.




