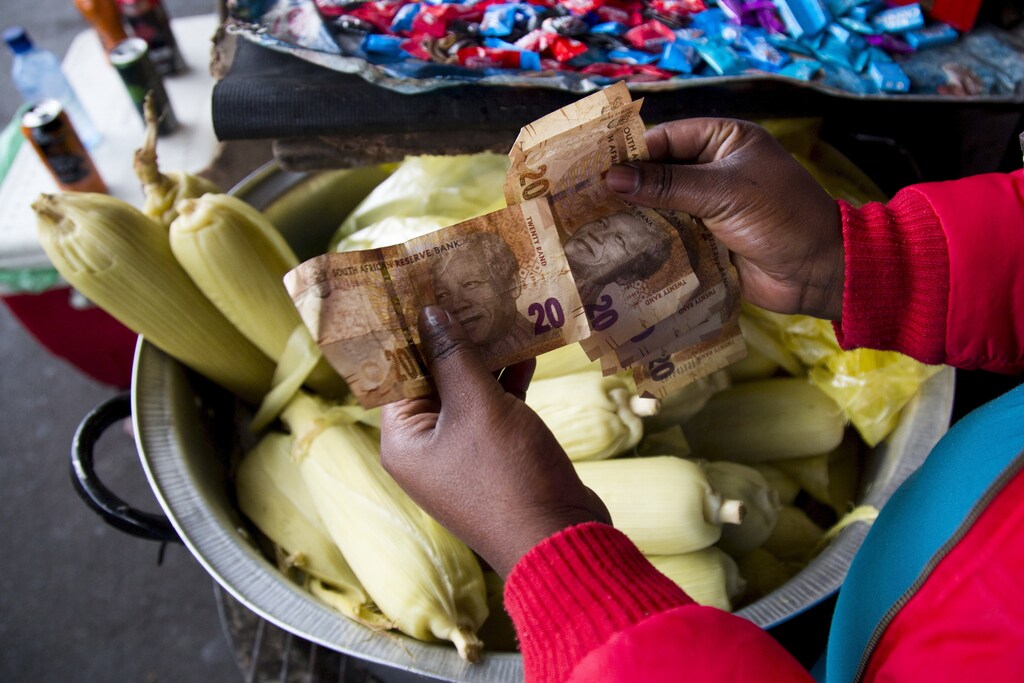
Sudáfrica es un país de promesas y peligros bien conocidos. A pesar de ser la mayor economía del continente africano, la nación está aquejada por altos niveles de desempleo, un sistema educativo deficiente y una desigualdad de ingresos asombrosa. Como reflejo de las dificultades del país para traducir sus abundantes recursos naturales y otros activos en beneficios sociales, Sudáfrica ocupó el puesto 149 de 162 en su capacidad para convertir la riqueza en bienestar, según una evaluación reciente de Boston Consulting Group.
Aunque la inclusión financiera —la adopción, el uso y la sostenibilidad de los servicios financieros— suele estar vinculada al desarrollo socioeconómico, en Sudáfrica afronta numerosos desafíos. BCG investigó recientemente el estado de la inclusión financiera en el país y reveló algunas de las principales razones por las que los sudafricanos no recurren mucho a los bancos.
1. La percepción de que las comisiones son elevadas limita el uso de los servicios bancarios
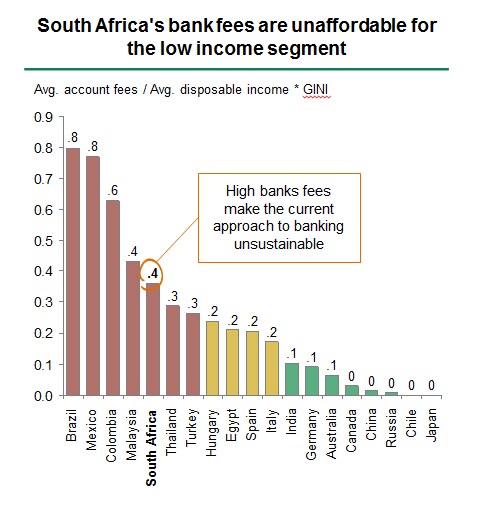
La estructura de comisiones de los bancos sudafricanos puede ser hasta cuatro veces más costosa que la de países como Alemania, Australia e incluso India. Sin embargo, esto se debe en parte a los elevados costes operativos de los bancos y a la proliferación de la ciberdelincuencia. En 2015, la ciberdelincuencia costó a las empresas sudafricanas aproximadamente R5.8 billion ($450 million), y aunque todas las empresas han tomado medidas proactivas para combatir esta amenaza, los bancos gastan tres veces más en seguridad informática que las organizaciones no financieras del mismo tamaño.
A pesar de que más del 70% de los adultos tienen cuentas para realizar transacciones, solo el 24% realiza más de tres transacciones al mes como retiros, depósitos o pagos con tarjeta. Muchas personas están dispuestas a correr el riesgo de pérdida y robo asociado al efectivo para evitar las comisiones, por lo que más del 60% de todas las compras se pagan en efectivo.
2. Existe una desconfianza generalizada respecto a los motivos de los bancos
Las personas con ingresos bajos desconfían profundamente del sector financiero formal, debido al temor a la explotación. Abusos del pasado, como la comercialización y venta inadecuadas de productos financieros, han demostrado que las personas pobres son muy vulnerables a los intereses comerciales depredadores.
Por ejemplo, Sudáfrica comenzó recientemente a depositar las ayudas sociales directamente en cuentas bancarias, lo que llevó a las instituciones financieras a dirigirse a los beneficiarios con productos como seguros funerarios y microcréditos, cuyos costes se deducían automáticamente de sus cuentas. Muchos beneficiarios se quedaron con muy poco para subsistir, lo que provocó indignación pública y una investigación posterior sobre la legalidad de las actividades de las instituciones financieras.
La población pobre de Sudáfrica es especialmente vulnerable debido al analfabetismo financiero generalizado, que agrava la desconfianza y los niveles de explotación propiciados por estas prácticas. Por desgracia, se trata de un problema educativo sistémico en Sudáfrica que no puede resolverse a corto plazo.
3. El temor al fraude anula la comodidad de las transacciones sin efectivo
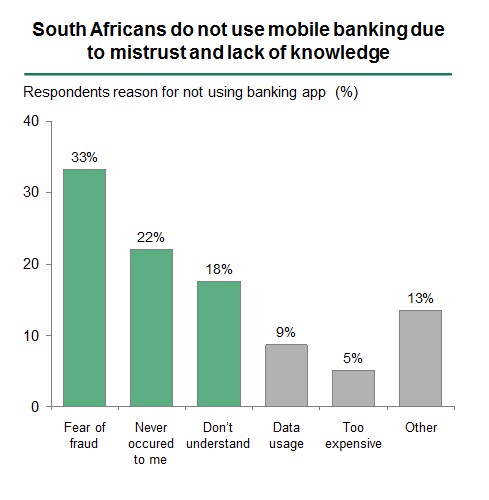
Aunque algunas personas de bajos ingresos no utilizan la banca móvil ni por internet simplemente porque no están familiarizadas con ella, el temor al fraude relacionado con los cajeros automáticos y la banca móvil o por internet se citó como la principal razón para preferir las transacciones en efectivo. Este grupo también expresó su preferencia por realizar transacciones en persona porque, si surge algún problema, considera que tiene más posibilidades de obtener una solución que al utilizar tecnología digital.
4. Las personas valoran el sentido de comunidad y contar con asesores de confianza
Según la Asociación Nacional de Stokvels de Sudáfrica, más del 40% de los hogares sudafricanos utilizan modelos basados en la confianza, como los «stokvels». Un stokvel es una sociedad de ahorro o inversión en la que los miembros aportan periódicamente una cantidad acordada, que luego se distribuye entre ellos según el método convenido. Para muchos sudafricanos, los stokvels son más que un mecanismo para ahorrar dinero: ofrecen una red de seguridad para las emergencias y una forma de interacción social con fines recreativos o de asesoramiento. En especial para la población de menores ingresos, organizaciones comunitarias como estas siguen ofreciendo la flexibilidad y la estructura de apoyo que se perciben como ausentes en el sector bancario.
5. Los bancos exigen demasiado papeleo y tardan en responder
El sector de los servicios financieros ha creado obstáculos considerables para que las personas accedan a productos como los préstamos. Los bancos exigen nóminas y extractos bancarios, y la aprobación puede tardar mucho. Esto supone una limitación para las personas del segmento de bajos ingresos, que a menudo necesitan dinero el mismo día y no tienen acceso a esos documentos.
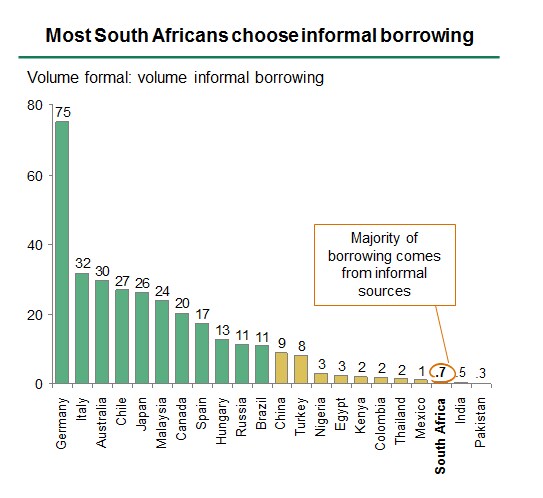
Al pedir dinero prestado para ir al trabajo o comprar comida, la flexibilidad y los plazos de respuesta casi inmediatos son factores clave para determinar el canal que se utiliza. A pesar de los avances de las instituciones financieras formales en estos ámbitos, los requisitos normativos dificultan que puedan competir y, por tanto, en una situación apurada, muchos sudafricanos recurren a prestamistas informales de la comunidad (conocidos como mashonisas), o a amigos y familiares.
6. Una parte considerable de la actividad empresarial se desarrolla en la informalidad
Según la última encuesta realizada por Statistics South Africa en 2013, más de 1.5 millones de personas gestionaban pequeñas empresas informales en el país. A estas empresas informales les resulta difícil cumplir los requisitos del sector financiero formal. Los bancos exigen un registro adecuado para abrir cuentas bancarias empresariales y ofrecer préstamos, pero las tasas de registro suelen ser prohibitivamente caras para los propietarios de pequeñas empresas, lo que limita el uso de estos servicios por parte de dichas empresas.
El camino a seguir para Sudáfrica
Incorporar a más personas al sistema financiero puede impulsar el crecimiento del PIB, reducir la pobreza y crear nuevas oportunidades de mercado para el sector privado. Por tanto, lograr la inclusión financiera es un hito fundamental en el camino hacia la realización de la promesa de la Nación Arcoíris.
Sin embargo, Sudáfrica necesita un enfoque más innovador para la inclusión financiera. Aunque la regulación gubernamental puede actuar como catalizador, las instituciones financieras deberán colaborar con los sectores público y privado.
Al mismo tiempo, las partes interesadas deben comprender las preferencias y necesidades insatisfechas de los consumidores, así como las barreras que perciben para acceder a los servicios financieros. Es importante tener presente que la tecnología digital no es una solución mágica: hay que activar muchas palancas distintas para alcanzar este objetivo.




