Transferir dinero por el mundo puede llevar tiempo y resultar costoso. Con un número creciente de migrantes en todo el mundo, Bhairav Trivedi decidió replantear las remesas.
Como director ejecutivo de Crown Agents Bank (CAB), Trivedi está contribuyendo a impulsar la inclusión financiera en regiones de difícil acceso al reducir las fricciones y los costes del proceso.
En una entrevista con el Foro Económico Mundial, explica cómo CAB está teniendo un impacto social importante al fortalecer las economías locales y apoyar a las pequeñas y medianas empresas.
Transferir dinero a algunas regiones de difícil acceso puede tardar días. Con frecuencia intervienen varios intermediarios, y un pequeño error puede hacer que toda una cadena de transacciones se venga abajo. Además, puede ser caro, lo cual resulta problemático cuando solo se transfieren cantidades comparativamente pequeñas.
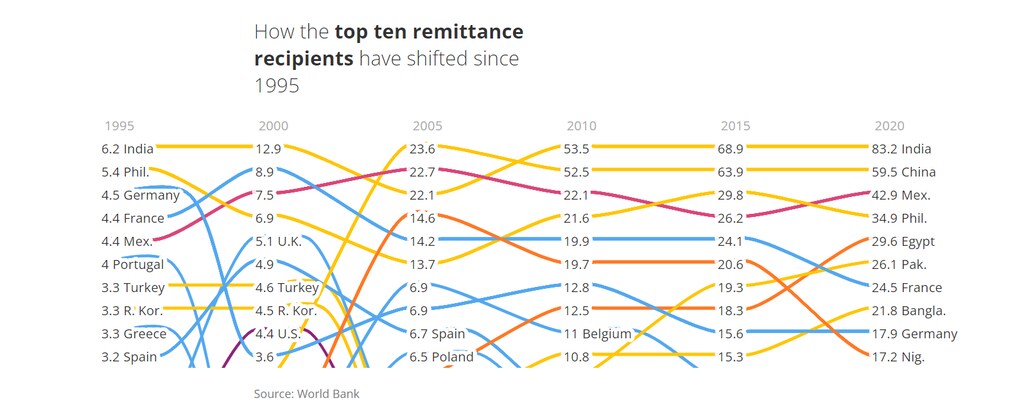
Crown Agents Bank, con sede en el Reino Unido, decidió abordar el problema creando una forma sencilla y asequible de enviar dinero a casa. En muchas economías en desarrollo, estas remesas constituyen la mayor fuente de ingresos del exterior.
Al mismo tiempo, también era necesario contar con formas mejores y más eficientes de canalizar financiación hacia regiones necesitadas sin frenar el trabajo, con frecuencia urgente, de las agencias humanitarias.
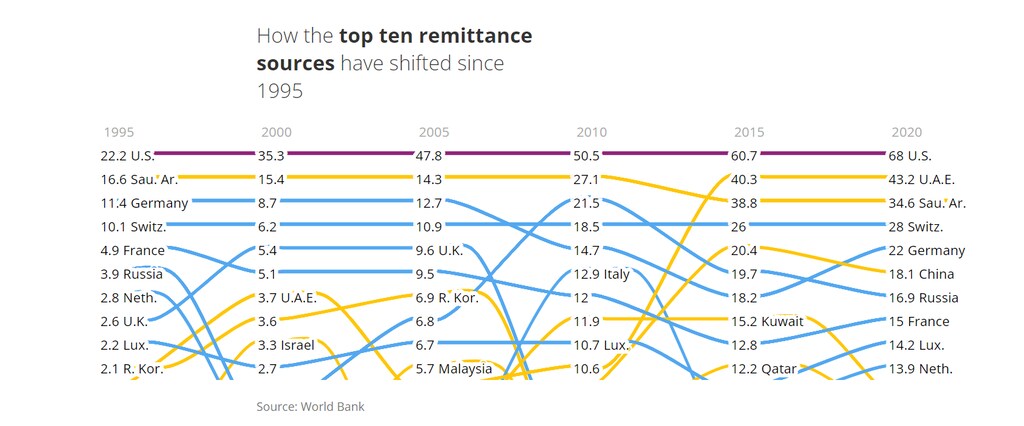
Como director ejecutivo de Crown Agents Bank, Bhairav Trivedi está llevando al mercado una solución automatizada para pagos transfronterizos en más de 100 divisas. El banco se especializa en mercados de difícil acceso y permite pagos tanto a bancos como a monederos móviles.
Su objetivo es reducir las fricciones en todo el proceso y garantizar que las transacciones sean transparentes en todas sus etapas. Al conectar estos mercados de difícil acceso con el sistema financiero mundial, el banco también contribuye a fortalecer la inclusión financiera.
Como parte de la Comunidad de Nuevos Campeones del Foro Económico Mundial, Trivedi destaca el impacto social que tiene su banco.
A continuación se presenta una transcripción editada de esa conversación.
¿Qué problema intenta resolver Crown Agents Bank?
Lo más importante que resolvemos es que, si se observa cómo se movía el dinero tradicionalmente, este atraviesa muchas geografías. Por ejemplo, supongamos que estoy en Florida, en EE. UU., y quiero enviar dinero a Senegal. Podría acudir a mi banco local; este enviaría entonces un mensaje Swift a su banco asociado. El banco asociado enviaría después un mensaje a su banco de compensación global. El banco de compensación global lo enviaría a su banco asociado en África. El banco asociado africano lo remitiría a su banco regional en África Occidental, que a su vez lo enviaría a un banco de Senegal para su entrega.
Así, esa transacción ha pasado realmente por cinco saltos. Cada vez que surgen problemas de pérdida de datos o de datos que no se transcriben correctamente, hay un determinado coste en cada pequeño salto.
Tenemos cuentas bancarias en casi todas estas geografías. Por eso, cuando cualquiera de estos bancos trabaja con nosotros, en este ejemplo, si se trata del banco local de Florida, trabajaría con nosotros y nosotros lo trasladaríamos en un único salto directamente a Senegal. Así, lo que hemos hecho es ahorrar tiempo. Hemos sido totalmente transparentes. En cualquier momento se sabe dónde está el dinero y cuáles son exactamente los problemas. Y el coste es considerablemente menor que en la mayoría de los demás sistemas.
¿Cómo ayuda el Foro Económico Mundial a las empresas medianas a ampliar su impacto social?
¿Cuál es el impacto social?
Al hablar de impacto social, hay tres áreas principales en las que podría centrarme. Una es la inclusión financiera. La segunda es la formalización de los mercados financieros. Y la tercera es, en realidad, el fortalecimiento de las economías locales.
En cuanto a la inclusión financiera, facilitamos los flujos de remesas y los flujos de ayuda a nivel mundial. Y en las comunidades donde se niega a las personas el acceso a los mercados financieros formales, somos capaces de generar cierto grado de inclusión financiera.
En segundo lugar, trabajamos principalmente en mercados emergentes, donde gran parte de los sistemas financieros formales no está disponible. Así, muchos bancos locales no pueden participar en el escenario global, y nosotros les damos esa capacidad. Eso marca una gran diferencia para ellos, porque ahora pueden prestar servicios a sus clientes en el mercado global en cualquier geografía que elijan.
Por último, nuestro trabajo consiste en fortalecer las economías globales. En concreto, en lo que respecta a los flujos de remesas, estos permiten que las personas reciban dinero en pequeñas comunidades. También facilitan a las pequeñas y medianas empresas: puede tratarse de la tienda de la esquina, del pequeño supermercado del barrio o de una granja lechera. Además, facilitan que muchos pequeños negocios familiares empiecen a operar pequeños comercios. Y, finalmente, al canalizarse estos fondos hacia la economía local, muchas personas comienzan a gastar en su economía local, lo que llega mucho más lejos a la hora de fortalecerla.
¿Cómo apoyan el trabajo de las agencias de ayuda?
Si se piensa en las agencias de ayuda, ¿cuál es el objetivo? El objetivo es maximizar lo que llega a cada persona, porque hay personas que sufren una crisis humanitaria.
En ese caso, lo último que se quiere es decir: «Lo siento, solo pude conseguirle la mitad del dinero porque muchas otras personas en medio se lo han quedado». Por eso, lo que hacemos es canalizar esos flujos directamente al punto donde se necesitan, con un coste mínimo.
Para poner un ejemplo, hubo un problema con la compañía eléctrica, que no pudo conseguir los repuestos adecuados. Así, en invierno, no pudo suministrar energía eléctrica y la gente sufría hipotermia. Después, los gobiernos se pusieron en contacto con nosotros y nos pidieron si podíamos ayudar a facilitar esto para ellos. Y pudimos hacerlo de manera totalmente conforme con la normativa, lo que permitió a la gente sobrevivir.
¿Cómo ha influido la tecnología en lo que hace?
Nos dimos cuenta de que el negocio tiene que ser inmensamente escalable. Por ello, el primer paso que dimos fue incorporar la automatización robótica de procesos a nuestras operaciones de back office. Tenemos muchas tareas repetitivas. Los bots realizan las tareas y preparan todo para que, si hay que tomar una decisión, la pueda tomar una persona.
También trabajamos mucho en inteligencia artificial y aprendizaje automático. Así, hoy en día, si se piensa en una transacción típica, la normativa nos exige examinar estas transacciones para asegurarnos de que ninguno de los malos esté utilizando el sistema.
Siempre que se intenta examinar a personas, se acaba obteniendo lo que llamamos falsos positivos. Pero una vez que se descartan, el sistema no debería seguir señalándolos. Por eso utilizamos mucha inteligencia artificial y aprendizaje automático para filtrar los falsos positivos, de modo que podamos centrar nuestros esfuerzos en las revisiones manuales de las personas que importan.
¿Cuál es su estilo de liderazgo?
Considero que lo que mejor funciona es un estilo colaborativo, porque permite que todos participen. Aun así, hace falta una orientación de liderazgo clara en ese aspecto. Así, es estupendo mantener a todos involucrados, pero en algún momento hay que tomar una decisión.
El otro estilo, que es muy importante y que funciona realmente bien dadas las condiciones del entorno laboral en el que trabajamos y vivimos hoy, sobre todo con las fintech y la tecnología, es el transformacional. Es decir, cuando se permite o se faculta a las personas para que tomen decisiones por sí mismas y se confía en que de verdad harán lo correcto y que intervendrán en el momento oportuno para ofrecer orientación.
¿Cuál es el siguiente paso para generar más impacto social?
Todo lo que hacemos en CAB gira en torno al impacto social: desde el tipo de trabajo que realizamos hasta el tipo de pagos que facilitamos, pasando por el hecho de que la mayoría de nuestros empleados están muy motivados por el impacto social. Y descubrimos que cuanta más diferencia podamos marcar en todas las sociedades y comunidades en las que operamos, más disfrutan nuestros empleados de trabajar en esta organización y más motivados se sienten de verdad.
¿Cuáles son, para usted, las ventajas de formar parte de la comunidad de Nuevos Campeones del Foro?
Siempre hemos sabido que esta comunidad es una de las que se ocupan principalmente de cuestiones sociales. Habla de hacer del mundo un lugar mejor. Así que, en ese sentido, consideramos que nuestra organización tiene objetivos totalmente alineados con ella.
También queremos escuchar a otros que están generando impacto. Así, si hay cosas que podemos hacer de otra manera o que deberíamos hacer de otra manera, debemos hacerlo sin duda.




