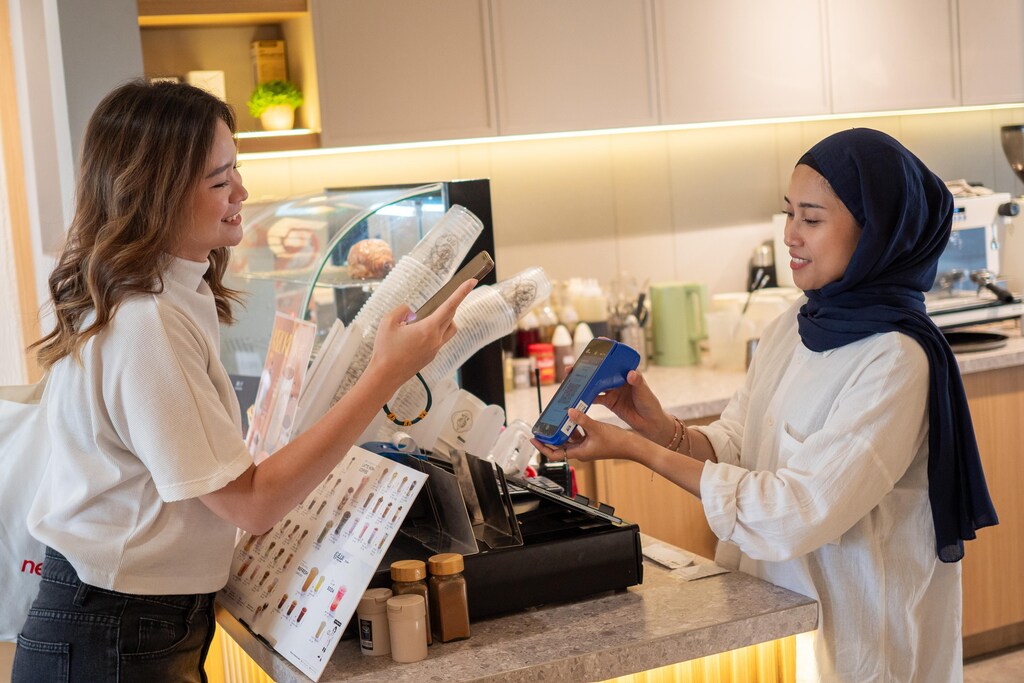
Los rápidos avances tecnológicos están abriendo por primera vez el acceso a las tecnologías financieras a amplios sectores de la población.
En Indonesia, millones de personas más realizan transacciones, invierten e incluso contratan seguros de forma digital.
Este crecimiento de la tecnología financiera debe ir acompañado de un diseño inteligente y de una regulación que priorice la inclusión y la seguridad.
La tecnología está cambiando la forma en que las personas participan en la economía, cómo se reparte el crecimiento y cuán resilientes son las comunidades ante las crisis, cada vez más frecuentes. En la última década, la inclusión financiera se ha acelerado a escala mundial, impulsada por la digitalización y una mayor coordinación entre las políticas y los mercados. A comienzos de los años 2010, solo alrededor de la mitad de los adultos tenía acceso a servicios financieros formales; hoy, en muchas economías, el acceso es cada vez más la norma.
Muchos de estos avances se producen en el mundo en desarrollo, donde el acceso crece con rapidez. Indonesia, el cuarto país más poblado del mundo, es un caso de estudio sobre la importancia, y los desafíos, del uso de la tecnología para fortalecer la inclusión financiera.
En el caso de Indonesia, este esfuerzo reviste una urgencia adicional. Como archipiélago con una gran diversidad geográfica, económica y digital, la inclusión financiera respalda los medios de vida, la resiliencia de los hogares y la supervivencia de las micro y pequeñas empresas en tiempos de incertidumbre. Por eso, la tecnología inclusiva debe ser práctica, confiable y capaz de escalar a nivel nacional sin generar costos ocultos.
La tecnología inclusiva descansa en dos resultados inseparables: la inclusión de las personas y la responsabilidad a gran escala.
El camino de Indonesia hacia la inclusión financiera
Millones de indonesios han carecido históricamente de acceso a servicios financieros formales. La tecnología debería reducir las barreras de entrada y, en este contexto, ese punto de entrada es el acceso al financiamiento.
Un hito se estableció en 2016, cuando Indonesia presentó su Estrategia Nacional de Inclusión Financiera, con el objetivo de garantizar que el 90 % de los indonesios tuviera acceso a servicios financieros formales para 2024. El compromiso sostenido de las políticas públicas y la rápida adopción digital ayudaron a ampliar el acceso al reducir los costos, las distancias y las barreras de incorporación, y al permitir que los servicios llegaran a usuarios por primera vez en regiones con realidades de infraestructura muy diferentes.
La escala digital de Indonesia amplifica estos efectos. Más del 80 % de la población, más de 220 millones de personas, está conectada digitalmente, lo que convierte a Indonesia en uno de los mercados con mayor participación digital del mundo. Este nivel de conectividad acelera la adopción, reduce los costos de distribución y permite que los servicios financieros pasen de proyectos piloto a un impacto nacional en un plazo relativamente corto.
En este contexto, la inclusión no se logra simplemente con el lanzamiento de funciones. La verdadera medida reside en si la tecnología es comprensible, asequible en su uso y lo bastante segura como para ganarse la confianza. Las personas no son receptoras pasivas de las finanzas digitales. Como usuarios finales del sistema de pagos, su alfabetización, su confianza y sus comportamientos cotidianos determinan si la inclusión es sostenible.
A nivel de infraestructura, la inclusión requiere integración, interconectividad e interoperabilidad. El Plan Maestro del Sistema de Pagos de Indonesia, elaborado por el Banco de Indonesia, muestra cómo la inclusividad y la interoperabilidad pueden avanzar de forma conjunta. Uno de sus resultados más significativos es QRIS, un sistema de pagos estandarizado basado en códigos QR que permite a los actores del sector adoptar un único instrumento de pago. QRIS permite a los indonesios realizar transacciones sin fricciones entre plataformas. Más importante aún, nivela el terreno de juego: los vendedores ambulantes y los microcomerciantes pueden aceptar pagos sin efectivo con la misma facilidad que los establecimientos más grandes, extendiendo los beneficios de las finanzas digitales a todos los niveles de la economía.
Cómo el sector privado respalda el impulso de la inclusión financiera en Indonesia
Dentro de este ecosistema, el siguiente paso es ir más allá del acceso y avanzar hacia la salud financiera, y el sector privado tiene un papel significativo que desempeñar en este empeño. Las plataformas impulsadas por la tecnología, como la empresa de tecnología financiera DANA, pueden traducir los cimientos nacionales, como los de Indonesia, en una participación cotidiana. Más de 200 millones de personas, de las cuales más de la mitad están en Indonesia, utilizan los servicios de DANA, además de más de un millón de MIPYMES.
Los servicios que ofrecen empresas privadas como DANA están evolucionando más allá de las necesidades digitales básicas —procesamiento de pagos, billeteras— hacia servicios avanzados que permiten a las personas alcanzar sus metas financieras como elijan.
Por ejemplo, DANA por sí sola ha contribuido a aumentar la base general de inversión en Indonesia. Al permitir que las personas inviertan a través de su aplicación, más de cuatro millones de personas, de una base de 17 millones de inversores, han recibido identificadores de inversor, lo que les permite empezar a invertir su dinero.
Los usuarios más jóvenes y más regiones están siendo incluidos cada vez más. Alrededor del 40 % de los inversores activos en fondos mutuos de DANA proviene de fuera de Java, frente a una base nacional de inversores que sigue concentrada en la isla en aproximadamente un 70 %. Más de la mitad de estos inversores tiene entre 17 y 25 años, lo que demuestra que invertir se está convirtiendo cada vez más en parte del comportamiento financiero cotidiano de la Generación Z en todo Indonesia.
No se trata solo de invertir. Cada mes, los usuarios de DANA adquieren un promedio de cinco productos de microseguros a través de DANA, algunos con precios tan bajos como Rp400 ($0,02).
La inclusión debe ir acompañada de gobernanza y controles, sobre todo a medida que evolucionan los riesgos. En Indonesia, las pérdidas por estafas y fraudes se estiman en un monto equivalente a alrededor del 0,2 % del PIB nacional, lo que subraya la rapidez con la que los riesgos digitales pueden escalar junto con la innovación. Esto hace especialmente oportuno el mayor énfasis del Banco de Indonesia en la mitigación de riesgos, la protección del consumidor y la resiliencia del sistema. La confianza es el cimiento de una inclusión sostenible.
La tecnología inclusiva también debe hacer visible la eficiencia. A menudo se asume que las finanzas digitales son automáticamente más ecológicas que los sistemas tradicionales. A veces lo son, pero las suposiciones ya no bastan. La responsabilidad ambiental debe medirse y gestionarse, especialmente en plataformas que operan a escala nacional.
Para Indonesia, los impactos climáticos son tangibles y afectan a los sistemas alimentarios, a las comunidades costeras, al riesgo de fenómenos meteorológicos extremos y a la resiliencia económica a largo plazo. Para DANA, esto comienza con la disciplina operativa: medir primero y mejorar después. Cada transacción en DANA emite aproximadamente 0,14 gramos de CO₂ equivalente, lo que refleja la eficiencia de un modelo digital desde su origen.
Una agenda compartida para el gobierno, la industria y la sociedad
Como la economía más grande del Sudeste Asiático y líder en el crecimiento de la tecnología financiera, Indonesia está bien posicionada para ayudar a dar forma a la siguiente etapa de la tecnología inclusiva. Esta responsabilidad crece a medida que la ASEAN avanza en las conversaciones sobre el Acuerdo Marco de Economía Digital (DEFA). A medida que se expanden el comercio transfronterizo, el turismo y los servicios digitales, los sistemas de pago interoperables y confiables serán fundamentales para reducir las fricciones, disminuir los costos de transacción y permitir que las personas y las MIPYMES participen con mayor facilidad en la economía regional.
El futuro de la tecnología financiera debería definirse menos por la rapidez con que se lanzan las funciones y más por la capacidad de la industria para ganarse la confianza a gran escala. Los productos deben diseñarse para las condiciones del mundo real y para distintos niveles de confianza financiera. La seguridad debe tratarse como una promesa central del producto, respaldada por la educación, el uso responsable de los datos y una gobernanza sólida. Al mismo tiempo, la industria debe ser disciplinada en cuanto a su huella ambiental, mediante la medición, las mejoras de eficiencia y controles transparentes.
Cuando la inclusión de las personas y la responsabilidad con el planeta avanzan juntas, la tecnología financiera se convierte en algo más que una historia de crecimiento. Los beneficios llegan más lejos, para las personas de hoy y para el planeta que heredarán los usuarios del futuro.




