La cadena de bloques está en boca de todos. Nos bombardean constantemente con informes sobre cómo cambiará el mundo (p. ej., Casey et al., 2018). Aunque puede alterar muchos aspectos de nuestra vida, sospechamos que lo hará en ámbitos que experimentamos solo de forma indirecta. Es decir, la tecnología de cadena de bloques cambiará principalmente la ejecución de procesos invisibles, lo que las empresas consideran su gestión interna administrativa.
En este artículo describimos brevemente la tecnología de cadena de bloques, el problema que pretende resolver y el impacto que podría tener en las finanzas.
Conceptos básicos de la cadena de bloques
Una cadena de bloques es un mecanismo para llevar registros. En ese sentido, no es más que una versión del siglo XXI de los sistemas de registro que existen desde que la gente empezó a grabar marcas en las paredes de las cuevas. A lo largo de los milenios, hemos pasado de libros de contabilidad tallados en arcilla y piedra a otros digitales.
Para ser más específicos, pensemos en el problema de hacer un seguimiento de la titularidad de una participación en el capital de una empresa determinada. Imaginemos una lista secuencial de todos los propietarios de esa participación, en la que se tacha el nombre de cada propietario anterior. El último nombre de la lista, al final, corresponde al propietario actual. La pregunta clave es la siguiente: ¿quién tiene derecho a tachar ese último nombre y escribir uno nuevo?
Dicho de otro modo, el reto consiste en crear una forma de registrar, a prueba de manipulaciones y aceptada universalmente, cuestiones como la propiedad de activos, las obligaciones de una persona de proporcionar un producto o servicio a otra, los niveles de inventario, las identidades personales y otros asuntos similares. Disponer de un mecanismo seguro y fiable para acceder a esos registros y modificarlos es esencial para que nuestra vida económica funcione sin tropiezos. A la mayoría de las personas les importarán poco los detalles. Lo que necesitamos es que el sistema sea fiable y que nadie con malas intenciones pueda secuestrarlo.
Los cuatro tipos de libros de contabilidad
Volviendo a la cuestión que nos ocupa, al pensar en el reto de mantener registros —un libro de contabilidad— conviene considerar las diferencias en dos dimensiones: la estructura de la base de datos en la que se almacenan los registros y la forma de establecer que los cambios sean legítimos. En la primera dimensión —que llamaremos estructura y titularidad del libro de contabilidad —, la base de datos y su titularidad pueden ser centralizadas o distribuidas. En la segunda dimensión —que podemos considerar los derechos de acceso—, podemos tener un sistema de acceso limitado en el que solo un número restringido de personas (o entidades) tenga permiso para realizar modificaciones, o bien establecer un mecanismo abierto y público (también llamado «sin permisos») en el que cualquiera pueda participar. En ambos casos, una vez que alguien realiza una modificación legítima, todas las versiones se actualizan automáticamente de inmediato, lo que garantiza que haya acuerdo sobre el estado actual. (Suponemos que existe un sistema de seguridad adecuado que permite controlar quién puede ver qué.)
Este sistema de clasificación de dos por dos da lugar a cuatro posibilidades que distinguen los distintos marcos de libros de contabilidad. Para entender esta taxonomía, veamos las dos tablas siguientes, que presentan ejemplos financieros y no financieros.1 Conviene examinar por separado cada uno de los cuatro casos.
Tabla 1 Estructura y titularidad del libro de contabilidad, y derechos de acceso: ejemplos no financieros
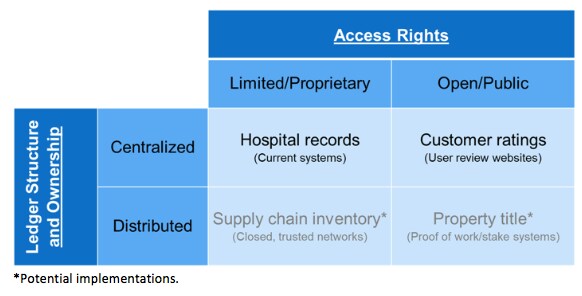
Tabla 2 Estructura y titularidad del libro de contabilidad, y derechos de acceso: ejemplos financieros
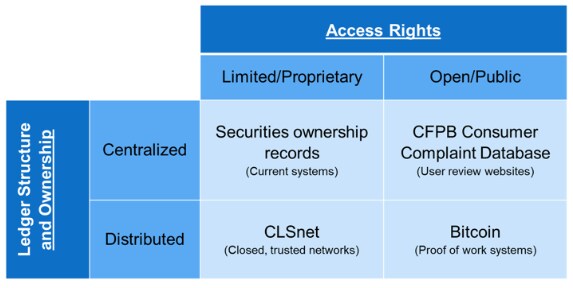
La casilla superior izquierda de cada tabla corresponde a una base de datos centralizada con derechos de acceso limitados y exclusivos. Esta parte de la taxonomía refleja, en gran medida, las prácticas de registro de la civilización humana hasta la fecha. Es decir, hay un único libro de contabilidad central que contiene el registro autorizado de la titularidad o de las obligaciones, y solo puede modificarlo la organización o persona que lo mantiene. Quienes están autorizados no solo tienen el derecho exclusivo de hacer cambios, sino que también pueden controlar quién ve las anotaciones. Puede haber copias, pero solo existe una versión definitiva. Es fácil encontrar ejemplos: los historiales clínicos y los registros de titularidad de valores son solo dos de ellos.
Pasemos a la casilla superior derecha de cada tabla: se trata de un sistema de registro centralizado y de acceso abierto que permite a cualquiera escribir y leer. Dado que ofrece poca o ninguna seguridad, este mecanismo tiene una utilidad bastante limitada. Aun así, existen ejemplos. En el ámbito no financiero, se encuentran los sistemas de calificación de clientes que utilizan Amazon, eBay, TripAdvisor y plataformas similares. Wikipedia también usa este mecanismo para crear y actualizar entradas. Debido a las preocupaciones de seguridad, es más difícil encontrar ejemplos financieros. Se nos ocurre un caso de uso extendido: la Base de datos de quejas de los consumidores de la Oficina para la Protección Financiera del Consumidor (CFPB).
La fila inferior de cada tabla abarca las bases de datos distribuidas (o descentralizadas). La diferencia es que ahora hay muchas copias del libro de contabilidad y todas tienen la misma validez. Además, cualquiera que tenga una copia puede modificarla, siempre que siga un conjunto de reglas acordado. Dicho de otro modo, los participantes interactúan directamente entre sí. Y, al igual que en los sistemas centralizados, puede haber dos casos: uno exclusivo y de acceso limitado, y otro abierto y sin permisos.
La tecnología de cadena de bloques está concebida para implementar sistemas distribuidos. Lo hace mediante mecanismos automáticos que generan confianza, garantizan que no haya cambios contradictorios e impiden que actores malintencionados realicen cambios no autorizados o indebidos. Tiene el potencial de registrar transacciones entre dos partes y mantener una secuencia acordada sin depender de una costosa verificación por terceros.
Para impedir que la gente ataque arbitrariamente el sistema, quebrante la confianza y realice modificaciones ilegítimas, la capacidad de alterar el libro de contabilidad se basa en un recurso escaso. En el modelo cerrado y autorizado, el recurso escaso es la identidad: solo personas o instituciones específicas con determinados atributos están autorizadas a realizar modificaciones. La idea de un sistema abierto y sin permisos es que la identidad sea irrelevante: cualquiera puede entrar, salir y volver a entrar tantas veces como quiera. En este segundo caso, el recurso escaso que permite modificar el libro de contabilidad puede ser algo como la capacidad de procesamiento o una participación (posiblemente financiera) que alguien tenga en el sistema.
En el sistema abierto, los participantes pueden hacer cambios siempre que respeten las reglas. Es importante que las reglas estén diseñadas para impedir que un actor malintencionado se apodere del sistema. El protocolo original de Bitcoin, cuyo recurso escaso es la capacidad de procesamiento, es inmune a la toma de control siempre que nadie controle más de la mitad de la capacidad de cálculo. Sin embargo, como se ha señalado repetidamente, Bitcoin consume una cantidad enorme de recursos. El coste de la electricidad por sí solo supera los 3.000 millones de dólares al año. En términos económicos, se trata de una pérdida irrecuperable pura. En términos medioambientales, es un desastre.
El futuro incierto de la tecnología de cadena de bloques
Los usos financieros y no financieros de la tecnología de cadena de bloques siguen siendo limitados, con la excepción evidente de las criptomonedas. En la primera tabla hemos incluido dos posibles aplicaciones no financieras: la gestión de inventarios de la cadena de suministro y los registros de títulos de propiedad; pero, hasta donde sabemos, ninguna de ellas se ha implementado a gran escala.
¿Hacia dónde se dirige todo esto? Sin un nuevo avance teórico, los sistemas distribuidos abiertos parecen costosos y lentos. Por ejemplo, las estimaciones del protocolo de Bitcoin indican que la velocidad no puede superar las siete transacciones por segundo. En cambio, los sistemas distribuidos exclusivos podrían tener cierto potencial. Sospechamos que la mayoría de los desarrolladores empresariales que trabajan en estos proyectos tienen en mente este tipo de arquitectura, quizá con la esperanza de crear un monopolio rentable. Por desgracia, es poco probable que un monopolista reduzca los costes de las transacciones como esperan quienes defienden los sistemas distribuidos abiertos. En el mundo de las finanzas, un ejemplo de sistema exclusivo es CLSNet, una solución bilateral de compensación de pagos que reduce los costes de las transacciones de divisas mediante tecnología de registros distribuidos.
En teoría, un sistema de cadena de bloques podría hacer un seguimiento seguro de la titularidad de cada instrumento financiero y de cada exposición de la economía mundial. Aunque es un objetivo muy ambicioso, sería verdaderamente revolucionario. Sería mucho más fácil vigilar el blanqueo de capitales y la financiación del terrorismo. Las autoridades podrían supervisar la concentración de posiciones y el riesgo sistémico. Además, los participantes en los mercados financieros podrían superar las asimetrías de información, lo que mejoraría la valoración del riesgo y la asignación del capital.
En la práctica, todavía estamos muy lejos de lograrlo. Por ejemplo, antes de poder cartografiar todo el sistema financiero, necesitamos identificar tanto las entidades como los instrumentos. Hemos escrito sobre las ventajas del Identificador Global de Entidad Jurídica (LEI) y la importancia de su adopción universal (Cecchetti y Schoenholtz, 2017b). Sin embargo, para completar el mapeo también se necesitarían identificadores globales de instrumentos financieros (FII). Aunque el proceso del LEI está ya muy avanzado, hasta donde sabemos, nadie tiene planes de implementar los FII.
En última instancia, un sistema financiero tan transparente sería un mundo sin privacidad. Supongamos por un momento que los LEI y los FII ya están implantados y que todo queda registrado en un libro de contabilidad distribuido y exclusivo que el público puede consultar (quizá pagando una tarifa). Esto significaría que los balances y las transacciones de todo el mundo serían públicos. Aunque llegara a ser posible una versión mucho menos invasiva, resultaría profundamente irónico que la cadena de bloques, una tecnología defendida inicialmente por libertarios desencantados con el Gobierno y el dinero fiduciario, acabara restringiendo las libertades individuales.
Hoy en día, la cadena de bloques también se enfrenta a un importante problema de escalabilidad. Actualmente, los sistemas de cadena de bloques exclusivos más rápidos no pueden procesar más de varios miles de transacciones por segundo.2 Para ponerlo en perspectiva, en su punto máximo, DTCC procesa 25.000 transacciones de acciones por segundo. (Esto equivale aproximadamente a la capacidad de procesamiento de pagos de VISA.) DTCC (2018) señala que cualquier nueva tecnología tendría que tener una capacidad máxima de entre dos y tres veces ese pico; es decir, tendría que poder procesar al menos 50.000 transacciones de acciones por segundo. En el futuro previsible, dadas las limitaciones físicas a la velocidad de transmisión de un volumen de información tan grande, no vemos cómo el sistema financiero podría prescindir de los sistemas centralizados de compensación y liquidación.3
Conclusión
Dicho todo esto, en realidad tenemos poca idea de adónde conducirá todo esto. Casi una década después de la publicación del artículo de Nakamoto (2008) que dio origen a Bitcoin, existen más de mil criptoimitaciones. Pero ¿dónde están las aplicaciones más amplias de la tecnología de cadena de bloques? Como sugiere CLSNet, esperamos que su uso aumente en los sistemas de compensación, pago y liquidación (Cecchetti y Schoenholtz, 2017a). Quizá también se aplique a diversas actividades, como el registro de títulos de propiedad, la gestión de la cadena de suministro dentro de las empresas y entre ellas, o distintas funciones contables y de auditoría. Es probable que estas aplicaciones se centren en casos con un número limitado de transacciones, en los que la velocidad sea menos importante. Por ahora, prevemos el desarrollo y la implementación de sistemas exclusivos, no de acceso abierto.




