La financiación del comercio es uno de los tres principales obstáculos a la exportación para la mitad de los países del mundo.
Por lo general, los comerciantes abandonan las transacciones si se les deniega la financiación del comercio.
La OMC trabaja para abordar el problema de la escasez de financiación del comercio.
En los últimos cuatro años, Ibrahima Sittina Farate, de Comoras, ha hecho crecer su empresa de aceites esenciales y productos de belleza, Biozen, y en el camino ha adquirido competencias clave en gestión empresarial y marketing. Pero, sin acceso a financiación del comercio, esta emprendedora ambiciosa queda excluida de los mercados de exportación.
Farate no está sola: según el Foro Económico Mundial (FEM), la financiación del comercio es uno de los tres principales obstáculos a la exportación para la mitad de los países del mundo, en particular los más pobres.
En el comercio transfronterizo, los emprendedores saben que el acceso a la financiación del comercio es crucial para tener éxito. Los exportadores quieren cobrar en el momento del envío, mientras que los importadores quieren pagar cuando reciben las mercancías.
Durante siglos, los bancos han cubierto este desfase temporal mediante la financiación del comercio, es decir, créditos que cubren el riesgo de impago. Este riesgo es bajo —un 0,2 % de media mundial, con poca variación entre países—, lo que hace de la financiación del comercio una fuente de financiación de bajo coste. Actualmente, se estima que el 80 % del comercio mundial está cubierto por créditos o garantías de pago a corto plazo, con flujos anuales superiores a 10 billones de dólares, según el Banco de Pagos Internacionales.
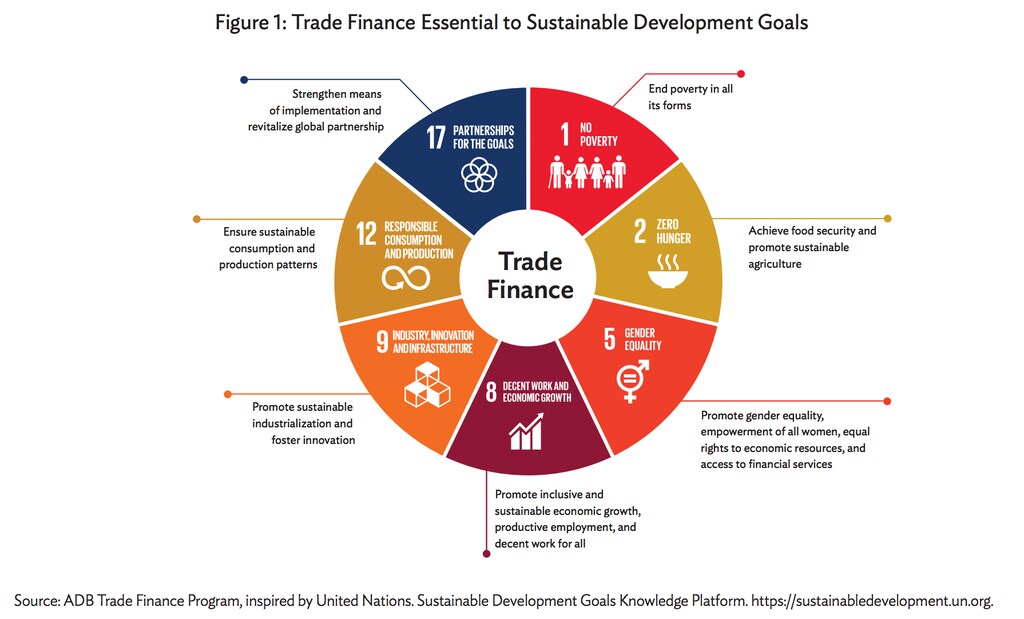
Sin embargo, en algunos países existe una gran brecha entre la oferta y la demanda. Según el Banco Asiático de Desarrollo, la brecha actual de financiación del comercio, es decir, el importe solicitado para este tipo de financiación que se deniega, se estima en 1,5 billones de dólares a escala mundial. La mitad de esa brecha corresponde a países en desarrollo de Asia y África, y las pequeñas y medianas empresas (pymes) son las más perjudicadas. El FEM estima que la brecha podría alcanzar los 2,5 billones de dólares para 2025, a medida que las cadenas de suministro se alejen de China y se trasladen a países en desarrollo más pobres. Esto no solo levanta una gran barrera entre los mercados globales y las pymes que están preparadas para abastecerlos, sino que también impide que el comercio alcance todo su potencial para promover el crecimiento y el desarrollo y crear empleo.
¿Por qué existe una brecha tan grande de financiación del comercio en los países en desarrollo?
En los países industrializados, a menudo se da por sentada la financiación del comercio, porque los importadores y exportadores cuentan con el respaldo de sectores financieros consolidados. En los países en desarrollo, en cambio, es más probable que se denieguen las solicitudes de financiación del comercio, por varias razones.
A las empresas que no pueden aportar garantías ni documentación financiera detallada les resulta más difícil demostrar su solvencia. Además, los comerciantes locales quizá solo tengan a su disposición un sector financiero más reducido y selectivo. Otro desafío clave es que en muchos países en desarrollo el acceso a los conocimientos y las competencias necesarios para gestionar instrumentos de financiación del comercio es limitado.
A esto se suma que, desde la crisis financiera mundial de 2008-09, los bancos internacionales han ido reduciendo sus redes de relaciones de corresponsalía bancaria, que utilizan para liquidar pagos y garantías transfronterizos. De más de un millón de estas relaciones antes de la crisis, han desaparecido 200.000, lo que ha afectado especialmente a los flujos de financiación del comercio hacia África, el Caribe, Europa Central y Oriental y las islas del Pacífico.
El sistema financiero se ha concentrado aún más desde la adopción de nuevas regulaciones para frenar el blanqueo de capitales y combatir la financiación del terrorismo, así como de normas sobre comercio y sanciones financieras.
Los países menos adelantados son los más afectados
La situación en los países menos adelantados es grave. La tasa de rechazo de las solicitudes de financiación del comercio en África supera el 50 %, mientras que se estima que la brecha de financiación del comercio supera los 100.000 millones de dólares anuales, un tercio del valor total del mercado. Al haber pocas alternativas a la financiación bancaria, los comerciantes suelen abandonar la transacción cuando se les deniega la solicitud. Muchos bancos internacionales ya no respaldan operaciones comerciales entre continentes con África, por temor a multas regulatorias. Como resultado, a los bancos locales les resulta difícil encontrar dólares estadounidenses para liquidar transacciones comerciales.
Como muestra la Estrategia de Integración Comercial de Camboya 2019-2023, las pymes representan el 90 % de las exportaciones. Debido a la falta de financiación del comercio, los exportadores deben pagar por adelantado sus insumos, y los préstamos locales están garantizados con terrenos, lo que impide a las empresas sin tierras ni efectivo acceder a la financiación del comercio que necesitan. Esta misma situación se repite en muchas otras economías.
Vías de avance
En colaboración con el Gobierno de Camboya, la Organización Mundial del Comercio (OMC) ha elaborado recomendaciones sobre alternativas a la financiación bancaria, como el factoring y el seguro de crédito. En términos más generales, ha creado una coalición de instituciones para abordar el problema y llamar la atención de la comunidad internacional sobre la escasez de financiación del comercio. En 2016, el director general de la OMC, Roberto Azevêdo, expuso en una publicación sobre financiación del comercio las medidas prioritarias que debía adoptar el mundo:
1. Apoyar los programas de facilitación de la financiación del comercio de los bancos multilaterales de desarrollo mediante actividades de promoción y movilización;
2. Reducir la brecha de conocimientos sobre los productos de financiación del comercio alentando a los socios de la OMC a ampliar sus programas de formación;
3. Abrir un diálogo con los reguladores de la financiación del comercio.
Se han logrado avances en cada una de estas áreas.
Los bancos multilaterales de desarrollo han aumentado la financiación o las garantías en las zonas más pobres del mundo. En 2018, estos programas respaldaron alrededor de 30.000 millones de dólares en transacciones comerciales en países de bajos ingresos, un aumento del 50 % desde 2016, con mayor atención a las pymes. Para ayudar a cerrar las brechas de conocimiento en las instituciones financieras locales, la OMC, junto con bancos multilaterales de desarrollo y la Cámara de Comercio Internacional, ha formado a más de 1.500 personas en 60 países cada año. Para intensificar el diálogo con los reguladores, Azevêdo se ha puesto en contacto con los responsables de la Junta de Estabilidad Financiera y del Fondo Monetario Internacional para elaborar medidas prácticas que ayuden a los proveedores de financiación del comercio a hacer frente a las exigencias regulatorias.
La OMC está dispuesta a trabajar con sus socios para buscar más soluciones a la brecha de financiación del comercio, con un enfoque más sistemático en determinadas regiones en materia de diagnóstico, recomendaciones y desarrollo de capacidades.
Eliminar los obstáculos entre los mercados globales y las pymes que ofrecen los productos que la gente de todo el mundo desea no solo ayudará a los exportadores individuales, sino que permitirá que el comercio alcance todo su potencial y que los países menos adelantados obtengan los beneficios que tanto necesitan.




