En 2019, la UE publicó su directiva sobre la reforma concursal, que ahora deben examinar los parlamentos nacionales. Este artículo sostiene que la regla de prioridad relativa propuesta por las reformas es injusta, reduciría la estabilidad financiera y podría desencadenar una carrera regulatoria a la baja. La regla agravaría la asunción de riesgos, porque los accionistas se quedarían con los rendimientos, mientras que las pérdidas recaerían en los acreedores no garantizados.
La Directiva de la UE sobre su marco de reestructuración preventiva (Parlamento Europeo y Consejo, 2019) ha provocado una batalla legislativa. Los legisladores nacionales deben elegir entre el principio de prioridad absoluta (APR, por sus siglas en inglés), utilizado en otros lugares, y la adopción de una nueva regla de prioridad relativa (RPR) de la UE. Cualquier cambio a la RPR debilitaría la protección de los prestamistas no garantizados, como los acreedores comerciales y los tenedores de bonos, y facilitaría la reestructuración de la deuda para empresas sobrecargadas, quizá deliberadamente.
El cambio a una RPR de la UE ofrecería pocos incentivos para invertir, socavaría a los prestamistas vulnerables y amenazaría la estabilidad financiera en un momento en que los estándares crediticios están disminuyendo. También supondría un retroceso para la visión de la Unión de los Mercados de Capitales europea, según la cual los prestatarios deberían dejar de depender excesivamente del crédito bancario y recurrir a fuentes de financiación más diversas.
La APR es una salvaguarda tradicional que impide que los accionistas conserven el control de una empresa reorganizada, salvo que la mayoría de los acreedores, como grupo, dé su consentimiento. En algunos casos, la aplicación estricta de la APR puede impedir que accionistas competentes reestructuren una empresa cuando su deuda es excesiva. Por otro lado, renegociar la deuda sin aplicar la APR expone a los acreedores no garantizados a quitas enormes. Su posición negociadora es vulnerable a la colusión entre acreedores garantizados, como bancos, accionistas o entidades de capital privado.
La facilidad con la que los accionistas podrían conservar el control de una empresa reorganizada bajo la RPR de la UE, incluso después de eliminar en gran medida la deuda no garantizada, no fortalecerá los balances. En cambio, alentará las adquisiciones con un alto apalancamiento y las retiradas de capital. En muchos sectores ya se ha observado un ciclo de extracción cínica de capital, mediante recapitalizaciones con dividendos y recompras de acciones financiadas con deuda garantizada. Este proceso deja a los acreedores afectados (proveedores, tenedores de bonos, autoridades tributarias, fondos de pensiones y trabajadores) expuestos al riesgo de impago. La afirmación de que existe una carga de deuda excesiva queda desmentida por este tipo de reestructuración estratégica.
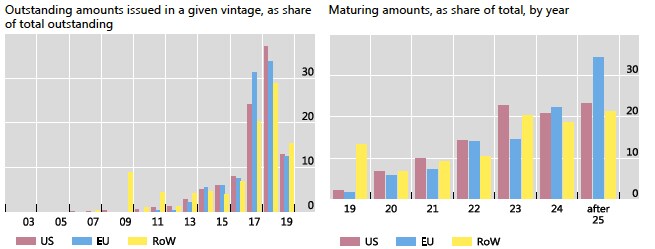
La RPR de la UE también suscita preocupación por la estabilidad financiera. La demanda de los ahorradores de mayores rendimientos ha generado fuertes incentivos para que los bancos creen valores de alto rendimiento, sobre todo ante la caída de la demanda de crédito de empresas solventes, en un contexto de baja inversión y cambio hacia activos menos tangibles. Supervisores europeos y mundiales, como el Consejo de Estabilidad Financiera, han advertido de los riesgos derivados del aumento de los préstamos bancarios no garantizados con cláusulas poco estrictas. Posteriormente, estos se reempaquetan como obligaciones de préstamos garantizados (CLO, por sus siglas en inglés) y se venden a fondos de bonos. Las figuras 1–3, tomadas de un informe reciente del FSB, muestran el aumento de los préstamos no garantizados con escasa protección y su titulización como garantía (FSB, 2019).
Figura 1 Porcentaje global de emisiones con cláusulas poco estrictas, promedio móvil de 12 meses, 2000-2019
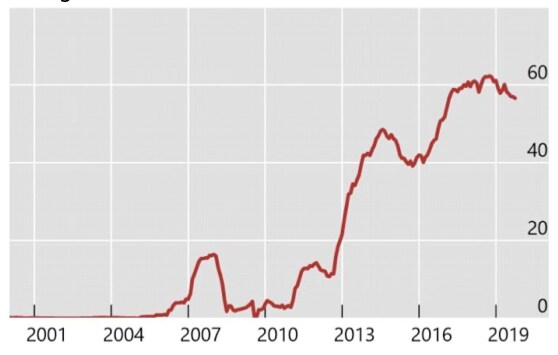
Figura 2 Ratios de deuda sobre EBITDA, 2010-2019
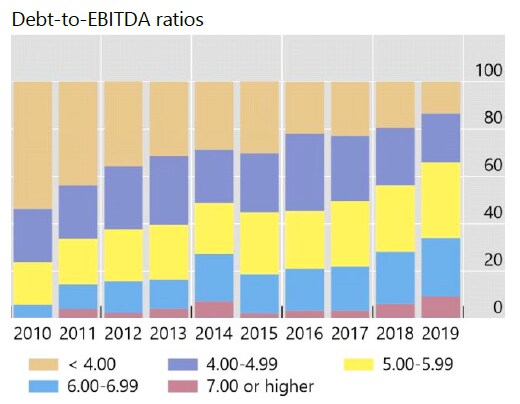
Figura 3 Préstamos apalancados emitidos en una añada determinada como porcentaje del total pendiente, EE. UU., UE y resto del mundo
Un mayor debilitamiento jurídico de los créditos no garantizados provocará pérdidas mucho mayores para los tenedores de bonos si se producen impagos durante una recesión. Sin duda, generará una iliquidez extrema en todo el segmento de CLO, un eco preocupante de la última crisis crediticia. Dado que los fondos de bonos están sujetos a reembolsos abiertos a petición, no debe subestimarse la posibilidad de pánico en los mercados.
Sorprende la escasa atención que los bancos centrales —la primera línea de defensa de la estabilidad financiera— han prestado a este fenómeno. En parte, esto refleja que la amenaza para los bancos es más limitada. El cambio incluso podría reducir el problema de los préstamos morosos para muchos bancos de la UE, pero solo trasladando las pérdidas a otros ámbitos.
La perspectiva jurídica de la reforma de la insolvencia
La APR de referencia entra en juego cuando la mayoría requerida de todas las clases con derecho a voto no acepta una reestructuración —un «plan no consensuado»— y esta se vuelve vinculante mediante el llamado mecanismo de «imposición entre clases», aplicado por los tribunales. El borrador inicial de la Directiva exigía incluir obligatoriamente la APR como condición para hacer cumplir un plan no consensuado, a fin de proteger los intereses jurídicos de las clases disidentes.
Inspirada en el Capítulo 11 de EE. UU., la APR garantiza que los accionistas no conserven participación alguna en una empresa reorganizada, a menos que den su consentimiento los acreedores que aceptaron concesiones financieras. Sin embargo, en un sorprendente cambio de última hora, los legisladores introdujeron una regla europea de prioridad formulada vagamente como alternativa preferida a la APR, probada y contrastada.
La RPR de la UE establece que los acreedores disidentes solo deben recibir un trato «más favorable» que las clases de menor rango, como los accionistas y los acreedores subordinados. El concepto de relatividad del trato entre distintas clases es extraordinariamente impreciso, y la falta de claridad sobre cómo asignaría valor una RPR de la UE entre las partes interesadas agrava esta incertidumbre. Los accionistas son acreedores residuales, por lo que su trato relativo no puede establecerse de manera sensata tomando como referencia un porcentaje de pago.
La RPR de la UE también facilitaría las transferencias estratégicas de valor: los acreedores con prioridad sobre los reclamantes disidentes podrían redirigir parte del valor distribuido, de su «propia parte», a una clase de menor rango que la clase disidente. Esta práctica de saltarse prioridades ofrece, de facto, la oportunidad de superar objeciones y expropiar a los acreedores no garantizados. El riesgo es mayor en jurisdicciones con normas de gobernanza débiles que otorgan facultades de control a los accionistas, como la posibilidad de concederles, en virtud de las Directivas, el derecho exclusivo a proponer un plan de reestructuración. Los acreedores garantizados que participen en estas transferencias podrían ceder parte del valor al patrocinador de capital del deudor (quien elabora el plan) para que redacte un plan favorable a sus intereses y desatienda los de otros acreedores. Estas transferencias son jurídicamente controvertidas en muchos regímenes de prioridad, pero, si las jurisdicciones optan por una RPR, será mucho menos probable que un acreedor pueda impugnar con éxito un plan que las incluya.
Hay motivos para creer que la RPR de la UE se ha promovido prestando poca atención a sus consecuencias y, desde luego, sin un análisis académico coherente. El informe del Instituto Europeo de Derecho (ELI) citó a juristas estadounidenses y afirmó que respaldaban el principio de prioridad relativa. Los juristas estadounidenses tienen opiniones diversas, pero respetan los derechos ajenos al procedimiento concursal y buscan facilitar la negociación cuando la valoración de empresas en dificultades es incierta. En cambio, la Directiva permite un cambio sin precedentes e injustificable que socava los derechos de los acreedores no garantizados.1
Una perspectiva de estabilidad financiera
En un mundo idealizado de Modigliani-Miller, se asignaría un precio a los riesgos adicionales derivados de aplicar la RPR de la UE. Por desgracia, datos recientes de estudios macroeconómicos y financieros muestran que los inversores en bonos suelen pasar por alto los riesgos crecientes cuando abunda la financiación y bajan los estándares, como recordó Jeremy Stein en su reciente discurso ante el BCE. Stein es un destacado profesor de Harvard y antiguo miembro de la junta de la Reserva Federal.
La reforma agravaría el problema para los participantes dispersos del mercado, que históricamente han dependido de los bancos como guardianes de la emisión de bonos, encargados de establecer cláusulas para protegerlos de una asunción excesiva de riesgos. Los acreedores comerciales, las autoridades tributarias y los fondos de pensiones de las empresas también se encuentran en una posición débil sin la APR.
La débil demanda de crédito ha dejado a los bancos con menos oportunidades de conceder préstamos, mientras que ha aumentado la demanda de préstamos con alto apalancamiento por parte del capital privado. La rápida expansión de las CLO no garantizadas emitidas por bancos ha alarmado al FSB, que hace dos meses publicó un informe en el que señalaba los riesgos para la estabilidad financiera asociados a este fenómeno (FSB, 2019).
Un régimen de RPR en un período de crecimiento moderado agrava la asunción de riesgos. Los accionistas se quedarían con los rendimientos positivos, mientras que las pérdidas recaerían en los acreedores no garantizados.
Una reforma concursal mal diseñada genera claramente riesgos para la estabilidad financiera. Los bonos no garantizados respaldados únicamente por cláusulas débiles sufrirían enormes pérdidas si hubiera impagos durante una recesión, y su liquidez se desplomaría cuando los inversores reconocieran el riesgo de pérdidas. La iliquidez generalizada, impulsada por la incertidumbre sobre las pérdidas, supondría un grave problema para los fondos de inversión en bonos que permiten reembolsos a petición.
Los fondos de inversión no quebrarán si se desploman los precios de sus participaciones, pero podrían verse obligados a liquidarse o a solicitar la condición de fondo cerrado, lo que dañaría gravemente la confianza en la liquidez y la seguridad de la zona del euro. También cabe preguntarse hasta qué punto podrían resistirse los bancos centrales a las peticiones de apoyo de liquidez para estos bancos en la sombra no regulados. Por tanto, es indudable que una RPR temeraria socavaría los objetivos de la Unión de los Mercados de Capitales de la UE de desarrollar alternativas de mercado a la financiación bancaria.
Sean cuales sean los méritos de un régimen concursal más flexible, las circunstancias económicas de la UE difícilmente justifican un cambio tan importante. En Europa oriental, durante la década de 1990, las empresas soportaban una deuda heredada excesiva y, aun así, atrajeron nuevas inversiones al integrarse en los mercados internacionales. Las condiciones actuales son mucho menos favorables. El elevado apalancamiento de las empresas es una decisión estratégica de los accionistas y del capital privado, no una carga heredada del pasado. En la actualidad, las operaciones con alto apalancamiento se utilizan principalmente para financiar grandes pagos a los accionistas, y no como inversión.
Conclusión
Los parlamentos nacionales de la UE modificarán la legislación concursal nacional en un plazo de dos años. Un cambio temerario a la RPR como alternativa preferida a la regla clásica de referencia provocará una brecha entre los bancos y el capital privado, por un lado, y los defensores de los tenedores de bonos, los acreedores comerciales, las autoridades tributarias, los trabajadores y los pensionistas, por otro. Existe el riesgo de que intereses particulares se apropien del esfuerzo por armonizar la legislación de la UE. Esto podría conducir a una divergencia jurídica o incluso a una carrera regulatoria a la baja.




