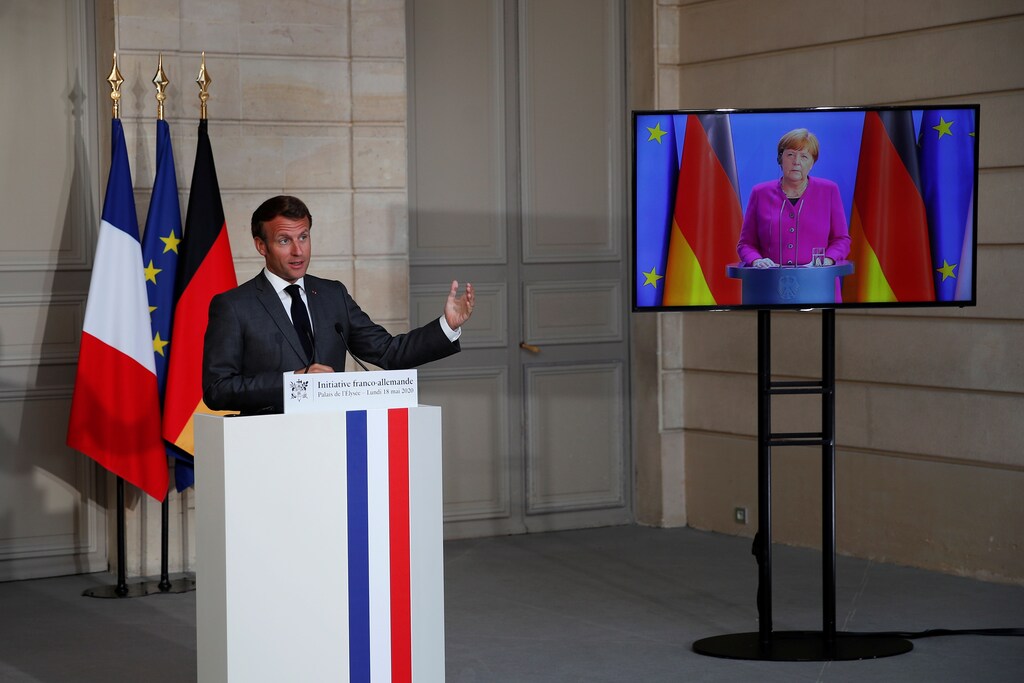
La propuesta franco-alemana para un fondo de recuperación de 500 000 millones de euros frente a la COVID-19 podría hacer frente a la crisis actual y abrir posibilidades para una futura unión fiscal.
Los fondos obtenidos en préstamo se distribuirían hacia las regiones y los sectores que más los necesiten tras la pandemia.
La catedrática de Economía Lucrezia Reichlin valora si la iniciativa franco-alemana apunta hacia un camino de capacidad fiscal compartida.
El fondo de recuperación frente a la COVID-19 de 500 000 millones de euros (547 000 millones de dólares) propuesto por la canciller alemana Angela Merkel y el presidente francés Emmanuel Macron ha sido celebrado como un punto de inflexión para la Unión Europea, y con razón. Más allá de sus implicaciones económicas concretas, la propuesta reafirma el compromiso de solidaridad de las dos mayores economías de la UE, sentando así las bases para un progreso genuino hacia la unión fiscal.
La premisa básica es sencilla. La UE tomaría prestado en los mercados a largo plazo con una garantía implícita del presupuesto común. Después canalizaría los fondos obtenidos en préstamo hacia las regiones y los sectores más golpeados por la crisis de la COVID-19.
Quedan muchos aspectos por negociar, como dónde ofrecer préstamos frente a subvenciones, qué tipo de condicionalidad aplicar a los proyectos y en qué medida debería aumentarse la capacidad fiscal agregada. La oposición del llamado Cuarteto Frugal (Austria, los Países Bajos, Finlandia y Suecia) hará inevitablemente necesario cierto compromiso.
Pero, dejando de lado estas consideraciones y mientras esperamos la propuesta que la Comisión Europea presentará esta semana, es importante analizar las posibles implicaciones a largo plazo para la UE si se aplica alguna versión de la propuesta franco-alemana.
En particular, ¿qué papel ocupa esto en el debate sobre la capacidad fiscal europea y la coordinación de las políticas monetaria y fiscal en la eurozona? ¿Es este un paso decisivo en esa dirección, un momento tan trascendental como la declaración de 2012 del entonces presidente del Banco Central Europeo Mario Draghi de que el BCE haría "lo que sea necesario" para salvar el euro? ¿O se trata más bien de una respuesta pragmática a la crisis actual, que define los límites del reparto de riesgos que es posible alcanzar en las condiciones actuales?
La propuesta cruza varias líneas rojas históricas, desde la asunción de deuda a nivel europeo hasta las transferencias basadas en las necesidades, en lugar de las contribuciones al presupuesto de la UE, y en forma de subvenciones en lugar de préstamos. En principio, lograría por fin el tan cacareado objetivo de la "solidaridad".
Además, aunque no sea un objetivo declarado, la aplicación de la propuesta acabaría dando lugar a cierta creación de capacidad fiscal de la UE con fines de estabilización. El desembolso de fondos para proyectos alineados con las prioridades de la UE, como la sostenibilidad y la digitalización, afirmaría el principio de un propósito común de la UE, lo que podría impulsar el apoyo popular a una mayor integración.
Una reciente entrevista con el ministro federal alemán de Finanzas, Olaf Scholz, sugiere una agenda aún más amplia para el futuro, que incluye la creación de una capacidad fiscal de la UE y cierto grado de armonización fiscal. Todavía no es una federación fiscal, pero es una señal clara de que avanzamos en esa dirección, la primera señal de este tipo desde el Informe de los Cinco Presidentes sobre la culminación de la unión económica y monetaria europea en 2015. (Esa propuesta no llegó a ninguna parte.)
Es crucial señalar que esta no es solo una agenda respaldada por tecnócratas de las instituciones de la UE, sino también una agenda avalada por los poderes políticos de Francia y Alemania. Al igual que ocurrió con el momento del "lo que sea necesario" de Draghi, la clave del avance fue el respaldo político alemán.
En 2012, el apoyo de Alemania llegó con condiciones, entre ellas la creación del Mecanismo Europeo de Estabilidad (para garantizar que la intervención del BCE en el mercado de bonos soberanos se basara en el principio de condicionalidad) y una unión bancaria (para servir como herramienta de mitigación de riesgos). El apoyo de Alemania al fondo de recuperación frente a la COVID-19 se basa en otro gran pacto: los proyectos financiados por la UE deben ser coherentes con objetivos compartidos y supervisarse de forma colectiva.
Entonces, ¿la iniciativa franco-alemana apunta hacia un camino de capacidad fiscal compartida? No necesariamente.
Los objetivos declarados del fondo de recuperación no incluyen la gestión de la demanda. El fondo está destinado a la UE, no a la eurozona, y por tanto no está diseñado para abordar los desafíos que surgen de disponer de un banco central común sin una autoridad fiscal correspondiente.
Esos desafíos quedaron al descubierto durante la crisis de la eurozona de 2011-12, cuando los responsables políticos de la eurozona lucharon contra una "huida hacia la seguridad" hacia el norte de Europa, lo que provocó grandes diferenciales en los costes de financiación de los gobiernos y una ruptura en la transmisión de la política monetaria. Esto ejerció una presión irresistible sobre el BCE para introducir políticas con una dimensión cuasifiscal, lo que provocó acusaciones de que el BCE estaba excediendo su mandato.
Para abordar estos problemas, la eurozona necesita una herramienta presupuestaria que sirva como mecanismo de seguro en crisis graves (estabilizadores fiscales automáticos) y que respalde la coordinación de las políticas monetaria y fiscal que exige una gestión eficaz de la demanda, especialmente cuando los tipos de interés están cerca de cero o son negativos. El fondo de recuperación propuesto frente a la COVID-19 podría cumplir ese propósito.
Alinear las capacidades institucionales monetarias y fiscales de la eurozona no será tarea fácil. Requerirá un alto grado de reparto de riesgos y la cesión de parte de la soberanía nacional. Por ello, lo más probable es que necesite modificaciones de los tratados.
La decisión de no abordar este problema en la propuesta franco-alemana fue pragmática. Por ambiciosos que sean sus objetivos, son más fáciles de digerir políticamente que las reformas de la arquitectura de la eurozona destinadas a preservar la estabilidad del euro.
Aun así, el fondo de recuperación propuesto podría ganar tiempo para actuar frente a estos desafíos a más largo plazo. Pese a no estar diseñado para ello, podría crear suficiente capacidad fiscal de la UE para aliviar la presión sobre el BCE. Y podría permitir transferencias temporales lo bastante grandes como para hacer frente a los efectos asimétricos de la crisis de la COVID-19 a corto plazo.
Pero, si la recesión persiste, la ratio deuda-PIB aumentará inevitablemente, lo que subraya, una vez más, la necesidad de reformar la eurozona. La contribución más fundamental del fondo podría ser desplazar el terreno del debate, eliminando, o al menos redibujando, algunas de las líneas rojas que rodean la mutualización de riesgos y los beneficios de las transferencias.
Otra crisis ha supuesto otro paso adelante para el proyecto federalista europeo. Pero esto no es exactamente el "momento hamiltoniano" que algunos han afirmado. Tarde o temprano, serán necesarias revisiones de los tratados de la UE para construir un marco que permita una coordinación eficaz de las políticas monetaria y fiscal, preservando al mismo tiempo la independencia del BCE.
La reciente sentencia reciente sentencia del Tribunal Constitucional Federal alemán, según la cual el Gobierno y el Parlamento del país habían vulnerado la Constitución al no supervisar adecuadamente al BCE, recuerda que el progreso será difícil de lograr sin revisar los cimientos jurídicos e institucionales de la UE. Y las condiciones políticas para ese paso aún no existen.




