El colapso de una de las mayores plataformas de criptoactivos pone de manifiesto los riesgos de los activos criptográficos que carecen de protecciones básicas, afirma el Fondo Monetario Internacional (FMI).
Reforzar la regulación y supervisión financieras, y desarrollar normas globales, puede ayudar a abordar estas preocupaciones.
Estas son las 5 recomendaciones del FMI para regular el ecosistema de criptoactivos.
El ya volátil mundo de las criptomonedas se ha visto sacudido de nuevo por el colapso de una de sus mayores plataformas, lo que puso de manifiesto los riesgos de los activos criptográficos que carecen de protecciones básicas.
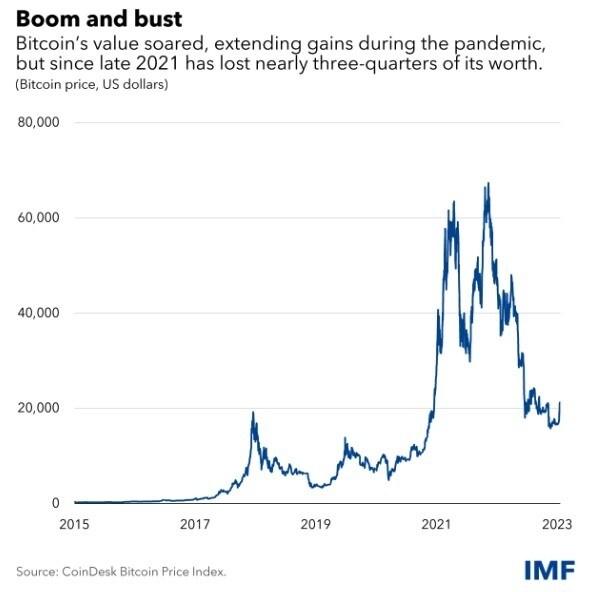
Las pérdidas marcaron un período ya peligroso para las criptomonedas, que han perdido billones de dólares en valor de mercado. Bitcoin, la mayor, ha caído casi dos tercios desde su máximo a finales de 2021, y alrededor de tres cuartas partes de los inversores han perdido dinero con ella, según un nuevo análisis del Banco de Pagos Internacionales mostró en noviembre.
En épocas de estrés, hemos visto fallos de mercado en stablecoins, fondos de cobertura centrados en criptoactivos y casas de cambio de criptomonedas, lo que a su vez suscitó serias preocupaciones sobre la integridad del mercado y la protección de los usuarios. Y, con vínculos crecientes y más profundos con el sistema financiero central, también podrían surgir preocupaciones sobre el riesgo sistémico y la estabilidad financiera en el futuro cercano.
Muchas de estas preocupaciones pueden abordarse reforzando la regulación y supervisión financieras, y desarrollando normas globales que puedan aplicarse de manera coherente por parte de las autoridades reguladoras nacionales.
Dos informes recientes del FMI sobre la regulación del ecosistema de criptoactivos son especialmente oportunos en medio de la grave turbulencia y las perturbaciones en muchas partes del mercado de criptoactivos y de los ciclos repetidos de auge y caída de este ecosistema de activos digitales.
Nuestros informes abordan las cuestiones señaladas anteriormente en dos niveles. En primer lugar, adoptamos un enfoque amplio, que abarca las principales entidades que desempeñan las funciones básicas dentro del sector, por lo que nuestras conclusiones y recomendaciones se aplican a todo el ecosistema de criptoactivos.
En segundo lugar, nos centramos de forma más específica en stablecoins y sus mecanismos. Se trata de criptoactivos que pretenden mantener un valor estable en relación con un activo específico o un conjunto de activos.
Nuevos desafíos
Los criptoactivos, incluidas las stablecoins, aún no suponen riesgos para el sistema financiero mundial, pero algunas economías de mercados emergentes y en desarrollo ya se ven afectadas de manera significativa. En algunos de estos países se observa una gran tenencia minorista de criptoactivos, y una sustitución monetaria a través de ellos, principalmente stablecoins denominadas en dólares. En algunos casos se está produciendo una criptoización: cuando estos activos sustituyen a la moneda y los activos nacionales, y eluden las restricciones cambiarias y de control de capitales.
Esta sustitución puede provocar salidas de capital, una pérdida de soberanía monetaria y amenazas para la estabilidad financiera, lo que plantea nuevos desafíos para los responsables de las políticas. Las autoridades deben abordar las causas profundas de la criptoización, mejorando la confianza en sus políticas económicas nacionales, monedas y sistemas bancarios.
Las economías avanzadas también son susceptibles a los riesgos para la estabilidad financiera derivados de los criptoactivos, dado que los inversores institucionales han aumentado sus tenencias de stablecoins, atraídos por mayores tasas de rentabilidad en el entorno de bajos tipos de interés de los últimos tiempos. Por ello, consideramos importante que las autoridades reguladoras gestionen con rapidez los riesgos de los criptoactivos, sin frenar la innovación.
En concreto, formulamos cinco recomendaciones clave en dos Notas de Fintech, Regulación del ecosistema de criptoactivos: el caso de los criptoactivos no respaldados y Regulación del ecosistema de criptoactivos: el caso de las stablecoins y sus mecanismos, ambas publicadas en septiembre.
1. Los proveedores de servicios de criptoactivos deben contar con licencia, estar registrados y estar autorizados. Esto incluye a quienes prestan servicios de almacenamiento, transferencia, intercambio, liquidación y custodia, con normas similares a las que rigen a los proveedores de servicios del sector financiero tradicional. Es especialmente importante que los activos de los clientes estén separados de los activos propios de la empresa y aislados de otras funciones. Los criterios de concesión de licencias y autorización deben estar bien definidos, y las autoridades responsables deben estar claramente designadas.
2. Las entidades que desempeñan múltiples funciones deben estar sujetas a requisitos prudenciales adicionales. En los casos en que el desempeño de múltiples funciones pueda generar conflictos de interés, las autoridades deben considerar si debe prohibirse a las entidades hacerlo. Cuando se permita a las empresas desempeñar múltiples funciones, y lo hagan, deben estar sujetas a sólidos requisitos de transparencia y divulgación para que las autoridades puedan identificar las dependencias clave.
3. Los emisores de stablecoins deben estar sujetos a requisitos prudenciales estrictos. Algunos de estos instrumentos empiezan a ser aceptados más allá de los usuarios de criptomonedas, y se utilizan como reserva de valor. Si no se regulan adecuadamente, las stablecoins podrían socavar la estabilidad monetaria y financiera. En función del modelo y el tamaño del mecanismo de stablecoin, podría ser necesaria una regulación sólida de tipo bancario.
4. Debe haber requisitos claros para las instituciones financieras reguladas en relación con su exposición a los criptoactivos y su relación con ellos. Si prestan servicios de custodia, los requisitos deben aclararse para abordar los riesgos derivados de esas funciones. En este sentido, se acoge con gran satisfacción la reciente norma del Comité de Supervisión Bancaria de Basilea sobre el tratamiento prudencial de las exposiciones de los bancos a criptoactivos.
5. Con el tiempo, necesitamos una regulación y supervisión de los criptoactivos sólidas, integrales y coherentes a escala mundial. La naturaleza transectorial y transfronteriza de los criptoactivos limita la eficacia de los enfoques nacionales no coordinados. Para que un enfoque global funcione, también debe poder adaptarse a un panorama cambiante y a una perspectiva de riesgos cambiante.
Contención de los riesgos para los usuarios resultará difícil para las autoridades de todo el mundo dada la rápida evolución de los criptoactivos, y algunos países están adoptando medidas aún más drásticas. Por ejemplo, en el África subsahariana, la región más pequeña pero de mayor crecimiento en el comercio de criptoactivos, casi una quinta parte de los países han promulgado prohibiciones de algún tipo para ayudar a reducir el riesgo.
Si bien las prohibiciones generalizadas podrían ser desproporcionadas, consideramos que las restricciones específicas ofrecen mejores resultados de política siempre que exista una capacidad reguladora suficiente. Por ejemplo, podemos restringir el uso de algunos derivados de criptoactivos, como han hecho Japón y el Reino Unido. También podemos restringir la promoción de criptoactivos, como han hecho España y Singapur.
Aun así, mientras que desarrollar normas globales lleva tiempo, el Consejo de Estabilidad Financiera ha realizado una excelente labor al formular recomendaciones sobre criptoactivos y stablecoins. Nuestras Notas de Fintech extraen muchas de las mismas conclusiones, lo que demuestra nuestra estrecha colaboración y las observaciones compartidas sobre el mercado. Por su parte, el FMI seguirá trabajando con organismos mundiales y países miembros para ayudar a los responsables de políticas líderes que trabajan en este tema a servir mejor a los usuarios individuales, así como al sistema financiero mundial.




