Actualmente nos enfrentamos a la peor crisis bancaria desde 2007-08, advierte un economista.
Según él, uno de cada 10 bancos registra pérdidas mayores y una financiación más restringida que Silicon Valley Bank, que quebró a principios de este mes.
Aquí presenta siete posibles consecuencias a medio plazo, entre ellas nuevos aumentos de la inflación y una reducción de la capacidad de los bancos para conceder préstamos y de los gobiernos para endeudarse.
Con cuatro bancos caídos en EE. UU. y Europa y al menos varios más tambaleándose, actualmente estamos en plena peor crisis bancaria desde 2007-08. Las agresivas subidas de los tipos de interés han provocado que los bancos acumulen fuertes pérdidas en sus carteras de bonos del Estado – unos US$2 billones (1,6 billones de libras) o pérdidas del 15 % solo en los bancos estadounidenses.
Esto hace que muchos bancos sean vulnerables a los mismos problemas de financiación que llevaron a la quiebra de Silicon Valley Bank – uno de cada diez bancos registra pérdidas aún mayores y una financiación más restringida, lo que desmiente cualquier idea de que SVB fuera un caso excepcional. Es muy posible que se produzcan nuevas retiradas de depósitos, ya que los clientes inquietos retiran su dinero: solo los bancos estadounidenses tienen más de US$1 billón en depósitos de clientes no asegurados. Todas las miradas estarán puestas en Deutsche Bank y First Republic para comprobar si logran superar el nerviosismo del mercado de los últimos días.
La Reserva Federal y otros bancos centrales aseguran a todos que el sistema financiero es sólido y poco comparable con 2008. No obstante, existen varias consecuencias previsibles a medio plazo de las que apenas se habla todavía.
1. Menor concesión de préstamos bancarios
Cuando alguien pide dinero prestado, normalmente debe pagar un interés más alto por un plazo más largo que por uno más corto, porque prestar a más largo plazo suele ser más arriesgado. Pero esta relación se invierte cuando los inversores se inquietan por el futuro inmediato, como ha ocurrido ahora (decimos que la curva de rendimientos se ha invertido). Esto apunta a una recesión en los próximos meses.
Los bancos ya son reacios a prestar porque deben pagar más para endeudarse entre sí a los tipos de interés actuales. Por ello, la incertidumbre económica general probablemente dificultará aún más que consumidores y empresas obtengan crédito. Tras la crisis de 2007-09, el volumen de préstamos bancarios en EE. UU. cayó casi un 11 % .
2. Dificultades para la financiación pública
Los bancos han tenido problemas por invertir en bonos del Estado a largo plazo, supuestamente uno de los activos más seguros del mercado, lo que plantea dudas sobre hasta qué punto estarán dispuestos a hacerlo en el futuro. Los gobiernos suelen emitir bonos a más de un año para financiar inversiones a largo plazo o de gran envergadura, pero pueden encontrar esto más difícil en un momento en que tienen importantes gastos pendientes.
Por ejemplo, el envejecimiento de la enorme generación del baby boom está ejerciendo una presión considerable sobre la sanidad, lo que exige una fuerte inversión pública en investigación médica, infraestructuras sanitarias y más personal. La agenda de política industrial verde también conlleva costes enormes.
Si los bancos no están tan dispuestos como antes a comprar bonos a largo plazo, el coste de financiarse aumentará en un momento en que la mayoría de los gobiernos ya están teniendo dificultades con elevados niveles de deuda.
3. Más inflación
Los bancos centrales podrían intervenir y comprar más bonos del Estado directamente para proporcionar a sus gobiernos los fondos necesarios. Por desgracia, esto es delicado, ya que dichas compras podrían aumentar la oferta monetaria y agravar la inflación más de lo que ya es.

La inflación ha bajado algo en países como EE. UU. y Reino Unido desde los máximos de 2022, pero sigue muy por encima del objetivo del 2 %. Si los bancos centrales tienen que respaldar directamente más endeudamiento público, cabe esperar más presiones al alza sobre los precios. Esto, a su vez, presionará más a los bancos centrales para mantener los tipos de interés más altos.
Hasta ahora, la Reserva Federal (el banco central de EE. UU.) ha tratado de minimizar el daño mediante la creación de un mecanismo que permite a los bancos pedir préstamos con garantía de sus bonos del Estado a valor contable. En apenas un par de semanas, los bancos estadounidenses ya han tomado prestados casi medio billón de dólares estadounidenses. Pero, de nuevo, existen límites a la ayuda que puede prestarse sin poner en peligro la lucha contra la inflación.
4. Menos empleos
Hasta ahora, el mercado laboral en EE. UU. y también en el Reino Unido ha resistido razonablemente bien. Pero si el crédito escasea y se produce una recesión, la situación podría cambiar bastante rápido.
5. Caída de los precios de la vivienda
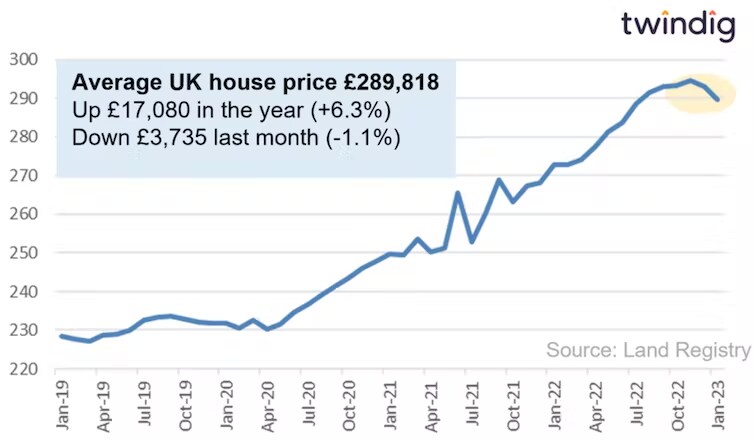
El mercado inmobiliario de EE. UU. y Reino Unido también ha resistido bastante bien, a pesar de los tipos de interés más altos. Pero en un entorno de tipos elevados prolongados y de menor concesión de préstamos bancarios, los precios de la vivienda podrían empezar a caer con más intensidad: tras la crisis de 2007-09, los precios de la vivienda en EE. UU. cayeron casi un 20 %.
Precios medios de la vivienda en el Reino Unido
6. Menor gasto de los consumidores
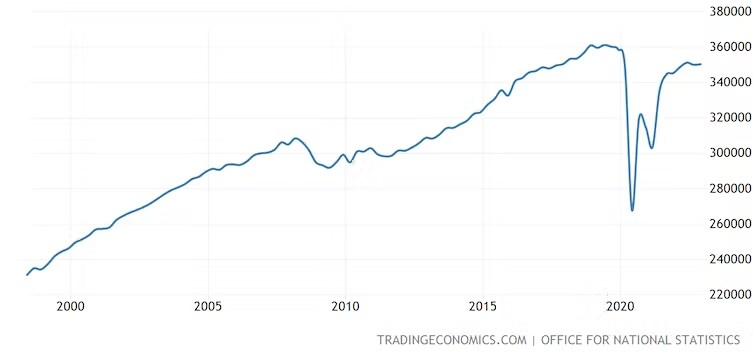
Como los hogares ya tienen que destinar más dinero a cubrir pagos hipotecarios más elevados, el gasto de los consumidores se resiente. Una caída de los precios de la vivienda y un aumento del desempleo afectarán aún más a la percepción de riqueza de las personas, lo que podría reducir aún más su disposición a gastar.
Gasto de los consumidores en el Reino Unido
7. La desaparición de los bancos más pequeños
Para evitar retiradas masivas de depósitos, los gobiernos también podrían intervenir y, potencialmente, garantizar todos los depósitos de los clientes: en EE. UU., por ejemplo, el dinero de los clientes solo está protegido hasta 250 000 US$, mientras que en el Reino Unido lo está hasta 85 000 £. El problema de ampliar esta protección es que sería caro y difícil de aprobar por los políticos, ya que supondría rescatar a personas adineradas.
Por eso la secretaria del Tesoro de EE. UU., Janet Yellen, declaró recientemente que esta opción no era viable, salvo quizá para los grandes bancos cuyo colapso podría suponer un riesgo sistémico, es decir, que podría amenazar a todo el sistema bancario mundial. Sin embargo, si se concede una mayor protección de los depósitos a estos bancos, se les hace más seguros que a los bancos pequeños; de hecho, ya tienen requisitos de financiación más estrictos en EE. UU.
El peligro es que cada vez más clientes trasladen su dinero a los bancos más grandes, lo que hace más probable que los bancos pequeños quiebren. Los consumidores tendrían entonces menos bancos entre los que elegir y podrían acabar pagando precios más altos por los servicios financieros o tener un acceso más limitado a los productos financieros.
¿Cómo contribuye el Foro Económico Mundial a un sistema financiero más eficiente, resiliente, inclusivo y equitativo?
El Centre for Financial and Monetary Systems reúne a líderes para comprender la transformación de los sistemas financieros mundiales, desde la sostenibilidad y la resiliencia hasta la innovación y la digitalización.
Al fomentar la cooperación y el conocimiento, el Centre ayuda a los socios a alinear los sistemas financieros con la estabilidad económica a largo plazo y la prosperidad compartida.
Todo ello apunta a decisiones difíciles para los gobiernos y los bancos centrales. Como mínimo, parece probable que los tipos de interés tengan que bajar para proteger a los bancos, lo que podría significar que tengamos que convivir con una inflación más alta durante más tiempo de lo que la mayoría esperaba.




