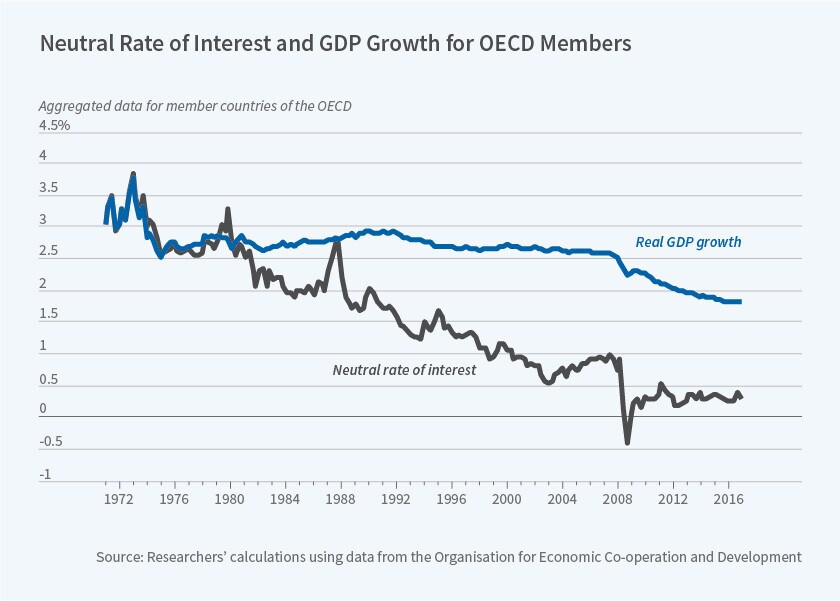
El largo descenso de los tipos de interés reales en las economías desarrolladas es una de las principales tendencias macroeconómicas del último medio siglo. Łukasz Rachel y Lawrence H. Summers presentan nuevas pruebas sobre las causas de este descenso en On Secular Stagnation in the Industrialized World (documento de trabajo de la NBER 26198).
Los investigadores se centran en «el tipo de interés de las economías avanzadas», un agregado construido a partir de los tipos de interés vigentes en los países de la OCDE. Constatan que el tipo de interés real neutral global —el tipo que equilibra el ahorro y la inversión deseados y, por tanto, conduce al pleno empleo y a una inflación estable— ha descendido unos 3 puntos porcentuales desde la década de 1970. Hoy, concluyen, el tipo real neutral medio se sitúa en torno a cero en los países industrializados. De forma crucial, en ausencia del aumento de la deuda y del déficit público y de programas de seguro social cada vez más generosos, el tipo neutral habría descendido casi 7 puntos porcentuales y hoy sería significativamente negativo.
Es difícil calcular el tipo real neutral para cualquier economía abierta individual, porque depende de la posición de su cuenta corriente, que a su vez depende de su tipo de cambio real, el cual se ve afectado por los tipos de interés reales actuales y futuros esperados. Para superar este problema, los investigadores combinan los datos de todos los países desarrollados y los tratan como una única entidad económica. Justifican este enfoque señalando que el saldo agregado de la cuenta corriente de este bloque ha oscilado dentro de un margen estrecho —menos del 1,5 % del PIB— desde la década de 1970. Además, en los últimos años ha ido en aumento, lo que sugiere que los flujos internacionales de capital, manteniendo todo lo demás constante, han elevado los tipos de interés. Los investigadores también asumen una movilidad de capital interna perfecta, dadas las importantes entradas de capital entre los países desarrollados y las tendencias comunes en los tipos reales a largo plazo y en los mercados bursátiles.
Además, en lugar de centrarse en las medidas tradicionales de liquidez y riesgo, los investigadores examinan factores relacionados con las tendencias de ahorro e inversión para analizar los cambios a largo plazo en los tipos reales neutrales. Señalan que los tipos de interés de los valores muy líquidos han descendido en paralelo a los de los bonos indexados a la inflación emitidos por el Estado, relativamente poco líquidos, y a los de los derivados financieros similares a bonos. Aunque las primas de riesgo de las acciones han aumentado, los incrementos son pequeños en comparación con el descenso de los tipos de interés reales, que dura décadas.
El análisis de referencia de los investigadores indica que, si los tipos de interés reales no hubieran bajado en el último medio siglo, el ahorro habría superado a la inversión en los países de la OCDE en una proporción de entre 9 y 14 puntos porcentuales del PIB. Señalan varios cambios de política producidos en este periodo que contrarrestaron este posible exceso.
Las políticas gubernamentales han desempeñado un papel central para compensar el posible exceso de ahorro. Por ejemplo, los países desarrollados aumentaron de forma notable su deuda durante el periodo analizado, pasando de alrededor del 20 % al 70 % del PIB. Elevaron los pagos por vejez de una media del 4 % al 7 % del PIB y aumentaron el gasto en atención sanitaria para la vejez del 2 % al 5 % del PIB.
Partiendo de las estimaciones empíricas existentes sobre el impacto de estas políticas en los tipos de interés, los investigadores realizan cálculos que sugieren que el efecto de estas políticas sobre los tipos de interés ha sido considerable. Por ejemplo, manteniendo constantes las demás variables, el aumento de la deuda pública debería haber elevado los tipos reales entre 1,5 y 2 puntos porcentuales en las últimas cuatro décadas. El aumento de la provisión de seguridad social y de asistencia sanitaria probablemente tuvo un efecto similar, si no ligeramente mayor.
Para comprender mejor y cuantificar con más precisión el impacto de estas políticas sobre los tipos de interés reales, los investigadores utilizan dos modelos de ahorro de los hogares: uno centrado en consideraciones del ciclo vital y otro que destaca el riesgo idiosincrático y el ahorro precautorio. La calibración de referencia de estos modelos confirma los resultados anteriores. Los investigadores concluyen que, en conjunto, los cambios de política pueden haber elevado los tipos de interés reales de equilibrio entre 3,5 y 4 puntos porcentuales.
«La implicación de nuestro análisis es que, de no ser por los grandes aumentos del déficit, la deuda y el seguro social, los tipos reales neutrales en el mundo industrializado serían significativamente negativos, hasta en varios cientos de puntos básicos, lo que sugiere motivos sustanciales de preocupación por el estancamiento secular», concluyen los investigadores. «[L]a economía privada tiende a quedar atrapada en un equilibrio de baja inflación y subempleo si los tipos de interés reales no pueden caer mucho por debajo de cero».




