Los inversores privados, cuyo patrimonio mundial asciende a 42 billones de dólares, podrían ser agentes de cambio en cuestiones ESG.
El patrimonio de las familias de alto poder adquisitivo respalda el compromiso a largo plazo que requerirá la inversión ESG.
La transparencia, la capacidad de elección y la confianza son necesarias para liberar el potencial de los inversores privados a la hora de impulsar la sostenibilidad.
A medida que los inversores de todo el mundo exigen más transparencia y que las estrategias de las empresas se ajusten a las políticas ESG, los inversores privados tienen un papel cada vez más importante para garantizar que sus inversiones se rijan por los mismos estándares. Históricamente, impulsar el cambio ha sido, en gran medida, tarea de los grandes inversores institucionales, pero ahora está en manos de los inversores privados convertirse en actores clave de una respuesta multilateral para resolver los acuciantes desafíos ESG.
Según el Boston Consulting Group, la base de activos institucionales del mundo ascendía a 61 billones de dólares en 2020. Sin embargo, los particulares representaban un volumen de activos similar, de casi 42 billones de dólares. Esta comunidad, como propietaria del capital, podría tener voz en las decisiones empresariales y, de ese modo, impulsar el cambio que desea ver. Los líderes políticos y empresariales hablan con vehemencia de la necesidad de frenar el calentamiento global y mantener al mundo en una trayectoria de 1,5 °C, pero a menudo sus planes para lograrlo son poco transparentes.
Si queremos pasar de las palabras a la acción, todos tenemos algo que aportar. Por ejemplo, los inversores podrían simplemente vender las acciones de empresas contaminantes. Pero también podrían ejercer su derecho a voto o incluso relacionarse directa e indirectamente con la dirección de una empresa para impulsar una actuación responsable. La investigación sobre la teoría de «salida frente a voz» sostiene que esta última, el ejercicio de la voz de los accionistas, es más eficaz para abordar las externalidades que afectan a la postura ESG de una empresa que la simple desinversión de los inversores.
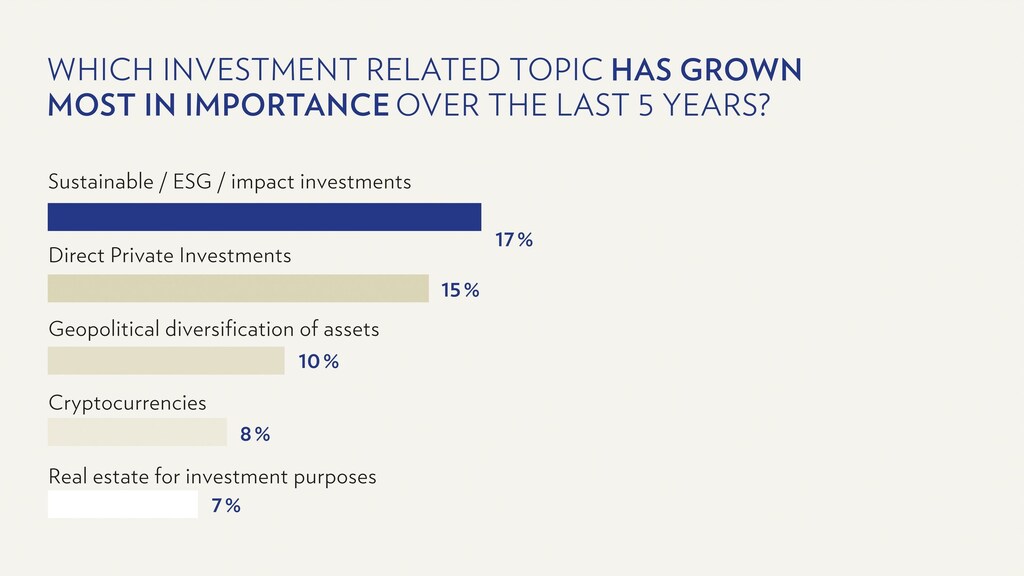
El patrimonio de alto poder adquisitivo, y en especial el patrimonio familiar, es idóneo para el enfoque que requiere la inversión ESG. Este grupo dispone de grandes volúmenes de capital y objetivos multigeneracionales que respaldan una estrategia a largo plazo. Tiene más margen de decisión en materia de inversión que las instituciones, que pueden estar sujetas a presiones o políticas comerciales, o a fideicomisos obligatorios que limitan sus decisiones. Las personas adineradas y las oficinas familiares pueden adoptar un enfoque flexible de sus inversiones en cuanto a tamaño, geografías y clases de activos, algo que quizá no esté al alcance del inversor institucional medio. Ocupan una posición privilegiada y única para aprovechar el capital privado y contribuir al crecimiento del sector ESG, respaldando objetivos y aspiraciones sociales a largo plazo. Además, nuestra encuesta a más de 500 profesionales del sector que trabajan con familias adineradas muestra que realmente les importa: según nuestro Barómetro familiar, el tema cuya importancia más ha aumentado en los últimos cinco años es la inversión sostenible, ESG y de impacto.
Las personas adineradas son mucho más que simples inversores: también son ejecutivos o empresarios con gran capacidad de decisión, que influyen en los productos que consumiremos mañana, las empresas que los producen, sus empleados y familias, y las sociedades en las que operan. Además, estas personas tienen un poderoso impacto como consumidores conscientes. Son ciudadanos y votantes, así como padres o modelos a seguir que transmiten valores a la siguiente generación. Entonces, ¿qué hace falta para que el sector de gestión patrimonial libere el potencial de sus clientes? La respuesta está en un diálogo basado en la transparencia, la capacidad de elección y la confianza.
El primer pilar, la transparencia, consiste en comprender nuestro mundo y el impacto que nosotros y nuestros clientes tenemos en él, haciendo que los problemas y las soluciones sean concretos y medibles. Aunque decirlo puede ser más fácil que hacerlo, renunciar solo porque es difícil es un error: las instituciones financieras deben utilizar todos los datos que tienen hoy a su disposición para informar a sus clientes y debatir con ellos sobre cuestiones ESG. Solo así se iniciará un círculo virtuoso de aprendizaje, diálogo y mejora, que contribuirá a la disponibilidad y calidad de los datos y, en última instancia, a la aparición de estándares y taxonomías unificados. La transparencia también es el primer paso para reflejar las externalidades en los precios de mercado, algo clave para lograr una mejor asignación de los recursos.
Una vez garantizada la transparencia, hay que ofrecer a los inversores privados capacidad de elección. Necesitan soluciones adecuadas para expresar sus opiniones, convicciones y valores de manera eficaz. En los últimos 15 años, la gama de productos de «gestión patrimonial responsable» disponibles ha evolucionado enormemente y ofrece más opciones que nunca. Sin embargo, esto puede haber generado aún más complejidad y confusión. Todavía estamos lejos de contar con estándares claramente definidos y aceptados universalmente.
Por último, al hablar de capacidad de elección, los inversores privados deberían poder expresar sus opiniones no solo mediante la asignación de su capital («salida»), sino también votando activamente sobre la estrategia ESG de una empresa («voz»): aunque los inversores particulares poseían el 29 % de las acciones en EE. UU. en 2020, se sabe que solo votaron en una fracción de ellas. Con el desarrollo de procesos más sencillos también para los omnipresentes fondos cotizados, la pregunta que queda para los inversores privados es qué contenido tendrá su voto: ¿conocen suficientemente el consejo de administración de una empresa y las consecuencias de sus decisiones para el medioambiente y la sociedad? Facilitar la participación de sus clientes en la democracia accionarial es una tarea natural del sector de gestión patrimonial, tanto en el plano operativo como, sobre todo, mediante el asesoramiento de expertos.
Todo lo anterior refleja el papel tradicional de los gestores patrimoniales como expertos, basado en un modelo que les exige pensar por sus clientes: proporcionar datos en un mundo de información asimétrica, hacer recomendaciones, seleccionar productos y gestionar carteras. Este modelo tiene sus ventajas, pero para construir una confianzaduradera —el tercer pilar del esfuerzo por liberar el potencial de los clientes privados—, nuestros esfuerzos deben ir un paso más allá. Tendremos que convertirnos en facilitadores que conecten a los clientes y les permitan cocrear. Esto significa diseñar soluciones con los clientes, en lugar de solo para ellos, y hacer que tanto ellos como nosotros formemos parte de una red más amplia de política, regulación, industria y sociedad. También significa ampliar la definición de gestión patrimonial más allá de lo puramente financiero para que abarque la conexión y la colaboración. Para lograr un cambio sustancial e impulsar una transformación positiva, es la mejor vía que tenemos.




