Conozca los acontecimientos y novedades clave que configuran el mundo financiero.
Principales noticias: el shock energético sacude los mercados; los inversores se refugian en efectivo ante la incertidumbre y la volatilidad; la angustia empresarial europea aumenta.
Para más información sobre la labor del Foro Económico Mundial en el ámbito financiero, visite el Centro de Sistemas Financieros y Monetarios.
1. La volatilidad de la infraestructura energética pesa sobre las perspectivas financieras mundiales
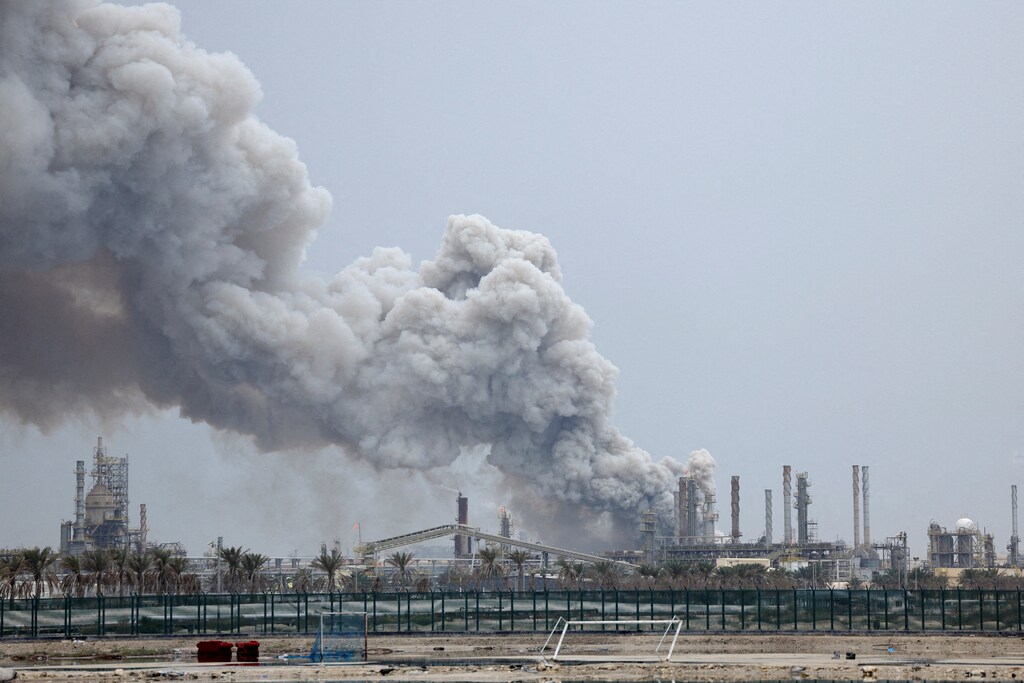
Los daños en infraestructuras energéticas clave durante la crisis actual en Oriente Medio y el cierre efectivo del estrecho de Ormuz para la mayor parte del tráfico comercial — la ruta por la que transita alrededor del 20 % del petróleo mundial y el 21 % del GNL — están impulsando un cambio importante en las perspectivas financieras mundiales. Los analistas advierten de que los mercados podrían estar subestimando la magnitud de la perturbación.
El director ejecutivo de la Agencia Internacional de la Energía (AIE), Fatih Birol, ha advertido de que la situación es «muy grave» y de que tanto los responsables políticos como los inversores aún no han comprendido plenamente el posible impacto de lo que él ha descrito como «la mayor interrupción del suministro en la historia del mercado mundial del petróleo».
El impacto de la interrupción del suministro
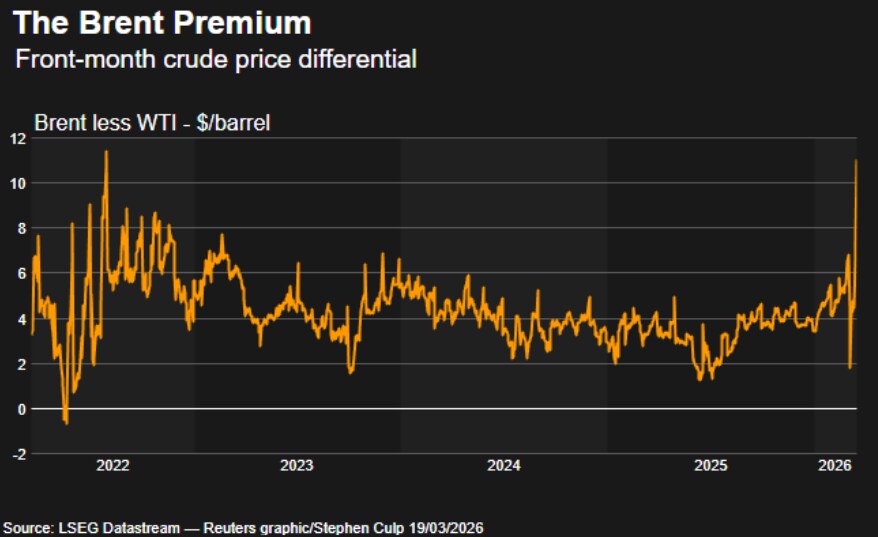
El Brent subió por encima de los 110 dólares por barril indica un cambio que aleja los picos de precios de corta duración, impulsados por el conflicto, para dar paso a limitaciones reales en el suministro mundial. Goldman Sachs ha revisado drásticamente sus previsiones de precios del petróleo para 2026, y proyecta que el Brent promediará 85 dólares por barril este año, frente a la estimación anterior de 77 dólares.
Estos movimientos se producen tras los daños en infraestructuras críticas en toda la región, entre ellos los ataques israelíes contra el yacimiento de gas de South Pars, en Irán y los ataques de represalia contra el complejo de Ras Laffan, en Qatar, donde los daños en dos trenes de GNL dejarán previsiblemente fuera de servicio el 17 % de la capacidad exportadora del país durante hasta cinco años. Mientras los precios retrocedieron tras el anuncio del presidente estadounidense, Trump, de una pausa de cinco días en los ataques el 23 de marzo, el «shock de oferta que se transforma en un shock de demanda» sigue siendo una preocupación principal para la estabilidad a largo plazo.
Aunque se trabaja para reanudar las exportaciones de petróleo iraquí a través de Türkiye, según comentaristas, es poco probable que estos volúmenes compensen las perturbaciones vinculadas al estrecho de Ormuz.
Birol señaló que, aunque la AIE coordinó una liberación récord de 400 millones de barriles de las reservas estratégicas este mes, y que estaría dispuesta a hacerlo de nuevo «si fuera necesario», estas medidas solo pueden proporcionar un alivio temporal y no abordan la brecha subyacente de suministro.
Señales de creciente tensión en el mercado
Los inversores se preparan cada vez más para consecuencias económicas más amplias, a medida que el shock de oferta empieza a afectar a la demanda. Un análisis reciente de Reuters apunta a varias señales de alerta:
Ampliación de las diferencias de precios: La diferencia entre el Brent y el petróleo estadounidense (WTI) se ha ampliado de forma significativa, lo que refleja un entorno de suministro más tenso y mayores costes para las regiones importadoras de energía, como Europa y Asia.
Subida de los rendimientos de los bonos: El coste de financiación de los gobiernos aumenta, con el rendimiento del Tesoro estadounidense a 10 años, que alcanza el 4,38 %, un máximo de varios meses, ya que los inversores anticipan que los tipos de interés podrían mantenerse elevados durante más tiempo.
Margen de maniobra limitado de los bancos centrales: Los mercados están reduciendo sus expectativas de recortes de tipos, y algunos prevén ya nuevos endurecimientos, mientras los bancos centrales equilibran los riesgos inflacionistas frente a la desaceleración del crecimiento.
Presión en el mercado de crédito: El coste de asegurar la deuda corporativa aumenta, y los mercados de crédito muestran signos de tensión, ya que los precios más altos de la energía pesan sobre los balances de las empresas.
Un cambio estructural en el riesgo
En conjunto, estas novedades sugieren que la perturbación energética ya no es un factor temporal para los mercados. Por el contrario, se está convirtiendo en una fuerza estructural que moldea las condiciones financieras mundiales.
Es probable que este cambio mantenga elevado el coste de financiación y aumente la volatilidad de los mercados, lo que exige a los inversores ir más allá de las estrategias pasivas y centrarse más en la resiliencia y la gestión del riesgo.
2. Migración récord hacia fondos del mercado monetario, ya que los inversores priorizan la liquidez
A medida que la volatilidad geopolítica y los shocks energéticos siguen pesando sobre los mercados, los inversores se trasladan a instrumentos equivalentes a efectivo a un ritmo récord. Los activos de los fondos del mercado monetario aumentaron en 38,68 mil millones de dólares en la semana hasta el 18 de marzo, alcanzando un nuevo máximo de 7,86 billones de dólares, según un reciente informe del Investment Company Institute (ICI).
Este “huida hacia el efectivo” se intensifica a medida que la inflación vinculada a la crisis de Oriente Medio erosiona el atractivo de los activos de mayor duración, según Bloomberg. En respuesta, muchos inversores prefieren los rendimientos relativamente estables y la liquidez inmediata que ofrecen los fondos del mercado monetario frente a los bonos gubernamentales, que han sufrido recientemente presiones de venta.
El movimiento está liderado en gran medida por inversores institucionales: el ICI informa de que entraron 27,77 mil millones de dólares adicionales en fondos respaldados por el gobierno. Los analistas describen esto como capital de “esperar y ver”, retenido hasta que haya mayor claridad sobre la trayectoria de los tipos de interés y el impacto económico más amplio del shock energético.
Según sugieren, esta creciente reserva de efectivo también se utiliza como cobertura frente a la estanflación. Con el Brent volátil tras los recientes repuntes, mantener efectivo ofrece una forma de evitar las fuertes oscilaciones que afectan a los mercados de renta variable y de renta fija.
3. Más noticias financieras que debe conocer
La demanda de efectivo se dispara en Irán a medida que la guerra alimenta la inflación y la presión sobre la moneda, con colas para retirar billetes ante el temor a que crezca la inestabilidad de los pagos electrónicos. El rial vuelve a sufrir presiones, lo que pone de manifiesto el aumento de la tensión financiera en la economía en medio del conflicto y las sanciones en curso.
Los reguladores estadounidenses se disponen a suavizar 'Basilea III', un conjunto global de normas bancarias sobre requisitos de capital, que reducirá en torno al 4,8 % las reservas exigidas y liberará miles de millones para préstamos y recompras de acciones. Las entidades con gran actividad de negociación, como Goldman Sachs y Morgan Stanley, son las que más se beneficiarían, aunque los cambios podrían poner a prueba la unidad del sector, ya que los bancos compiten por unas condiciones finales favorables.
La angustia empresarial en Europa ha alcanzado un máximo de cuatro años, con el 13,5 % de las empresas bajo presión, según Alvarez & Marsal. El shock energético actúa como un “multiplicador de la angustia”, golpeando con más fuerza a fabricantes y minoristas muy apalancados a medida que aumentan los costes y la carga de deuda.
Los tipos hipotecarios en el Reino Unido suben ligeramente a medida que los mercados reevalúan las perspectivas de tipos de interés en medio de las renovadas tensiones geopolíticas. Los inversores están ajustando sus expectativas sobre la trayectoria de la política monetaria, atentos a las señales del Banco de Inglaterra. El movimiento se traslada a los costes de financiación, lo que añade presión sobre los hogares y el mercado inmobiliario.
Las empresas japonesas se disponen a conceder un aumento salarial medio del 5,26 %, según datos preliminares, lo que refuerza las expectativas de inflación sostenida y un posible cambio de política del Banco de Japón. El mayor crecimiento salarial podría favorecer un progresivo abandono de las condiciones monetarias ultraexpansivas, con implicaciones para el yen y los mercados de tipos de interés globales.
4. Lea más en Historias del Foro
La creciente “nihilismo financiero” de la Generación Z empuja a más jóvenes inversores hacia activos de mayor riesgo, como las criptomonedas y los mercados de predicción, ya que los salarios estancados, el aumento de la deuda y el fuerte encarecimiento de la vivienda hacen que la creación de riqueza tradicional parezca inalcanzable. Con una gran parte de los jóvenes inversores apartada de los mercados convencionales, este cambio podría tener implicaciones para la asignación de activos, el comportamiento del mercado y la eficacia de la política monetaria a lo largo del tiempo.
Los expertos del Foro describen 50 oportunidades de inversión emergentes “basadas en la naturaleza”, a medida que los flujos de capital se orientan cada vez más hacia el clima, la biodiversidad y el capital natural. Desde nuevas clases de activos hasta estructuras de mercado en evolución, el análisis muestra cómo los inversores pueden posicionarse para generar valor a largo plazo en un panorama que cambia rápidamente.
El coste económico de la guerra en Oriente Medio va en aumento, con efectos en cadena en los mercados energéticos, los flujos comerciales y la estabilidad financiera mundial. Lea este artículo para analizar cómo el aumento de las tensiones geopolíticas está amplificando los riesgos para la inflación, el crecimiento y la volatilidad de los mercados, y remodelando la economía mundial.




