Para las empresas e inversores fuera de Estados Unidos, el dólar suele ser la moneda preferida. Sin embargo, sorprendentemente, los bancos estadounidenses desempeñan solo un papel limitado en la concesión de préstamos en dólares a prestatarios internacionales. La mayor parte de los 7 billones de dólares en préstamos en dólares de los bancos fuera de Estados Unidos los gestionan bancos con sede en Europa, Japón y otros países.
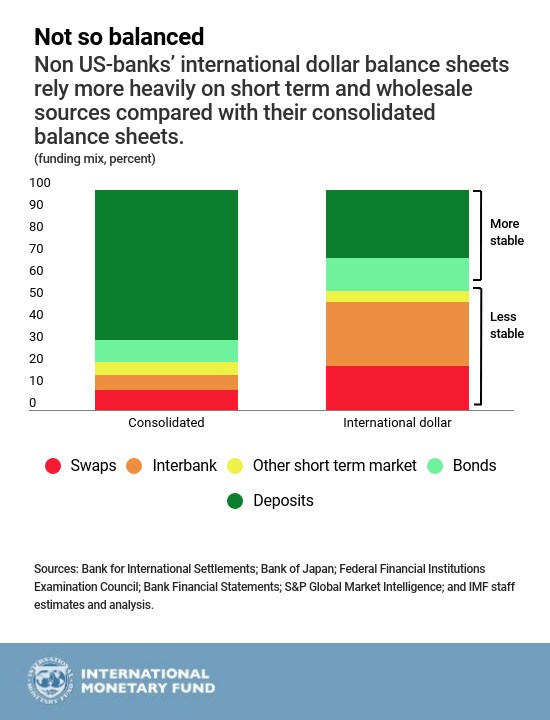
Esto es importante porque estos bancos no pueden recurrir fácilmente a los dólares depositados en sus filiales estadounidenses para financiar la concesión de préstamos en dólares fuera del país. En su lugar, según el reciente Informe sobre la Estabilidad Financiera Mundial concluye que deben depender en gran medida de fuentes de financiación menos estables para respaldar sus balances internacionales en dólares, como los depósitos interbancarios, el papel comercial y los swaps. El peligro es que estas fuentes de financiación podrían agotarse rápidamente en momentos de tensión en los mercados financieros.
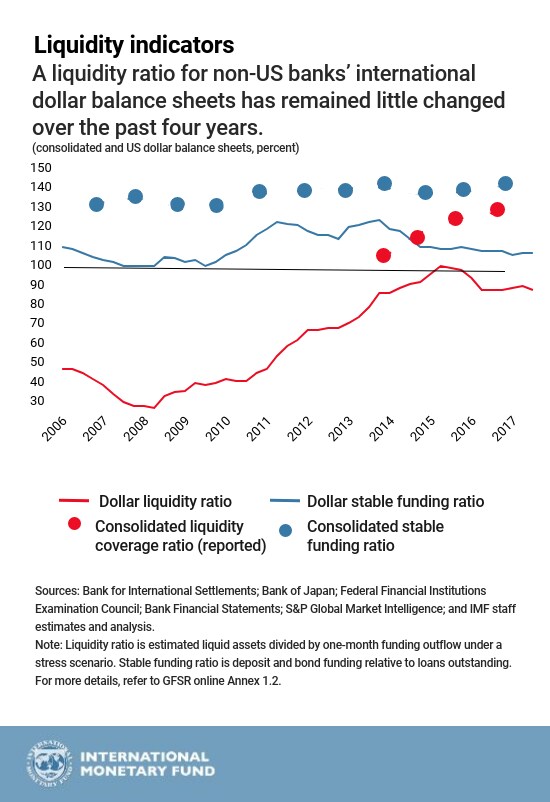
Los reguladores mundiales han obligado a los bancos a protegerse contra esa pérdida de financiación mejorando sus coeficientes de cobertura de liquidez, una medida de la capacidad de los bancos para hacer frente a las salidas de fondos a corto plazo con activos líquidos fiables.
Algunos bancos pueden depender excesivamente de mercados de swaps de divisas cruzadas potencialmente frágiles
Estas mejoras se aplicaron a los balances consolidados globales de los bancos, que engloban sus posiciones agregadas en todas las monedas. Sin embargo, un coeficiente de cobertura de liquidez basado en sus balances internacionales en dólares, que excluyen las filiales estadounidenses, revela un panorama diferente. Este coeficiente se sitúa considerablemente por debajo de su coeficiente de liquidez consolidado. Asimismo, el coeficiente de financiación estable estimado, una medida de la financiación estable en relación con el nivel de préstamos, es mucho menor en las posiciones internacionales en dólares que en sus balances globales.
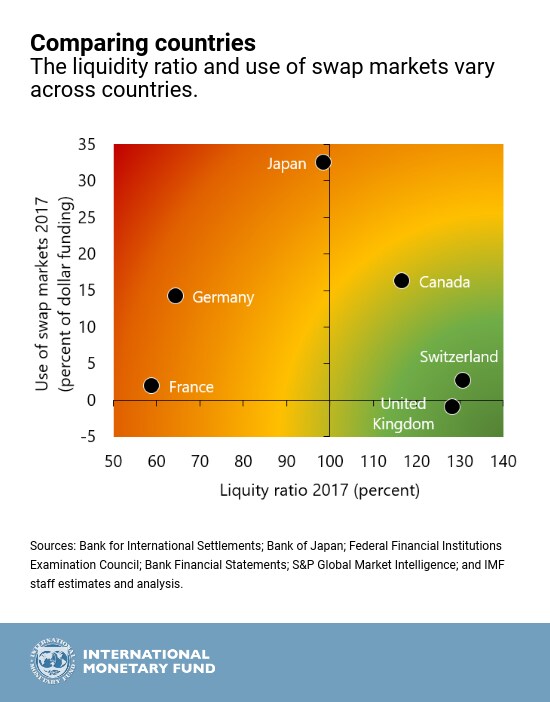
Varias fuerzas van a presionar al alza los costes de financiación en dólares. El Tesoro de EE. UU. está emitiendo más letras del Tesoro (T-bills), lo que podría ejercer presión al alza sobre los tipos de interés que los bancos no estadounidenses deben pagar por la financiación a corto plazo en dólares. Se espera que la nueva ley fiscal anime a las empresas estadounidenses a repatriar efectivo y posiblemente a trasladar fondos fuera de los instrumentos de financiación bancaria. Y estos acontecimientos se producen en un contexto de subidas de los tipos de interés por parte de la Reserva Federal y de reducción gradual de las tenencias de valores en su balance, lo que en última instancia elevaría los costes de financiación para todos los prestatarios. No todos los sistemas bancarios son igualmente vulnerables a las tensiones en los mercados de financiación. Por ejemplo, nuestro análisis sugiere que los coeficientes de liquidez en dólares de los bancos franceses y alemanes no son tan sólidos como los de sus homólogos. Otra preocupación es que algunos bancos pueden depender excesivamente de mercados de swaps de divisas cruzadas potencialmente frágiles. Por ejemplo, los swaps cubren más del 30 por ciento de las necesidades de financiación en dólares de los bancos japoneses. Aunque gran parte de sus préstamos mediante swaps son a largo plazo, la capacidad de los bancos para acceder a este tipo de financiación podría verse comprometida en condiciones de tensión.
La combinación de este endurecimiento del mercado y las vulnerabilidades de los balances internacionales en dólares analizadas anteriormente podría provocar problemas de financiación en caso de tensiones en los mercados. Las turbulencias del mercado podrían dificultar a los bancos la gestión de los desfases monetarios en mercados de swaps volátiles, lo que posiblemente impediría a algunos bancos renovar la financiación en dólares a corto plazo.
Los bancos podrían entonces actuar como amplificadores de las tensiones del mercado si las presiones de financiación les obligaran a vender activos en un mercado turbulento para pagar pasivos vencidos. La presión de financiación también podría llevar a los bancos a reducir los préstamos en dólares a prestatarios no estadounidenses, reduciendo así la disponibilidad de crédito.
En la última década, los responsables políticos mundiales y nacionales han reforzado los marcos regulatorios que rigen la solvencia consolidada y las posiciones de liquidez de los bancos. Sin embargo, las normativas de liquidez específicas de cada país, si bien contribuyen a reforzar los sistemas financieros nacionales, podrían restringir involuntariamente el flujo de liquidez dentro de los grupos bancarios.
De cara al futuro, los bancos deben asegurarse de que los riesgos de liquidez específicos de cada divisa dentro de las entidades individuales de sus grupos bancarios sigan gestionándose eficazmente. Los reguladores deben abordar los desajustes de liquidez en divisas extranjeras mediante una mayor transparencia, normas de liquidez específicas por divisa, pruebas de resistencia y planificación de resolución. Las líneas de swap de los bancos centrales, que ya están vigentes para proporcionar liquidez en divisas extranjeras en momentos de tensión, deberían mantenerse como último recurso de respaldo.




