Automóviles sin conductor que pagan peajes por minuto. Bombillas que eligen al proveedor de energía adecuado según el momento y el precio. Decisiones de inversión tomadas por asesores robóticos. Y productos creados in situ por impresoras 3D, con regalías pagadas en tiempo real por cualquier propiedad intelectual necesaria. Este es el mundo que nos espera: el Internet de Todo, donde la inteligencia y la conectividad se distribuyen cada vez más ampliamente por toda nuestra economía. Todo se comunicará con todo y los dispositivos terminales tomarán sus propias decisiones, gracias a la recopilación de datos mediante sensores y a la informática, que mejora continuamente; este proceso se conoce como aprendizaje automático.
Para hacer realidad este mundo, necesitaremos un sistema de micropagos seguro y que funcione correctamente. Debemos replantearnos la naturaleza de los activos financieros, los activos digitales, la gestión de derechos, la propiedad intelectual y las regalías. «Las tecnologías de sensores y la recopilación e intercambio de datos del Internet de las cosas exigirán replantear de raíz los servicios financieros», afirma Udayan Goyal, inversor londinense de capital privado y de riesgo centrado en los servicios financieros.
Si no tienen cuidado, en este nuevo mundo los bancos podrían quedar relegados a ser meras cámaras de compensación. Las empresas de tarjetas de crédito y seguros podrían ver reducida su actividad. Por eso, las compañías tradicionales de servicios financieros buscan un papel en el corazón de la economía digital. Lograr una posición privilegiada en el IoT en evolución permitiría a los bancos obtener nuevos ingresos de una variedad de servicios innovadores.
«En el IoT, los pagos se convierten en una especie de ritmo de fondo de la vida. Están en todas partes, pero pasan desapercibidos. Su automóvil estará conectado a su tarjeta de débito y pagará por usted los gastos de combustible. Y su casa pagará las facturas de los servicios públicos», afirma Dan Marovitz, exdirectivo de Deutsche Bank y director de operaciones de Earthport, una empresa londinense que crea una alternativa a la banca corresponsal. «La realidad es que la mayoría de los pagos todavía se realizan a través de bancos y la mayoría de las personas sigue guardando su dinero en ellos, así que necesariamente formarán parte de estos flujos futuros». Pero el camino por recorrer está plagado de desafíos.
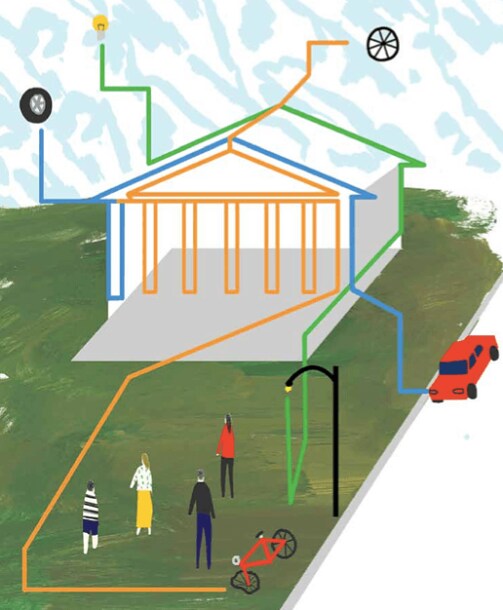
¿Serán los bancos los intermediarios de los datos digitales?
La identidad digital, la gestión de datos y la privacidad de los datos son componentes clave del IoT. Habrá que definir a las personas, los dispositivos y el software que integra sistemas, aplicaciones y servicios, y asignarles una identidad digital. Entonces, ¿quién desarrollará, protegerá y almacenará las identidades digitales?
En el pasado, poderosas empresas de Silicon Valley intentaron, sin éxito, desempeñar un papel clave en la protección y difusión de datos. Hace 14 años, Microsoft intentó crear un servicio centralizado de identidad digital con sus iniciativas Passport y Hailstorm. Por la misma época, Intel, Sun, Oracle y AOL intentaron desarrollar un servicio similar mediante un grupo llamado Liberty Alliance. Hoy, Facebook posee enormes cantidades de datos personales, aunque hasta ahora, en su mayor parte, se ha mantenido al margen de los servicios financieros.
Ahora los datos son un activo digital valioso, comparable al capital. Muchos creen que los bancos, y no las empresas de Silicon Valley, están en mejores condiciones para crear y proteger nuestras identidades digitales y actuar como intermediarios del intercambio de datos. Podrían ofrecer servicios de identidad, privacidad y seguridad para acompañar el comercio mundial de cualquier activo digital.
Si desarrolladores ingeniosos pueden crear aplicaciones sobre datos cuyo uso autorizan sus propietarios, teniendo en cuenta las preferencias de cada persona u organización, podrían surgir muchos tipos de nuevos servicios financieros. Por ejemplo, el acceso a datos comerciales y transaccionales, a través del Internet de las cosas y de los sistemas de punto de venta, podría ayudar a los bancos a evaluar la solvencia de personas y empresas. Podrían anticipar la necesidad de capital, adelantarse a las solicitudes de financiación de pequeñas empresas y ofrecer crédito en tiempo real, según un informe técnico Fintech 2.0 elaborado por Santander Innoventures, Oliver Wyman y Anthemis (la firma de capital de riesgo y asesoría fundada por el londinense Udayan Goyal).
Los nuevos servicios para consumidores podrían analizar los datos sobre las compras, los pagos y los hábitos de las personas. Esto podría mejorar su inteligencia financiera, del mismo modo que combinar historiales médicos con el seguimiento de la dieta y el ejercicio probablemente nos ayude a estar más sanos. Los consumidores podrían movilizar sus datos para comunicar directamente a los comercios su intención de compra y, potencialmente, conseguir mejores ofertas. Además, el IoT podría hacer literalmente obsoletos los formularios y recuperar decenas de miles de millones de horas desperdiciadas en todo el mundo.
Con estos futuros servicios en mente, en 2011 una docena de bancos —entre ellos Citi, BNP Paribas, Deutsche Bank, HSBC y JP Morgan Chase— comenzaron a colaborar con The Society for Worldwide Interbank Financial Telecommunications (SWIFT), una cooperativa que gestiona transacciones como las transferencias bancarias para miles de bancos. Concibieron una infraestructura financiera mundial subyacente, llamada Digital Asset Grid (o DAG), para aportar identidad, privacidad y seguridad de nivel bancario al intercambio mundial de cualquier activo digital. Sin embargo, el proyecto se abandonó posteriormente.
Los obstáculos iban más allá de lograr la cooperación de muchas grandes instituciones. Un proyecto como el DAG exigiría que los bancos pensaran y operaran como una empresa como Apple, ofreciendo una plataforma sobre la que otros pudieran crear nuevos servicios innovadores. Es posible que los bancos no logren desprenderse de la mentalidad anticuada y arrogante que conlleva guardar una valoración física en el sótano. Además, muchos grandes bancos aún carecen de la infraestructura digital necesaria para operar en el IoT emergente. Francisco Gonzalez, director ejecutivo del gigante bancario español BBVA y antiguo programador informático, afirma: «Para competir en el mundo digital hacen falta plataformas que funcionen en tiempo real y no ejecuten procesos por lotes durante la noche. Pero, entre bastidores, la mayoría de los bancos sigue teniendo lo que llamamos una “plataforma de espagueti”». (Obviamente, excluye a su propia empresa, que ha invertido con decisión en la banca digital).
Aun así, en un informe de agosto de 2016, el Foro Económico Mundial sostiene que las instituciones financieras están bien posicionadas para impulsar sistemas de identidad digital, ya que cuentan con métodos bien desarrollados para verificar la información de los usuarios con fines comerciales y regulatorios. Según el FEM, existe un sólido argumento comercial para que los bancos incursionen en estos servicios. Así podrían ofrecer servicios ampliados de asesoría financiera y productos como seguros basados en el comportamiento. También podrían ofrecer «identidad como servicio» a empresas que no puedan o no quieran almacenar los datos personales de sus clientes. Además, podrían ofrecer la gestión de identidad como un servicio independiente de pago.
Hay algo seguro: la identidad digital será un componente clave de los servicios financieros en el futuro. Este año, el tema ocupó un lugar central en Sibos, una importante conferencia anual del sector financiero organizada por Swift que reúne a más de 7.000 ejecutivos de servicios financieros. Carlos Menendez, presidente de alianzas empresariales de Mastercard, afirma: «El dinero ya no es solo un intercambio de valor y un pago. Se puede incorporar más información a cada transacción en forma de identidad digital».
Y las identidades digitales tendrán mucha más utilidad que la mera mejora de la seguridad. «Los sistemas de identidad y autenticación, combinados con plataformas de pago, pueden fomentar la inclusión financiera y aliviar la pobreza de miles de millones de personas», afirma Kosta Peric, subdirector de Servicios Financieros para los Pobres de la Fundación Bill y Melinda Gates, quien colaboró en el informe del FEM sobre identidad digital. «En última instancia, los servicios digitales, como las bóvedas de datos, se convertirán en el tejido fundamental de la sociedad digital y, además, en una oportunidad nueva e inmensa para ofrecer servicios gubernamentales y financieros, tanto existentes como nuevos», añade.
El lado oscuro de los datos
Cuando las identidades digitales sean omnipresentes y la mayoría de las cosas que poseemos estén conectadas a la Red, se comerciará con cada vez más información sobre nosotros. El desafío será mantener toda esa información bajo control. «La pregunta para un futuro no muy lejano es: “¿Cómo será un mercado de datos? ¿Quién definirá las reglas? ¿Y cómo se harán cumplir?”», pregunta Aurelie Pols, defensora de la gobernanza de datos y la privacidad en Krux Digital, una empresa de San Francisco financiada por capital de riesgo que busca unificar los datos sobre las personas en una sola vista para ayudar a las empresas. Pols también asesora en ética al Supervisor de Protección de Datos creado por la Unión Europea hace 15 años.
El Internet de las cosas representa un gran paso hacia la senda del marketing verdaderamente personalizado, anunciada desde hace mucho tiempo y también temida. Está lleno de promesas, pero también de complejidad y riesgo de intrusión. Los automóviles, relojes, refrigeradores y abridores de puertas de garaje se convertirán en nodos de la red, controlables desde un teléfono inteligente y dejando tras de sí lo que Marovitz, de Earthport, llama una «estela digital». El flujo interminable de compras, preferencias y decisiones resultante definirá un grupo demográfico muy específico: usted.
Así, empresas de muchos tipos podrían adquirir un recurso inestimable. «La disponibilidad de datos muy detallados que pueden recopilarse mediante dispositivos del IoT cambiará de raíz la forma en que el sector de los servicios financieros concibe el riesgo», afirma el inversor Goyal, quien además de ser inversor de capital de riesgo es socio director de la firma de capital privado Apis Partners.
La forma de operar de los seguros podría cambiar drásticamente. Goyal continúa: «Los datos recopilados por dispositivos inteligentes y tecnología ponible serán útiles para redefinir los modelos de riesgo de las aseguradoras de vida». A ellas les parecerá una buena noticia, pero quizá no tanto a usted. Del mismo modo, los vehículos conectados permitirán crear nuevos modelos de riesgo para los seguros de automóviles. Varias aseguradoras ya ofrecen pólizas que supervisan el comportamiento de los conductores mientras conducen y transmiten la información directamente a la aseguradora. La empresa evalúa la probabilidad de que el conductor tenga un accidente y fija las primas en consecuencia. Por un lado, quienes conducen bien deberían obtener tarifas más bajas. Pero el uso de datos muy personalizados podría contribuir a crear lo que Goyal llama «riesgos de exclusión marginal». Si se le considera una persona de riesgo a medida que se exponen sus datos personales, podría volverse completamente inasegurable, explica.
Y cuando empresas y gobiernos compartan libremente mucha información sobre su salud y otros datos personales, eso también podría tener un lado oscuro. Es necesario establecer principios y una ética de los datos, así como desarrollar nuevas innovaciones técnicas para que los permisos acompañen a los datos y quede claro quién puede acceder a qué y cuándo, afirma Pols, de Krux Digital. Muchas empresas emergentes buscan formas de devolver a cada persona el control sobre su información personal, pero es una tarea tremendamente difícil.
Cuestiones éticas y de seguridad
Cuando, como inevitablemente ocurrirá, la inteligencia artificial se sume al Internet de las cosas, los desafíos serán aún mayores. La cuestión de quién definirá y hará cumplir las reglas no está más clara en el caso de la IA que en el de la gobernanza de datos. Sin embargo, se espera que la combinación del IoT y la IA dé lugar a nuevos servicios financieros personalizados, como carteras inteligentes que supervisen y aprendan sus hábitos y necesidades, y le avisen y asesoren para ajustar sus gastos y ahorros. También podrían ayudarle agentes automatizados a través de la red a determinar sus necesidades de seguro o a ofrecerle asesoría financiera y gestión de carteras. A medida que estos sistemas se vuelvan más autónomos y aumente nuestra dependencia de ellos, necesitaremos salvaguardias. Cuando un sistema se automatiza, pueden surgir ciclos de retroalimentación positiva y generar problemas como burbujas de activos o desplomes del mercado. La IA autónoma también puede acarrear otras consecuencias imprevistas y plantear cuestiones éticas y legales (véase el artículo en la página TK).
Además de introducir nuevos servicios, el IoT también aumentará la transparencia y la eficiencia, especialmente en el comercio, tanto local como mundial. La cadena de bloques, una tecnología de registro distribuido (explicada en detalle en la página TK), podría aportar niveles de seguridad y autenticación sin precedentes para cuestiones como el seguimiento de la ubicación, la propiedad y el estado de todo tipo de activos. El informe técnico Fintech 2.0 de 2015 afirma: «Esperamos que el IoT, combinado con el registro distribuido y los contratos inteligentes, reduzca drásticamente los costos de la financiación del comercio». Según el informe Fintech 2.0, se prevé que el comercio internacional crezca un 8% anual para 2020 y que los ingresos asociados a su financiación alcancen los 70.000 millones de dólares. «Esto representa una oportunidad enorme tanto para los bancos como para las empresas emergentes de tecnología financiera para… agilizar los procesos de financiación del comercio», añade.
Las grandes entidades financieras intentan adaptarse acercándose a empresas pequeñas y más ágiles. Everledger, una empresa emergente londinense que utiliza la tecnología de cadena de bloques para supervisar la cadena de suministro de diamantes y otras piedras preciosas vendidas al por menor, se ha asociado con Mastercard. Y BlockVerify, otra empresa emergente londinense que utiliza esta tecnología para mejorar las medidas contra la falsificación en las cadenas de suministro, forma parte de Startupbootcamp Fintech, con el apoyo de Rabobank y Lloyds Banking Group.
A medida que el IoT conecte elementos como las bombillas de una casa y los integre en la red, las propias bombillas quizá puedan negociar el precio más favorable de la electricidad entre redes eléctricas competidoras. Visa imagina bombillas que paguen la electricidad solo cuando la consumen. Y, en lugar de un único pago, la bombilla pagaría de forma continua y gradual. Esto requerirá un nuevo tipo de moneda para transacciones ultrapequeñas. Las monedas digitales Bitcoin o Ether de Ethereum podrían servir para ello, así como para pagar pequeñas cantidades de ancho de banda, almacenamiento o tiempo de CPU en una computadora, o energía y datos de sensores. Visa Europe está probando estos sistemas de micropagos con SatoshiPay, empresa radicada en Berlín.
Pero el inversor Goyal se pregunta: «¿Qué pasa si piratean estos micropagos?». La seguridad y la eficiencia de estos sistemas deben ser lo bastante fiables como para dar tranquilidad, pero todavía no lo son. Y las empresas de servicios financieros tendrán que hacer más. Las empresas que triunfen en la economía conectada no se limitarán a procesar transacciones: deberán aprovechar la abundante información que dejan los clientes en su rastro electrónico —la llamada «estela digital»—, explica Marovitz, de Earthport. Si los bancos se convierten en intermediarios de confianza de nuestros datos y descubren cómo aprovechar nuestras huellas digitales, la Web podría transformarse: dejaría de ser un lugar donde la gente visita sitios y es rastreada sin saberlo, y pasaría a ser uno donde damos permiso para que se sepa qué hacemos y así se nos ayude a automatizar nuestra vida.
Por ejemplo, imaginemos que una persona quiere un automóvil. Hoy utiliza una red bancaria para enviar el pago. En el futuro, con los bancos como intermediarios digitales, podría anunciar digitalmente que está buscando un automóvil, un proceso conocido como «difusión de intenciones». Otros participantes de la red, como concesionarios o aseguradoras, podrían hacerle ofertas en tiempo real, y ella podría filtrarlas según la reputación digital de cada uno. Al realizar la compra, la información necesaria para los trámites de compra, seguro y matriculación del automóvil podría enviarse desde su cuenta a las partes pertinentes, de forma segura y con su autorización. También podría, si así lo decide, autorizar el uso de sus datos para servicios de garantía de terceros. En este escenario —concebido originalmente por el proyecto sectorial de Swift—, los bancos cobrarían una comisión por intermediar en este tipo de intercambios.
Cuando la red del IoT esté plenamente operativa, quizá incluso podamos enviarle un mensaje de texto a nuestro automóvil y decirle que se venda o se alquile. Cuando lo hagamos, un intermediario de datos —que podría ser un banco o no— ganará dinero gestionando millones de transacciones de este tipo.




