La resiliencia financiera —la capacidad de hacer frente a una pérdida inesperada de ingresos o a una emergencia financiera— era baja incluso antes de la pandemia de COVID-19.
Incluso en los países de ingreso alto, muchas personas no pueden reunir con rapidez una suma de efectivo relativamente elevada.
Para remediarlo y mejorar la resiliencia financiera, los Estados deberían reforzar las redes públicas de protección social y animar a la población a aumentar su ahorro.
Mucho antes de que la pandemia de COVID-19 trastocara las economías y los presupuestos familiares de todo el mundo, una parte considerable de los hogares de Europa, Estados Unidos y Canadá habría tenido dificultades económicas ante una emergencia financiera, como la pérdida de ingresos o un accidente.
Más recientemente, el Global Findex 2021 preguntó a personas adultas de países en desarrollo y de países de ingreso alto sobre su grado de resiliencia financiera, definida como la capacidad de reunir sin dificultad, en un plazo de 30 días, dinero de emergencia equivalente al 5% del ingreso nacional bruto (unos $3,300 en Estados Unidos). Para contextualizar la cifra, equivale a algo más de medio mes de ingresos del hogar estadounidense mediano en 2021.
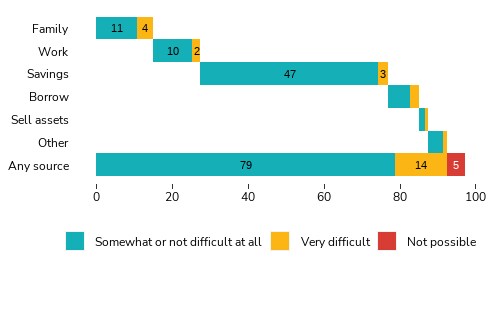
El Global Findex arrojó algunas noticias positivas: el 79% de las personas adultas de las economías de ingreso alto podía reunir el dinero con relativa facilidad. Cuando el plazo se reduce de un mes a una semana, el 68% de las personas adultas podía reunirlo, mientras que el 14% tendría dificultades incluso con un mes de plazo. Para el 5% sería imposible.
Resiliencia financiera en los países de ingreso alto
Casi el 20% de las personas adultas de los países de ingreso alto carece de resiliencia financiera.
Estos desafíos financieros generan estrés y pueden tener consecuencias a largo plazo. En Estados Unidos, algunas personas recurren a prestamistas abusivos ante la falta de fondos, con comisiones que pueden superar con facilidad el importe prestado. Los US Financial Diaries y el SHED de la Reserva Federal documentan otras estrategias costosas, como que las personas afronten la falta de liquidez posponiendo las visitas al médico y dejando de tomar medicamentos costosos pero necesarios. En 2022 aumentaron las retiradas por dificultades económicas y los préstamos procedentes de cuentas de jubilación, lo que sugiere que más hogares necesitan efectivo con urgencia.
El primer paso para aumentar la resiliencia es la anticipación
Para entender por qué y qué se puede hacer para aumentar la resiliencia financiera, conviene considerar qué entendemos por gastos “inesperados” o “de emergencia”.
Las palabras dan a entender que son sorpresas y que, por tanto, no pueden planificarse, pero la realidad es más matizada. De hecho, las “emergencias” financieras son bastante habituales. Pew constata que el 60% de las familias afrontó una de ellas en el año anterior, y un tercio, dos. Aunque es cierto que las personas no pueden predecir con exactitud cuándo ocurrirán estos hechos, sí pueden prever que es probable que se produzca algún tipo de emergencia y, en principio, pueden prepararse.
Las personas adultas más pobres de Estados Unidos son menos resilientes que las más pobres de otros países del G7.
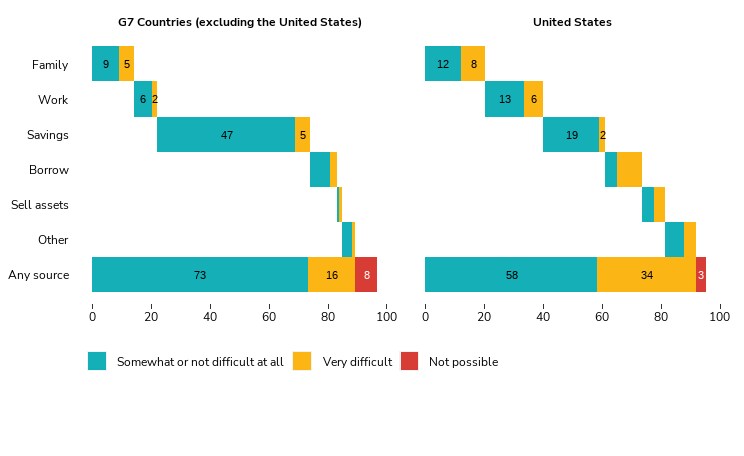
Una de las herramientas más habituales para ayudar a los hogares a afrontar gastos adicionales es el ahorro doméstico. Los datos del Global Findex 2021 sobre resiliencia financiera revelan que el ahorro es la fuente de fondos más común para las personas adultas que pueden reunir el dinero con facilidad.
Sin embargo, ahorrar resulta más difícil para los hogares con menos ingresos. En Estados Unidos, el 40% más pobre incluye hogares con un ingreso anual inferior a $110,000. Aunque estos hogares son “más pobres”, la mayoría no es realmente pobre: el umbral oficial de pobreza de Estados Unidos fue de $33,150 en 2021. Aun así, su capacidad para recurrir al ahorro es mucho más limitada que la de hogares comparables en otras economías de ingreso alto: el 19% de los estadounidenses más pobres afirma que podría disponer de forma fiable de ahorros en una emergencia, frente al 47% de los hogares de otros países del G7. El 19% de los estadounidenses más pobres dice que encontraría trabajo extra; aunque, quizá sin sorpresa en la economía de plataformas actual, alrededor de un tercio afirma que es poco probable que pudiera reunir el dinero. Un 12% adicional de las personas adultas más pobres afirma que recurriría al crédito en una emergencia, aunque la mayoría de esos prestatarios potenciales también considera que sería muy difícil obtener el dinero de esta forma.

Mejorar la resiliencia financiera mediante el ahorro y los incentivos para ahorrar
Aumentar la resiliencia mediante el ahorro requiere una estrategia de tres partes que incluye el acceso a cuentas de ahorro, los incentivos para ahorrar y, quizá, la educación financiera.
El acceso a cuentas es, en general, elevado en las economías de ingreso alto, con un 96% de las personas adultas que posee una cuenta formal, según los datos del Global Findex. No obstante, en Estados Unidos, el 11% de los hogares afroamericanos y el 9% de los hogares hispanos no blancos carecía de cuenta bancaria en 2021. Los datos del Global Findex también revelan que solo el 58% de las personas adultas utilizó una cuenta para ahorrar en los 12 meses anteriores a la encuesta. Otros estudios de la Corporación Federal de Seguro de Depósitos de Estados Unidos y de la Oficina de Protección Financiera del Consumidor de Estados Unidos encuentran brechas similares.
Los bajos niveles de ahorro pueden explicarse en parte por el shock económico negativo de la pandemia de COVID-19. En momentos de mayor presión financiera, es lógico que las personas hayan recurrido a sus ahorros o hayan añadido poco a las cuentas existentes. Sin embargo, la investigación también demuestra que incluso las personas adultas de muy bajos ingresos pueden ahorrar de forma constante si disponen de las herramientas y los incentivos necesarios. Por ejemplo, las cuentas de ahorro con deducción de nómina patrocinadas por el empleador u otros programas de ahorro con depósito automático.
La educación y la alfabetización financiera también podrían desempeñar un papel. Varios estudios han constatado que las personas con una mayor formación general así como un mayor conocimiento financiero tienen más probabilidades de ahorrar e invertir, aunque es difícil determinar la dirección de la causalidad.
Crear estrategias viables, empezando hoy
Abordar estos desafíos no debería recaer solo en los hogares en dificultades. Los gobiernos deberían reforzar las redes de protección social y garantizar que todos los hogares tengan acceso a una atención sanitaria asequible y a opciones financieras fiables y transparentes que minimicen los riesgos.
Pero, como muestra el Global Findex, los hogares también necesitan estrategias viables. Ante los desafíos macroeconómicos generalizados que siguen afectando a los responsables de la política económica, es el momento oportuno para dar prioridad a los programas que ayudarán a los hogares a construir colchones financieros sólidos.




