LONDRES (Reuters) - Tras semanas de especulación sobre la inminencia de recortes de los tipos de interés y de una nueva ronda de compras de activos, los inversores esperan que la reunión del Banco Central Europeo del jueves ofrezca la señal más clara hasta ahora de una relajación inminente de la política monetaria, aunque no sus detalles.
El presidente del BCE, Mario Draghi, anunció el mes pasado nuevas medidas de relajación para combatir una inflación persistentemente baja. Los demás responsables de política monetaria han respaldado su propuesta.
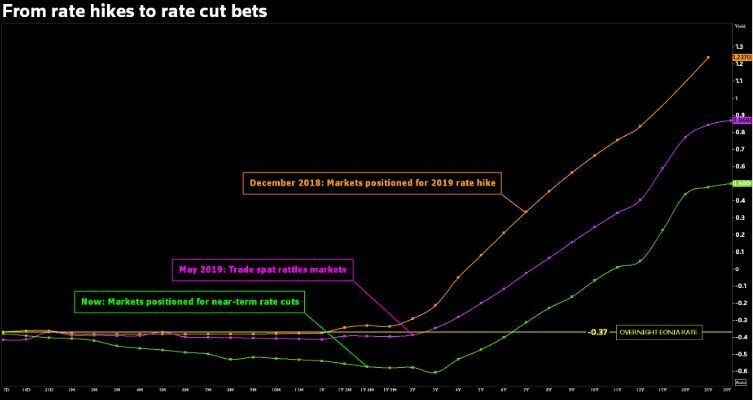
Con la guerra comercial entre EE. UU. y China perjudicando a los exportadores de la eurozona y con la Reserva Federal previsiblemente rebajando los tipos de interés estadounidenses en su reunión del 30 y 31 de julio, los mercados apuestan por un recorte de tipos del BCE en septiembre.
Estas son cinco preguntas clave en el radar de la reunión del BCE de esta semana:
1. ¿Qué cabe esperar del jueves?
Los economistas encuestados por Reuters prevén que el BCE modifique esta semana su orientación prospectiva hacia la relajación y que recorte el tipo de la facilidad de depósito en septiembre.
«Ante el crecimiento débil y la inflación todavía moderada, es probable que el BCE ajuste su orientación en julio y se comprometa a mantener los tipos en niveles “actuales o inferiores”, en lugar de simplemente en niveles “actuales”», afirmó el economista de Berenberg Florian Hense.
Los mercados de bonos, que también se posicionan para un recorte en septiembre, probablemente reaccionarán bruscamente si no se produce tal señal.
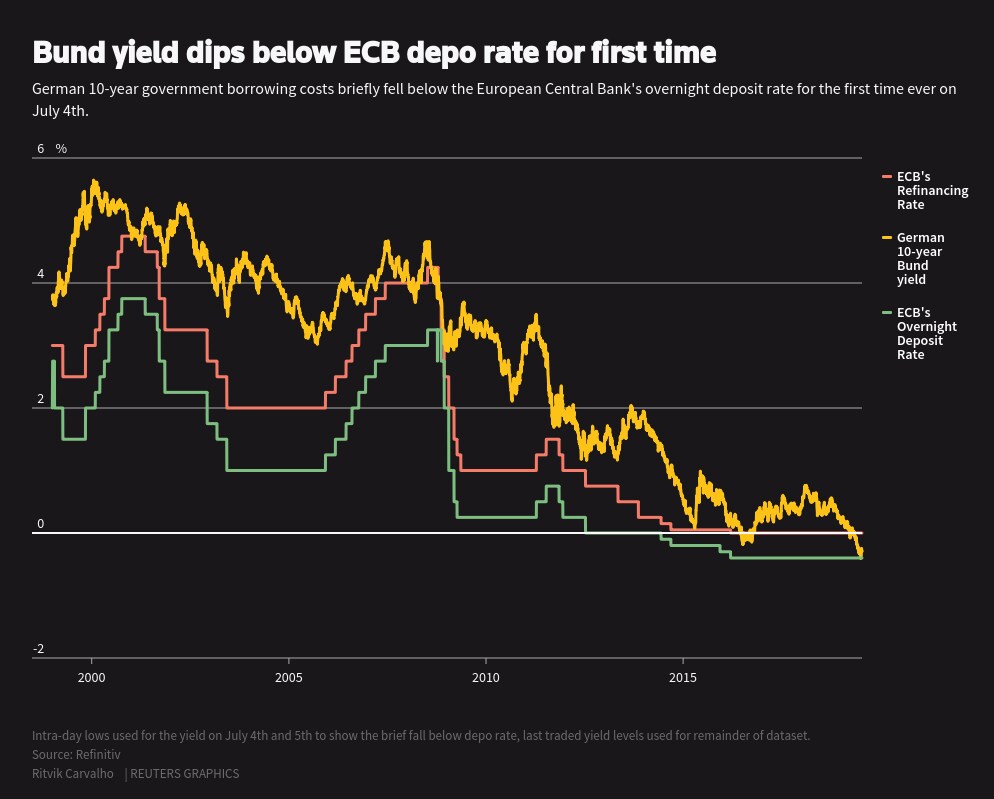
El rendimiento del bono alemán a diez años cayó brevemente por debajo del tipo de la facilidad de depósito del BCE este mes por primera vez, otra señal de que los inversores apuestan por tipos más bajos.
Para mostrar la caída breve por debajo del tipo de la facilidad de depósito se utilizaron los mínimos intradía del rendimiento los días 4 y 5 de julio; para el resto del conjunto de datos se utilizaron los últimos niveles de rendimiento negociados.
2 - Entonces, ¿un recorte de tipos en julio queda descartado?
Esperar hasta septiembre para recortar los tipos da al BCE tiempo adicional para aplicar un paquete de medidas de relajación, según los analistas. Las últimas previsiones económicas del BCE también se publican ese mes, y el banco suele programar los cambios importantes coincidiendo con estas actualizaciones.
UBS prevé que el BCE anuncie en septiembre un recorte de 10 puntos básicos de los tipos, junto con un tipo de depósito escalonado para aliviar la presión que los tipos negativos ejercen sobre los bancos.
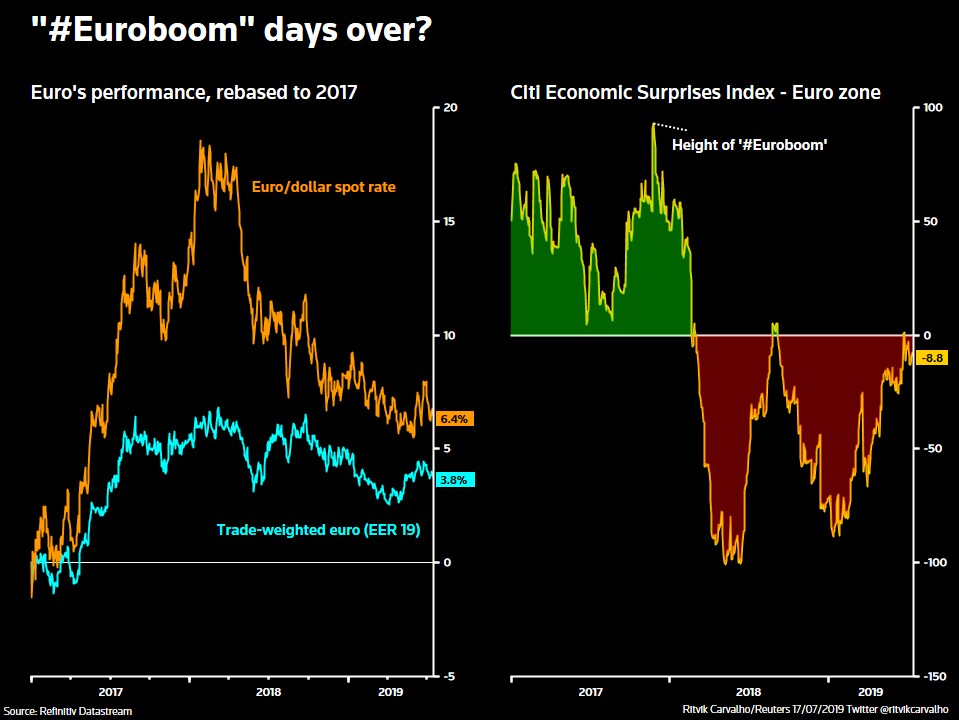
Pero no descarten una sorpresa en julio. El BCE podría querer adelantarse a un recorte de tipos de la Fed que haga bajar el dólar y fortalezca el euro, lo que a su vez perjudicaría a los exportadores y pesaría sobre la inflación.
Contrarrestar la fortaleza del euro, más que reducir los costes de financiación en mínimos históricos, sería el principal motivo de un recorte de tipos, según una fuente que habló recientemente con Reuters.
Para otros, los recientes comentarios moderados de los halcones del BCE apuntan a una medida en julio. Commerzbank prevé un recorte de 20 puntos básicos de los tipos del BCE el jueves para mantenerse “por delante de la curva”.
3 - ¿Se prepara el BCE para volver a la flexibilización cuantitativa?
Algunos bancos lo creen sin duda y estudian los ajustes de las normas del BCE necesarios para dar paso a nuevas compras de activos.
Tras haber acumulado desde 2015 bonos del sector público por valor de 2 billones de euros (2,27 billones de dólares), el BCE se ha acercado a su límite autoimpuesto de no poseer más de un tercio de la deuda de un país.
El BCE podría eludir la norma privando a los bancos centrales de sus derechos de voto en caso de una reestructuración de la deuda, según sugirió un informe reciente.
«Podrían decir que están dispuestos a aumentar los límites de emisión, ¿por qué no hacerlo?», afirmó el estratega de Pictet Wealth Management Frederik Ducrozet. «Eso no requiere mucho trabajo».
La especulación de que la política ultraexpansiva se mantendrá durante algún tiempo también podría alimentarse si el BCE comenta los rumores recientes de que estudia ajustes en su objetivo de inflación cercano al 2%.
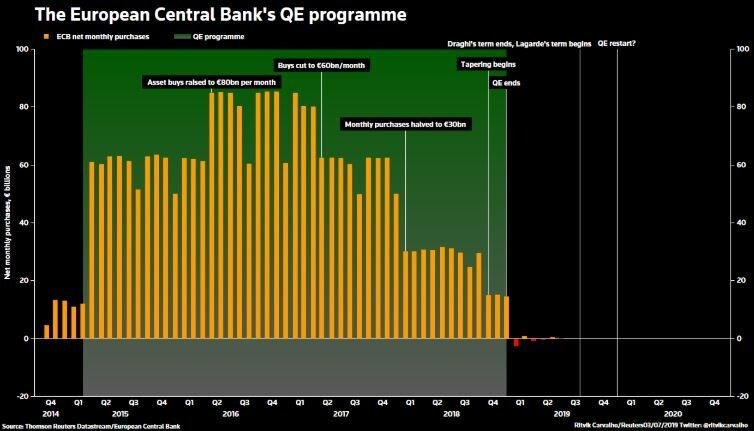
4 - ¿Tiene Draghi una opinión sobre Lagarde como próxima presidenta del BCE?
La saliente directora del FMI, Christine Lagarde, debe sustituir a Draghi cuando finalice su mandato en octubre.
Después de que los críticos afirmaran que carecía de experiencia relevante, responsables del BCE como Benoit Coeure han defendido el nombramiento, calificándola de «singularmente cualificada».
Es probable que Draghi se haga eco de esa opinión. También podría preguntársele si un nuevo paquete de relajación justo antes de su salida atará las manos a su sucesora.
Para los mercados, la orientación de política monetaria expansiva del BCE seguirá bajo la presidencia de Lagarde, quien ha apoyado en el pasado la flexibilización cuantitativa. Su nombramiento fue recibido con otro repunte en el mercado de bonos y un aumento de las expectativas de recortes de tipos.
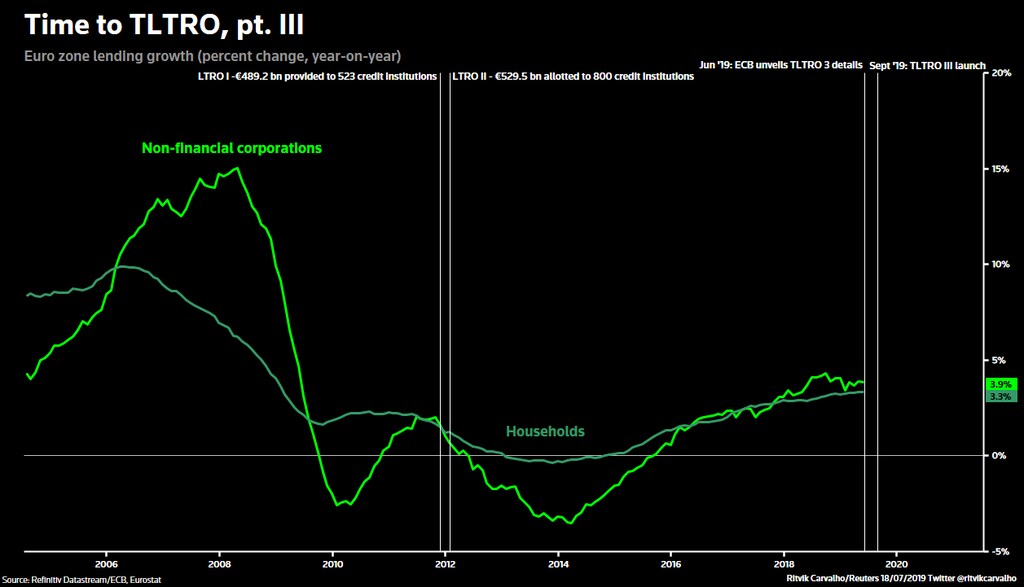
5 - ¿Podría el BCE reforzar la TLTRO 3?
El cambio en la orientación de la política del BCE ha contribuido a estabilizar las expectativas de inflación del mercado, pero estas siguen siendo muy bajas.
El BCE podría introducir condiciones más generosas en su plan de préstamos plurianuales adicionales para ayudar a impulsar los precios y el crecimiento económico.
En su nueva operación de refinanciación a más largo plazo con objetivo específico (TLTRO), presentada en junio y que se pondrá en marcha en septiembre, el BCE concederá crédito a los bancos a tipos 10 puntos básicos por encima de su tipo de facilidad de depósito, del -0,4 %, es decir, pagándoles por aceptar su dinero.
Algunos responsables de política monetaria defendieron hacer las nuevas condiciones de la TLTRO más generosas y más en línea con los paquetes anteriores, según reflejan las actas de la reunión de junio.
«Lo que hemos visto en los últimos dos meses es que los riesgos para el crecimiento mundial han aumentado y hay más incertidumbre; de ahí viene la presión para hacer más con las TLTRO», afirmó James Rossiter, responsable de estrategia macro global en TD Securities.