La crisis financiera de 2008 no fue únicamente resultado del riesgo moral; tampoco era imprevisible. Aunque los bancos demasiado grandes para quebrar creían —y resultó que acertaban— que recibirían un rescate, los consumidores, las agencias de calificación y los responsables de políticas también apostaron por la vivienda, lo que desestabilizó el sistema.
Durante la última década, las investigaciones de muchos economistas, incluidas las nuestras, han llegado a una interpretación ampliamente compartida de la crisis financiera de 2008-2009. Como describimos en nuestro nuevo libro, Una crisis de creencias: psicología de los inversores y fragilidad financiera, la causa fundamental de la crisis fue el estallido de la burbuja inmobiliaria, que comenzó a principios de 2007. Durante varios años, hasta entonces, los precios de las viviendas en Estados Unidos subieron drásticamente, impulsados por el enorme endeudamiento de los compradores de vivienda y las inversiones de los bancos en hipotecas y valores respaldados por hipotecas. Cuando estalló la burbuja inmobiliaria, tanto los prestatarios como los banqueros sufrieron las consecuencias.
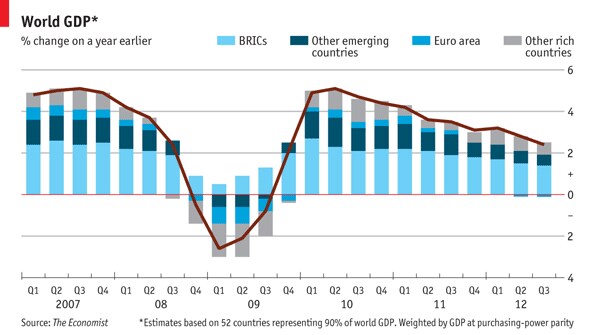
A mediados de 2008, se preveía que los bancos perderían cientos de miles de millones de dólares. Tras meses de pérdidas crecientes, quiebras y paralizaciones de los mercados, el sistema financiero acabó quebrándose. Lehman Brothers se declaró en quiebra y el Gobierno tuvo que rescatar a muchas otras empresas. En poco tiempo, las dificultades financieras de los bancos y los consumidores arrastraron a la economía a la Gran Recesión.
Esta interpretación, ampliamente aceptada y bien documentada, pone de relieve dos ideas erróneas presentes en las retrospectivas actuales sobre la crisis. Estos malentendidos pueden parecer puramente académicos, pero no lo son. Tienen consecuencias importantes para la capacidad de los responsables de políticas de prevenir futuras crisis.
La primera idea errónea es que la crisis se debió por completo al riesgo moral. Pocas cosas son más populares que culpar a los bancos de la crisis. Los bancos empujaron a consumidores desprevenidos a contratar hipotecas arriesgadas, alimentando así la burbuja inmobiliaria desde el principio, y luego apostaron ellos mismos por la burbuja, sabiendo que, si las cosas se torcían, el Gobierno los rescataría. Al fin y al cabo, eran demasiado grandes para quebrar.
Sin duda, los bancos, junto con las agencias de calificación, los suscriptores de hipotecas, los bancos de inversión y otros actores, incurrieron en prácticas cuestionables. Pero la explicación basada en el riesgo moral pasa por alto el punto central: como documentamos en nuestro libro, los hogares, los bancos, las agencias de calificación, los inversores y los responsables de políticas creían en el mercado inmobiliario y ninguno logró ver los riesgos.
Los bancos creían lo mismo que los consumidores: que la vivienda era una buena apuesta. El mercado bursátil recompensaba a los bancos que apostaban por ella. La causa principal de la burbuja y la crisis no fue ni el engaño ni la asunción oculta de riesgos. Fue una creencia sobre la vivienda que compartía la mayoría de los participantes del mercado.
La segunda idea errónea es que la crisisno se podía prever. Este argumento es muy popular entre los responsables de políticas que reconocen que no vieron venir lo que ocurrió. Como dijo Timothy Geithner, secretario del Tesoro del presidente Barack Obama, en sus memorias: «No se puede prever ni evitar de manera fiable una crisis financiera». Asimismo, Hank Paulson, predecesor de Geithner durante la presidencia de George W. Bush, dijo recientemente: «Mi firme convicción es que estas crisis son imprevisibles en cuanto a sus causas, el momento en que ocurren o su gravedad».
Una versión de esta postura sostiene que la quiebra de Lehman se debió a una retirada imprevisible de fondos, cuando los inversores se apresuraron todos a la vez a retirar la financiación a corto plazo de los bancos. «Esta crisis implicó un pánico electrónico institucional del siglo XXI», dijo el expresidente de la Reserva Federal Ben Bernanke. En otras palabras, «fue una retirada masiva de fondos a la antigua usanza, con un nuevo disfraz».
Las pruebas no respaldan esta postura. Nuestro libro muestra que el desinflamiento de las burbujas de activos, en particular en los mercados inmobiliarios, representa un grave peligro para el sistema financiero. Cuando los bancos y otras instituciones muy apalancados se enfrentan al abismo de pérdidas masivas, la probabilidad de que cunda el pánico aumenta drásticamente. En este sentido, la crisis de 2008 se pareció mucho a todas las demás.1
El desinflamiento de la burbuja inmobiliaria implicaba pérdidas masivas para los bancos. El Fondo Monetario Internacional predijo que los bancos estadounidenses perderían cientos de miles de millones de dólares para el verano de 2008, mucho antes de la quiebra de Lehman. Varias instituciones, entre ellas Bear Stearns, tuvieron que ser rescatadas a principios de ese año. La quiebra de Lehman sí desencadenó una retirada masiva de fondos rápida y frenética, difícil de detener una vez iniciada. Pero durante meses fue cada vez más probable que ocurriera. No surgió de la nada.
Una razón por la que pudo parecer así es que, todavía en agosto de 2008, la Reserva Federal esperaba que la economía estadounidense solo se ralentizara ligeramente si los precios de la vivienda seguían cayendo. La crisis sorprendió a inversores y responsables de políticas porque subestimaron gravemente los riesgos que se acumulaban en el sistema financiero. Lehman fue un infarto, pero el paciente ya estaba desahuciado.
Las dos ideas erróneas sobre la crisis tienen el desafortunado efecto de impedirnos aprender una lección clave: la política económica antes de la quiebra de Lehman Brothers debería haber sido más contundente. Las afirmaciones sobre el riesgo moral justifican la inacción con el argumento de que «fueron los malos bancos los que asumieron y ocultaron riesgos desmesurados». Del mismo modo, las afirmaciones sobre la imprevisibilidad justifican la pasividad. En realidad, la fragilidad del sector financiero se había ido acumulando durante más de un año antes de Lehman. El optimismo persistente de las previsiones de la Reserva Federal y la renuencia a obligar a los bancos a reforzar su capital —a menudo envueltas en la retórica de que eran demasiado grandes para quebrar— constituyeron graves fallos de política.
Los responsables de políticas demostraron gran valentía y habilidad al actuar después de la catástrofe de Lehman. Pero no debemos olvidar que no actuaron antes. Detener las burbujas financieras es difícil. Actuar pronto y con contundencia para proteger el sistema cuando las burbujas empiezan a desinflarse ayudaría a contener futuras crisis.




