“¿Quién diablos quiere copiar un documento en papel normal???!!!” Carta de rechazo enviada a Chester Carlson, inventor de la máquina XEROX, en 1940.
“Este «teléfono» tiene demasiadas deficiencias como para ser considerado seriamente como medio de comunicación. El dispositivo no tiene valor alguno para nosotros.” Memorando interno de Western Union de 1876.
La historia está llena de ejemplos de personas que no lograron prever el impacto del cambio tecnológico. ¿Estamos cometiendo el mismo error con la tecnología financiera (fintech)? ¿Podría, de hecho, ser la próxima tecnología revolucionaria que impulse el crecimiento económico?
Las innovaciones financieras son distintas de otros inventos en que pueden afectar directamente a la eficiencia del sector financiero, que es el cauce por el que se intermedian el ahorro y la inversión en una economía, y que a su vez influyen en el crecimiento.
Sin embargo, la fintech forma parte de la economía digital, que ha producido innovaciones que han transformado nuestra forma de vivir, incluso mientras el crecimiento de la productividad se ha ido desacelerando en las economías avanzadas durante décadas. Esto se recoge en la paradoja de Solow: la era de la informática se percibe en todas partes excepto en los datos de productividad.
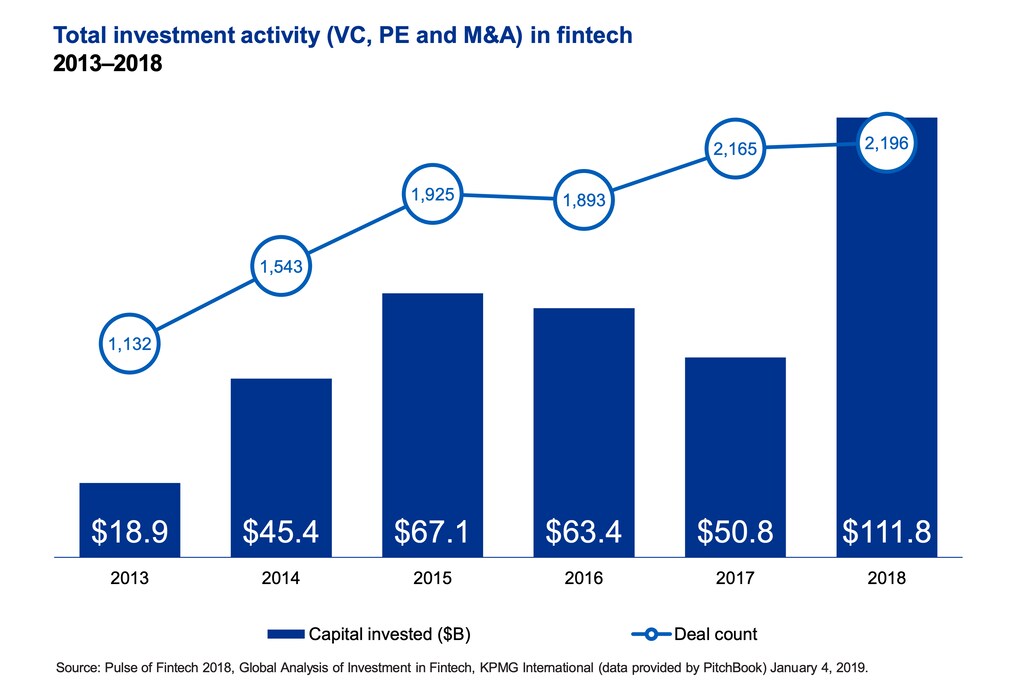
El Consejo de Estabilidad Financiera clasifica la fintech en cinco grandes categorías: pagos, compensación y liquidación; depósitos, préstamos y captación de capital; seguros; gestión de inversiones; y apoyo a los mercados. La fintech ha penetrado sobre todo en el ámbito de los pagos y, en menor medida, en los demás.
Según el gobernador del Banco de Inglaterra, Mark Carney, el potencial de las FinTech es desagregar la banca en sus funciones básicas, como la liquidación de pagos y la asignación de capital. Para los banqueros centrales y los reguladores que vigilan el sector, el crecimiento de la fintech es comparable al de cualquier otra tecnología disruptiva; es decir, ¿provocará inestabilidad financiera? La mayoría de las startups de fintech no están tan reguladas como las instituciones financieras tradicionales.
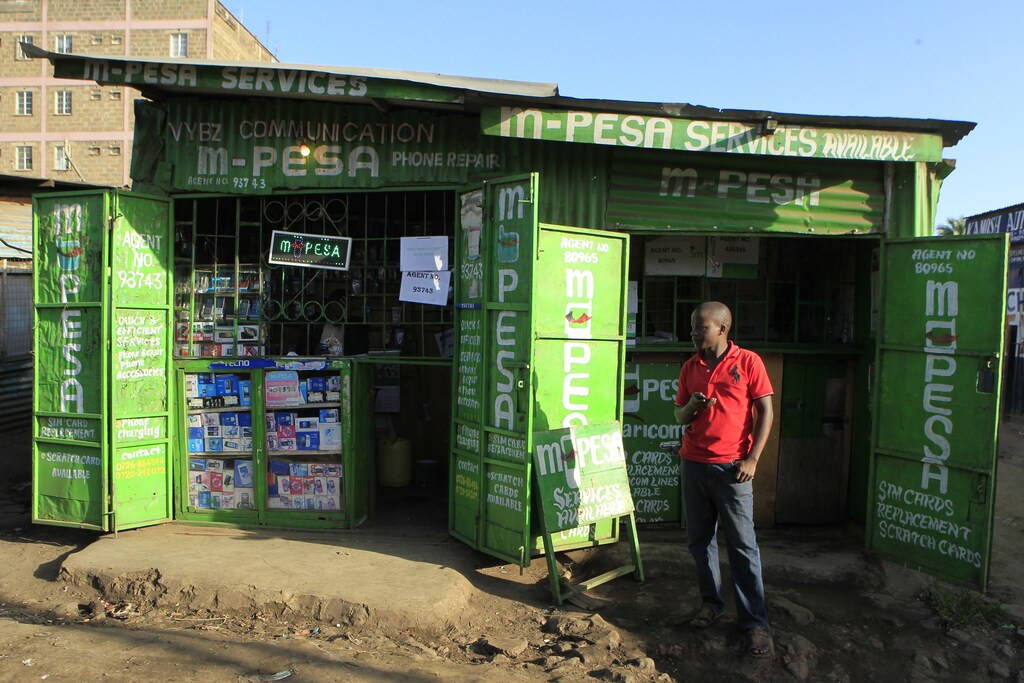
Hasta ahora, son los mercados financieros más abiertos los que han visto un desarrollo rápido de la fintech. Un ejemplo es el sistema de pago electrónico M-Pesa, que opera en Kenia, Tanzania y otros países, y es uno de los mayores casos de éxito de la fintech desde su aparición hace apenas una década. Al transformar eficazmente los teléfonos móviles en cuentas de pago, M-Pesa ha aumentado el acceso financiero de personas que antes no tenían cuenta bancaria. La postura permisiva del banco central de Kenia permitió que el sector se desarrollara rápidamente en una de las economías más avanzadas de África Oriental.
Esto es coherente con un estudio del Banco de Pagos Internacionales que concluyó que la fintech es más prominente en países con normativas bancarias menos estrictas, mayores ingresos y sistemas bancarios menos competitivos. Hoy en día, hay 110.000 agentes de M-Pesa, cifra que equivale a 40 veces el número de cajeros automáticos en Kenia, según el Banco Mundial.
M-Pesa es un ejemplo de cómo la fintech ha transformado el sector financiero y aumentado la eficiencia en toda la economía. En Kenia, se estima que contribuye de forma notable con un 14 % a la PTF, o crecimiento de la productividad total de los factores, y eso es lo que se necesita para elevar el crecimiento económico general.
Pero no es el único impulso. Al canalizar al sistema financiero los ahorros de quienes no tienen cuenta bancaria, la fintech ha aumentado el volumen de fondos disponibles para la inversión; M-Pesa ha contribuido a un fuerte impulso en la creación de nuevas empresas en Kenia. La mayor acumulación de capital es un factor importante para el nivel de vida de un país.
Si la fintech puede mejorar la inclusión financiera en otros lugares como lo ha hecho en Kenia, podría canalizar de forma más eficiente el ahorro hacia la inversión en industria, infraestructuras y capital humano, es decir, los tipos de capital que impulsarían el crecimiento en las economías emergentes, en las que se calcula que hay 1.700 millones de personas en el mundo que no tienen cuenta bancaria.
Otro ejemplo es China, donde los proveedores de pagos electrónicos Ant Financial y WeChat Pay dominan el mercado en un país que concentra la mitad de los pagos en línea del mundo. Su rápido crecimiento también se debió a un regulador permisivo que buscaba aumentar la competencia en el sistema financiero controlado por el Estado. China solo ha introducido recientemente un tipo de interés de mercado que equilibra oferta y demanda, por lo que la asignación de capital está lejos de ser eficiente. Al eludir a los bancos estatales y a las compañías de tarjetas de crédito, la fintech ha aumentado la eficiencia del sistema financiero chino. Otros grandes mercados de fintech, como Estados Unidos y el Reino Unido, también podrían beneficiarse de una mayor eficiencia.
La fintech tiene el potencial de aumentar el crecimiento económico tanto en las economías emergentes como en las grandes economías, mejorando la asignación de capital y la eficiencia. Dado que la intermediación financiera desempeña un papel esencial en las economías, el progreso tecnológico en este ámbito podría generar el tipo de rendimientos que otras innovaciones digitales no han logrado alcanzar.
Por supuesto, puede que no ocurra. Pero existe la posibilidad de que, como ocurrió con numerosos inventos a lo largo de la historia que fueron subestimados, la fintech sea la innovación de la era digital que muchos esperan y que podría impulsar el crecimiento económico y evitar un futuro de crecimiento lento.




