Por lo general, se demuestra que las restricciones crediticias crecientes tienen un efecto negativo directo sobre el crecimiento de la productividad. Al aumentar el coste de la financiación, dificultan la inversión en I+D. Este canal pasa desapercibido, por ejemplo, para Aghion et al. (2012) y es analizado por Popov (2017). En el contexto de la crisis mundial, muchos trabajos empíricos recientes han aprovechado bases de datos a nivel de empresa para obtener resultados similares en numerosos países. Por ejemplo, Duval et al. (2017), Besley et al. (2018) y Manaresi y Pierri (2017) demostraron que, en torno al momento de la crisis, las mayores restricciones financieras tuvieron un impacto negativo global en el crecimiento de la productividad de las empresas de Estados Unidos, Reino Unido e Italia, respectivamente. En particular, se demuestra que las empresas más expuestas a las restricciones financieras reducen sus inversiones, especialmente en I+D, TIC o capital intangible, activos que tienen un impacto potencialmente fuerte a largo plazo en la productividad.
Dos canales opuestos a través de los cuales las restricciones crediticias afectan al crecimiento de la productividad
Sin embargo, quizás de forma menos intuitiva, las restricciones financieras crecientes también pueden tener un efecto positivo en la productividad económica agregada. Este segundo canal es consecuencia de la asignación errónea de los factores de producción: una relajación de las restricciones crediticias reduce el mecanismo mediante el cual las empresas menos productivas abandonan el mercado (depuración). Estas empresas pueden entonces sobrevivir, lo que aumenta el coste de entrada de nuevos innovadores, potencialmente más eficientes. En su forma más extrema, este mecanismo puede dar lugar al fenómeno de las empresas zombi, en el que las empresas consolidadas que sobreviven se sitúan por debajo del umbral de rentabilidad, que a su vez depende del nivel de los tipos de interés. Caballero et al. (2008) muestran cómo una combinación de regulaciones prudenciales y una mala política crediticia bancaria permitió mantener con vida a empresas zombi gracias a la refinanciación perpetua del crédito. Esto generó congestión en algunos sectores, lo que a su vez redujo los beneficios de las empresas sanas y desalentó la entrada y la inversión. Una literatura empírica reciente sostiene que este mecanismo pudo estar en funcionamiento antes de la crisis. Los bajos tipos de interés reales y el fácil acceso al crédito que prevalecían en aquel momento podrían explicar en parte la desaceleración de la productividad experimentada en los países desarrollados, especialmente en el sur de Europa, en el período reciente (Gopinath et al. 2017, Reis 2013, Cette et al. 2016).
La relación en forma de U invertida
En un nuevo artículo (Aghion et al. 2019), desarrollamos un modelo teórico sencillo de la dinámica empresarial y del crecimiento impulsado por la innovación con restricciones crediticias, para conciliar formalmente los dos canales destacados anteriormente. El modelo muestra que, bajo ciertas condiciones, estos dos efectos opuestos generan una relación en forma de U invertida entre el acceso al crédito de las empresas consolidadas y el crecimiento de la productividad. En otras palabras, endurecer las restricciones crediticias tiene un impacto negativo en el crecimiento de la productividad, hasta cierto nivel. Más allá de este nivel, un mayor endurecimiento de las restricciones crediticias mejora el mecanismo de asignación de factores y, en conjunto, conduce a una aceleración de la productividad.
Contrastamos esta predicción teórica con los datos y confirmamos empíricamente la coexistencia de los dos canales utilizando información sobre empresas manufactureras francesas. Nuestra estrategia empírica se basa en una amplia base de datos elaborada por el Banco de Francia, que proporciona tanto información contable estándar (balance y cuenta de resultados) como información sobre una variable adicional denominada «Cotation», que califica a las empresas según su solidez financiera y su capacidad para cumplir sus compromisos financieros. Esta calificación se actualiza cada año y se ha demostrado que es un buen indicador del acceso al crédito y de los costes financieros de las empresas, ya que los bancos la utilizan ampliamente al decidir si conceden crédito a las empresas y en qué cuantía. También la considera el BCE y, en términos más generales, el Eurosistema, al evaluar si el crédito de un banco a una determinada empresa puede aportarse como garantía en las operaciones de refinanciación con el banco central.
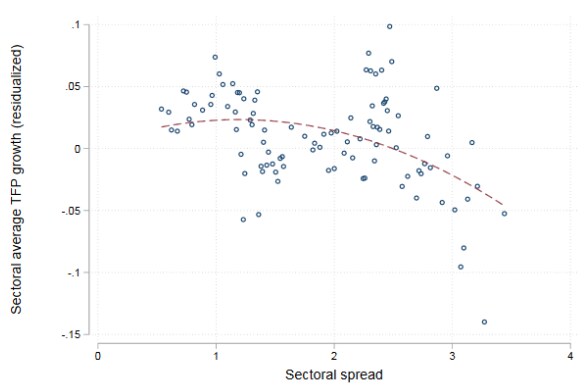
Con esta base de datos, nos proponemos contrastar los dos efectos opuestos del acceso al crédito de las empresas consolidadas sobre la productividad. Una dificultad es que el efecto global resulta de dos canales diferentes. El efecto negativo de «inversión» de un acceso al crédito más restrictivo se canaliza a través de las empresas innovadoras, mientras que el efecto positivo de «reasignación» de un acceso al crédito más restrictivo procede de la entrada y salida de empresas. Para obtener una imagen completa, agregamos primero el crecimiento y el crédito a nivel sectorial. Realizamos una regresión del crecimiento sectorial de la productividad sobre una medida sectorial de restricción crediticia, es decir, la diferencia entre el tipo medio de los nuevos préstamos a empresas del sector y un tipo de referencia, controlando por efectos fijos sectoriales. La figura 1 muestra algunas evidencias de una relación en forma de U invertida entre las restricciones crediticias y el crecimiento de la productividad.
Figura 1 Diferencial de tipos de interés sectorial y crecimiento de la PTF
En cuanto al análisis a nivel de empresa, llevamos a cabo dos ejercicios por separado. En primer lugar, demostramos que las empresas que experimentan una mejora de su calificación ven afectado positivamente su rendimiento futuro en productividad. Después, utilizamos un modelo de supervivencia para demostrar que una mejor calificación también se asocia con una menor tasa de salida, especialmente en las empresas menos productivas. Este último resultado sugiere que un acceso más fácil al crédito permite que las empresas de baja productividad permanezcan en el mercado, lo que a su vez tiene un efecto perjudicial en la productividad agregada.
Para abordar posibles problemas de endogeneidad, aprovechamos un cambio de política que mejoró el acceso al crédito solo para un subconjunto de empresas consolidadas en un momento concreto. El Programa de Derechos de Crédito Adicionales (ACC) del Eurosistema de 2012 amplió el conjunto de préstamos admisibles para la refinanciación de los bancos con el Eurosistema. El programa amplió los criterios de admisibilidad para incluir a un grupo específico de empresas francesas a partir de febrero de 2012 (Bignon et al. 2016). Para las empresas tratadas, esto supone un shock positivo en el acceso al crédito, especialmente en comparación con un grupo de control compuesto por empresas situadas justo por debajo del umbral de elegibilidad. La explotación de esta discontinuidad confirma todos nuestros resultados, a saber, que las empresas consolidadas directamente afectadas por este programa ACC experimentaron un aumento brusco del crecimiento de la productividad tras el programa. También demostramos que estas empresas tratadas registraron tasas de salida más bajas, especialmente las que eran menos productivas antes de la introducción del programa ACC.
Implicaciones para el debate sobre el estancamiento secular
Una extensión del análisis anterior consistiría en evaluar las implicaciones de esta relación en forma de U invertida para la conducción de la política fiscal y monetaria a lo largo del ciclo económico. Nuestro análisis apunta a un posible efecto negativo sobre el crecimiento del mantenimiento de tipos de interés bajos en las épocas de bonanza.
Nuestro artículo también tiene implicaciones para el debate sobre el estancamiento secular. La caída del crecimiento de la productividad en la mayoría de los países avanzados desde la década de 1970 puede estar relacionada, en parte, con el acceso general más fácil al crédito debido a la liberalización financiera durante ese período. Esta posibilidad ha sido planteada por otros autores, por ejemplo, por Liu et al. (2019). Sin embargo, estos autores destacan un mecanismo diferente: en su modelo, los tipos de interés más bajos potencian los incentivos a innovar de los líderes tecnológicos en los distintos sectores de la economía. Esto, a su vez, aumenta la brecha tecnológica media entre líderes y seguidores y, en consecuencia, desalienta la innovación por parte de los seguidores. En cambio, nuestro propio análisis apunta al efecto negativo de reasignación de los tipos de interés más bajos, que alivian las restricciones crediticias a las que se enfrentan las empresas consolidadas. Nuestro análisis sugiere que las regulaciones financieras y empresariales, por ejemplo las leyes de insolvencia, desempeñan un papel fundamental para canalizar el capital hacia las empresas más prometedoras, en lugar de hacia las empresas consolidadas poco eficientes.
Podría producirse en el futuro un shock tecnológico positivo procedente de la economía digital (por ejemplo, Brynjolfsson y McAfee 2014). Podría tener un gran impacto positivo en la productividad y el crecimiento, lo que empujaría al alza los tipos de interés. Este efecto alcista sobre los tipos de interés reales reforzaría el impacto positivo en la productividad a través del mecanismo de depuración, que mejoraría la asignación de los factores de producción.




