Las iniciativas de infraestructura pública digital (IPD) en Pakistán están posibilitando la inclusión financiera y empoderando a la ciudadanía, especialmente en zonas desatendidas.
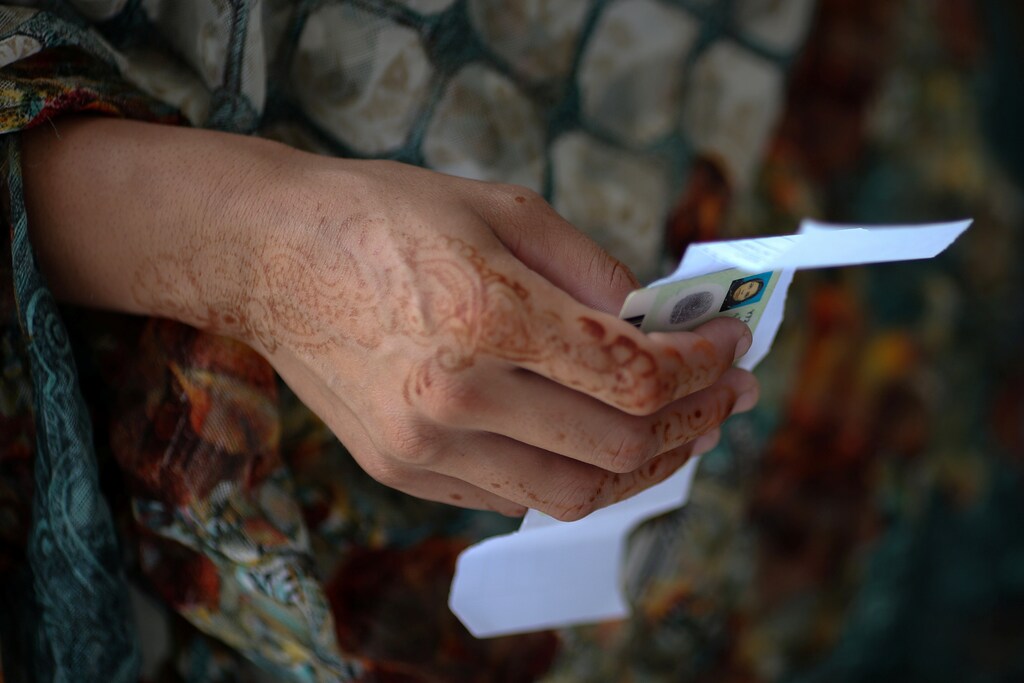
La Autoridad Nacional de Bases de Datos y Registro de Pakistán es responsable de un sistema de identidad digital, que facilita las transacciones de la ciudadanía.
Mantener el despliegue seguro y responsable de la IPD requiere compromiso político, marcos jurídicos sólidos y principios éticos.
La historia nos enseña que incluso las innovaciones tecnológicas más sencillas pueden tener las consecuencias más profundas para la sociedad. Desde los ferrocarriles hasta internet, las tecnologías han remodelado nuestras vidas. Hoy, la infraestructura pública digital (IPD) representa una inversión de este tipo. En el caso de Pakistán, el país ha demostrado su compromiso con la transformación digital, marcada por intervenciones en 2022.
Un día abrasador, con temperaturas que alcanzaban los 42 grados, Manzoora, una madre del distrito de Shaheed Benazirabad, en la zona rural de Sindh (Pakistán), azotado por las inundaciones, dio un paso significativo: retiró efectivo de su propia cuenta bancaria por primera vez. Este hito fue posible gracias a un programa de transferencias de efectivo móviles puesto en marcha por el gobierno de Sindh, que se asoció con proveedores de servicios digitales para empoderar a ciudadanos como Manzoora. Este es solo un ejemplo de cómo la IPD está cambiando la vida de millones de pakistaníes.
La transformación digital de Pakistán
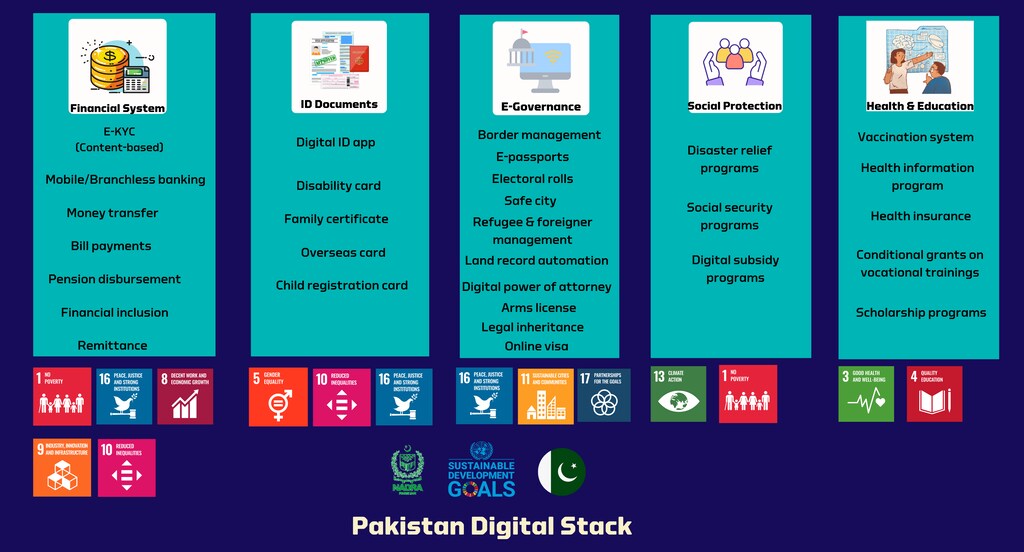
En el centro de la transformación digital de Pakistán se encuentra la Autoridad Nacional de Bases de Datos y Registro (NADRA), creada para renovar los sistemas de identidad del país. Este fue un cambio fundamental, que situó a Pakistán entre un grupo selecto de naciones capacitadas para gestionar identidades digitales integrales de más de 240 millones de ciudadanos. La Tarjeta Nacional de Identidad Computarizada (CNIC), emitida por la NADRA, es hoy un elemento estándar en la vida de todo pakistaní adulto, y facilita una serie de tareas rutinarias, como abrir cuentas bancarias, comprar billetes de avión, obtener permisos de conducir y acceder a la protección social, garantizando así una autenticación de identidad sin fisuras para cada ciudadano.
En los cuatro años posteriores al lanzamiento del Programa de Apoyo al Ingreso Benazir (BISP) – una iniciativa de protección social para aliviar la pobreza – la emisión de CNIC a personas adultas aumentó un 72 %. Pese a su ventaja inicial frente a iniciativas similares de identidad digital (ID) en otros países, el uso óptimo de la base de datos digital de la NADRA sigue limitado a solo unos pocos ministerios, departamentos, agencias y empresas reguladas.
El papel crucial del apoyo político y la legislación
El éxito de la IPD depende de un compromiso político duradero y de marcos jurídicos sólidos que trasciendan los ciclos electorales. Si bien el concepto de registro ciudadano estaba recogido en la constitución de Pakistán de 1973, la integración de diversas bases de datos nacionales mediante la Ordenanza NADRA de 2000 y las posteriores mejoras legislativas de 2012 han sido fundamentales.
Las iniciativas digitales de Pakistán
El camino de Pakistán hacia una IPD eficaz se caracteriza por el despliegue de importantes iniciativas digitales, como, la aplicación de verificación biométrica sin contacto, Nishan Pakistan y el Censo Digital de Pakistán. Si bien estas iniciativas priorizan los beneficios a largo plazo, es esencial lograr resultados a corto plazo para mantener el compromiso y el apoyo, evitando la pérdida de impulso por cambios en el liderazgo o en la voluntad política.
Por ejemplo, al integrar las identidades digitales con los servicios bancarios y de telecomunicaciones, el programa Asaan Mobile Account (AMA) lanzado en diciembre de 2021, logró en solo dos años más de 10 millones de cuentas móviles, de las cuales alrededor del 40 % pertenecían a mujeres.
Asimismo, el papel de la NADRA en el sistema de pagos RAAST, una iniciativa del Banco Estatal de Pakistán, muestra cómo la IPD puede transformar las transacciones financieras. RAAST, un sistema de pagos instantáneos interoperable, utiliza los procesos de autenticación de identidad de la NADRA para ofrecer transacciones financieras seguras y rápidas, que cumplen los requisitos KYC, en diversas plataformas, democratizando así el acceso a los pagos digitales para millones de personas.
Además, el marco de IPD de Pakistán también ha demostrado ser fundamental para gestionar crisis, como la pandemia de COVID-19. En cuestión de días tras el inicio del confinamiento, las autoridades federales de Pakistán anunciaron transferencias de efectivo incondicionales. El gobierno proporcionó aproximadamente $75 por hogar, suficientes para comprar tres meses de alimentos básicos a 12 millones de hogares vulnerables.
La respuesta focalizada, facilitada por la sólida infraestructura de identidad digital que proporciona la NADRA, coincide plenamente con el plan de acción de 10 puntos. Este plan insta a digitalizar las prestaciones sociales y a proporcionar a las mujeres identidades digitales, teléfonos móviles y acceso a internet para avanzar en la igualdad financiera.
Este mismo enfoque cuenta con el respaldo de un informe reciente sobre el Programa de Apoyo al Ingreso Benazir (BISP), que destaca avances significativos en el sistema de prestación digital de Pakistán.
Estas importantes oportunidades deben fundamentarse y diseñarse con salvaguardas que garanticen que el despliegue de la IPD sea segura, responsable, y aprovechada para sociedades inclusivas. La Iniciativa de Salvaguardas Universales para la IPD y los Principios de las Naciones Unidas para los pagos digitales responsables tienen como objetivo crear un marco práctico para los países que implementan este tipo de iniciativas. Esta iniciativa identifica los riesgos potenciales en los despliegues globales de IPD y ofrece información valiosa para orientar el diseño y la implementación de futuras salvaguardas.
Por ejemplo, en Pakistán, el intercambio de datos de la NADRA sigue procesos parlamentarios estrictos. En casos de seguridad nacional, la célula de gestión de crisis del Ministerio del Interior es responsable de la evaluación y de las solicitudes de campos de datos específicos. Estos procedimientos operativos estándar garantizan un intercambio de datos caso por caso, un rastro documental claro y la rendición de cuentas ante el consejo de administración de la NADRA.
El futuro de la economía digital de Pakistán
El potencial de la IPD para transformar la economía y la sociedad de Pakistán es inmenso. Las proyecciones sugieren que la adopción masiva de los pagos digitales podría impulsar el PIB hasta un 7 %.
De cara al futuro, Pakistán se dispone a poner en marcha varias iniciativas ambiciosas de IPD, entre ellas la ampliación del sistema de pagos RAAST, la implantación de un sistema nacional de historiales médicos digitales y el lanzamiento de un registro de tierras basado en blockchain. Estos proyectos prometen impulsar la eficiencia y la transparencia en múltiples sectores, y posicionar a Pakistán como pionero en el panorama digital global.
Autor colaborador: Raza Matin, responsable de Pakistán, Better Than Cash Alliance, con sede en la ONU.




