La reciente revolución de las finanzas digitales prometió acceso e inclusión para todos, pero persisten las desigualdades para los consumidores más vulnerables.
Las investigaciones muestran que los consumidores más vulnerables son víctimas de estafas con mayor frecuencia y tienen más dificultades para tomar decisiones financieras informadas.
Mediante una mayor colaboración entre grupos de consumidores, organismos reguladores, proveedores y responsables de formular políticas, podemos mejorar la inclusión financiera para todos.
La forma en que gastamos, ahorramos y gestionamos nuestro dinero ha cambiado drásticamente en las últimas décadas. Hemos sido testigos de una revolución financiera digital que parecía prometer acceso e inclusión para todos.
Y aunque las pruebas muestran que los servicios financieros digitales pueden ser un catalizador para la inclusión financiera, hay un problema: no todo el mundo se está beneficiando de este cambio. Los consumidores vulnerables —personas con discapacidad, con ingresos más bajos, con menos competencias digitales o que afrontan crisis de ingresos— viven las finanzas digitales de otra manera.
Una investigación de Consumers International muestra que son víctimas de estafas con mayor frecuencia, tienen más dificultades para tomar decisiones informadas y deben recurrir con más frecuencia a mecanismos de reparación. Más de la mitad (52 %) ha sido víctima de una estafa (frente al 19 % de los consumidores menos vulnerables) y el 61 % tiene dificultades para entender productos o servicios (frente al 32 %).
Esto nos indica que la vulnerabilidad debe entenderse como un concepto dinámico. La mayoría de nosotros experimentará alguna forma de vulnerabilidad a lo largo de su vida. Si no somos vulnerables ya, basta con una crisis de salud, de ingresos o de capacidades para serlo, y una mayor vulnerabilidad se correlaciona directamente con resultados financieros negativos.
Cómo abordar las desigualdades en las finanzas digitales
La falta de inclusión y de acceso agrava estas desigualdades. Sin embargo, los grupos de consumidores, junto con los organismos reguladores, los proveedores y los responsables de formular políticas, trabajan para lograr un cambio. Así es como lo hacen.
1. Situar a los consumidores en el centro del diálogo
Hablar con más consumidores y con mayor frecuencia beneficia a todos de dos maneras importantes.
En primer lugar, permite que un mayor número de productos resulte más pertinente para más personas. Los consumidores no son un grupo homogéneo; tenemos necesidades distintas. Incluir a más consumidores en el diálogo y tener en cuenta más de esas necesidades distintas en las decisiones permitirá comprender mejor, crear mejores productos y obtener mejores resultados, tanto para el sector como para los consumidores.
En segundo lugar, hablar con los consumidores ayuda a determinar los resultados reales; es decir, si los cambios en los servicios realmente mejoran el bienestar financiero de las personas. Para comprenderlo de verdad, debemos escuchar directamente a los consumidores y buscar pruebas cuantificables de una mayor protección de sus derechos y bienestar.

El grupo de consumidores nigeriano Consumer Advocacy & Empowerment Foundation (CADEF) lleva tiempo defendiendo los derechos de las personas con discapacidad. Tras hablar a principios de este año con consumidores con discapacidad auditiva y visual, su directora ejecutiva, Chiso Ndukwe-Okafor, dijo que los consumidores con quienes conversó este año «se sintieron abrumados por la tecnología financiera digital, excluidos debido a problemas de accesibilidad e inseguros respecto de la seguridad y la facilidad de uso».
En respuesta, CADEF ofreció programas de concienciación adaptados a las personas con discapacidad y abrió canales directos de comunicación con los responsables de formular políticas mediante talleres y mesas redondas.
Tras las mesas redondas, se creó un comité para elaborar una declaración de derechos de las personas con discapacidad. Ndukwe-Okafor dijo que las personas con discapacidad afirmaron sentirse «con más autonomía, incluidas, informadas y cómodas con las finanzas digitales», y más «capaces de gestionar sus finanzas en la era digital».
2. Construir e innovar en conjunto
Una y otra vez hemos visto que una mentalidad colaborativa conduce a mejores soluciones.
Por ejemplo, en materia de rendición de cuentas, no es raro que los consumidores deban superar numerosos obstáculos para presentar una queja. Incluso cuando existen mecanismos para hacerlo, muchos grupos de consumidores no confían en que se dé respuesta a las quejas.
Para abordar la falta de canales para que los consumidores presenten quejas en México, Tec-Check creó una plataforma colectiva de quejas junto con los consumidores, los apoyó para hacer valer sus derechos, presentar quejas grupales ante la Agencia Federal de Protección al Consumidor y lograr que se resolvieran.
En ese proceso, recopilaron datos valiosos y utilizaron una interfaz de programación de aplicaciones (API) para analizar 95 000 quejas en redes sociales y compartir los problemas de los consumidores con instituciones de protección al consumidor, responsables de formular políticas y empresas.
El trabajo de Tec-Check demuestra la necesidad y el valor de que los grupos de consumidores actúen como puente entre usuarios y proveedores para destacar la experiencia de los usuarios y garantizar que se resuelvan sus problemas.
3. Unirnos en un llamamiento mundial para reforzar la protección de los consumidores
Los consumidores vulnerables no pueden esperar a que se produzca un cambio. Debe ocurrir ahora. Y todos sabemos que el cambio llega más rápido cuando lo reclamamos en conjunto. Por eso es fundamental unirnos para exigir una mayor protección de los consumidores.
Donde esto ya está ocurriendo, el cambio ya está en marcha. Pensemos en la transparencia. En 2024, el 43 % de las organizaciones de consumidores la identificaron como un problema importante en los servicios financieros digitales.
Pensemos en las condiciones ocultas tras varios clics, escritas en letra diminuta o llenas de jerga. Los consumidores «aceptan» sin saberlo y luego se ven sorprendidos por cargos inesperados que, con el tiempo, suman 187 000 millones de libras esterlinas cada año.
En 2024, más de 50 actores de la comunidad financiera mundial se sumaron a una campaña que exigía una mayor transparencia en todo el ecosistema de las finanzas digitales. Reclamaron información veraz y precisa para los consumidores cuando la necesitaran, en un formato y un idioma que pudieran entender.
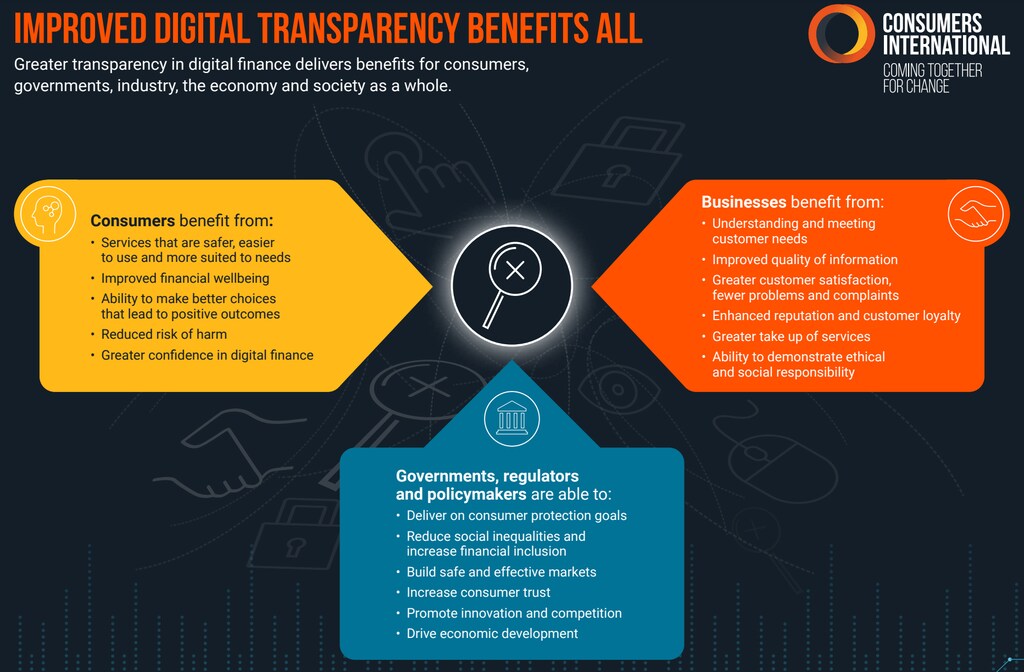
La iniciativa ya ha dado resultados. La Barbados Consumer Empowerment Network (BCEN) celebró en junio que el Banco Central de Barbados hiciera cumplir sus Directrices de conducta de mercado para bancos comerciales. Las directrices exigen un sistema sólido y ampliamente difundido para resolver disputas, información clara sobre todas las comisiones y cargos, y encuestas para garantizar que se atiendan las necesidades de los clientes.
Maureen Holder, directora ejecutiva de BCEN, señaló que las directrices «infundieron confianza, pues los clientes pueden acceder al sistema bancario sabiendo que cuentan con vías de recurso y alivio si encuentran dificultades al operar con bancos comerciales». Añadió que, aunque aún no todo es perfecto, los clientes tienen más herramientas para «tomar decisiones financieras con confianza y recibir un mejor servicio» de esos bancos.
El futuro de las finanzas digitales
Más de 5 000 millones de personas utilizan pagos digitales, y es probable que más de la mitad de la población mundial utilice servicios bancarios digitales en 2026. Pero a medida que esas cifras aumentan, también crece el número de consumidores potencialmente vulnerables.
Si queremos hacer realidad la promesa original de la revolución financiera digital —acceso, inclusión y facilidad de uso para todos—, es imprescindible empezar a crear soluciones junto con los consumidores, y no solo para ellos.
Debemos amplificar las voces de los consumidores, ayudarles a dar forma a los diálogos que necesitamos mantener y trabajar en conjunto para exigir cambios e impulsar medidas con rapidez. Porque velar de verdad por los consumidores significa no solo acompañarlos en el camino, sino, en última instancia, ponerlos al volante.
¿Cómo está mejorando el Foro Económico Mundial el sistema financiero mundial?
El Centro para los Sistemas Financieros y Monetarios reúne a líderes para comprender las transformaciones de los sistemas financieros mundiales, desde la sostenibilidad y la resiliencia hasta la innovación y la digitalización.
Al promover la cooperación y el intercambio de conocimientos, el Centro ayuda a sus socios a alinear los sistemas financieros con la estabilidad económica a largo plazo y la prosperidad compartida.




