
Tanto si hablamos de comercio e inversión como de banca y pagos, las monedas estables y la tecnología que las sustenta serán los pilares de un sistema financiero mundial más sostenible, inclusivo y resiliente. Esto requerirá interoperabilidad no solo entre cadenas de bloques, sino también entre el efectivo fiduciario y las monedas digitales, y entre los sistemas centralizados y descentralizados.
¿Qué es una moneda estable?
Una moneda estable es un activo digital firmado criptográficamente y registrado en una cadena de bloques, respaldado normalmente por algún activo del «mundo real», como una moneda fiduciaria o una materia prima. Su objetivo es ofrecer estabilidad de precios, de modo que pueda utilizarse como reserva digital de valor y/o medio de intercambio.
Desequilibrio financiero mundial
Una de las principales formas en que las monedas estables podrían contribuir a una economía mundial más resiliente es moderando algunas de las posibles amenazas que plantea el dominio del dólar estadounidense (USD) sobre las reservas mundiales de divisas.
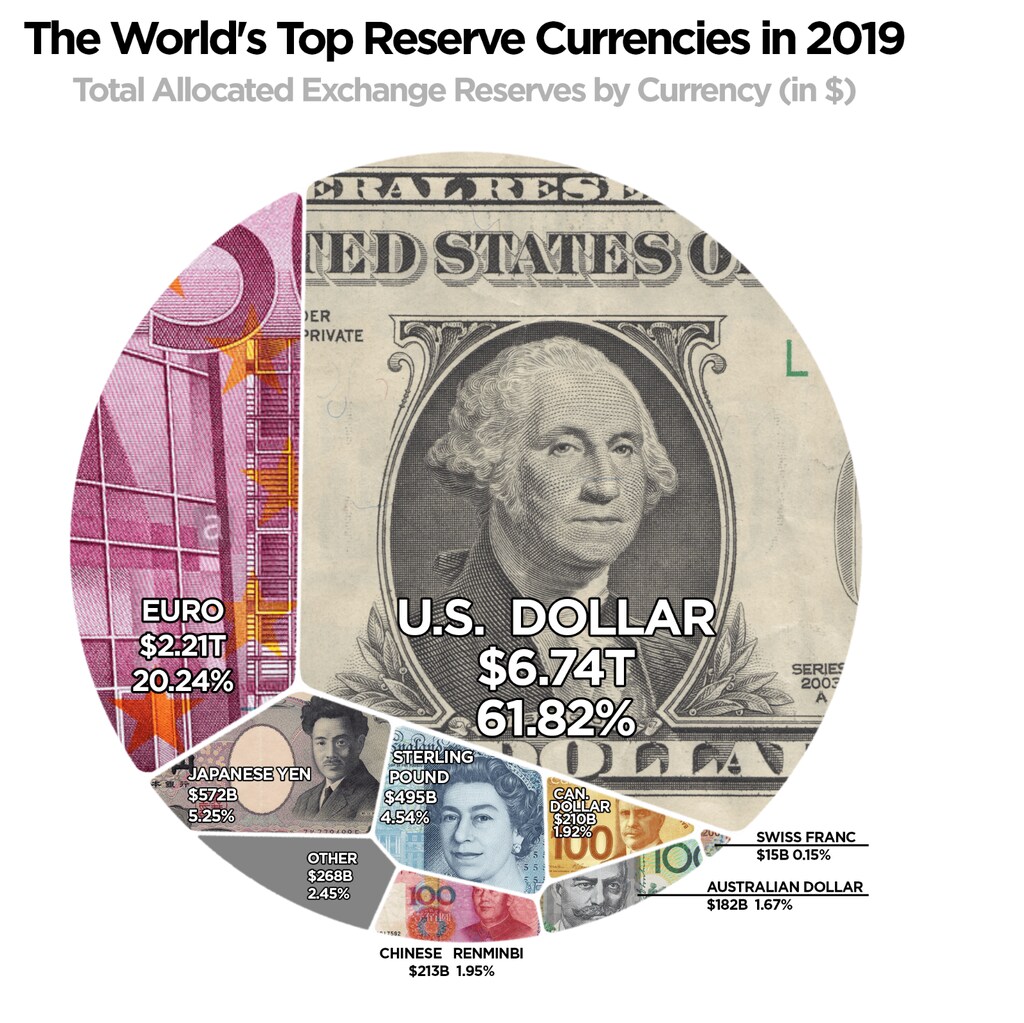
Los países suelen acumular reservas de divisas mediante el comercio, y estas desempeñan un papel importante para que los bancos centrales estabilicen el valor de sus monedas nacionales. Según el FMI, el dólar estadounidense (USD) representó el 62% de todas las reservas de divisas en manos de los bancos centrales en el primer trimestre de 2019, mientras que el PIB de Estados Unidos representó el 15% del PIB mundial.
Los bancos centrales suelen mantener las reservas en USD en forma de bonos del Gobierno estadounidense, por lo que quedan fuera de circulación. Este flujo constante de USD hacia los bonos del Gobierno estadounidense ha mantenido durante más tiempo los tipos de interés de Estados Unidos en niveles más bajos y ha llevado la deuda y el PIB del país a niveles que no se veían desde la Segunda Guerra Mundial. La escasez mundial de USD genera grandes obstáculos para los exportadores estadounidenses, amplía el déficit comercial y presiona el crecimiento económico.
Como vimos durante la crisis financiera mundial de 2008, una perturbación política o económica importante puede llevar a los inversores en masa hacia «activos seguros» denominados en USD y provocar una crisis mundial de liquidez. Sin otra ronda masiva de flexibilización cuantitativa, una huida hacia el USD podría agotar rápidamente la liquidez mundial restante y desencadenar efectos en cascada en todo el sistema financiero mundial.
Monedas digitales de reserva diversificadas
En agosto de 2019,el gobernador del Banco de Inglaterra, Mark Carney, pronunció un discursoen una reunión de bancos centrales en Jackson Hole, Wyoming. Propuso reducir la dependencia mundial del USD como moneda de reserva internacional mediante la creación de un activo digital de reserva mundial respaldado por una cesta de las principales monedas (incluidos el USD, el euro, la libra esterlina y el yen). Según Carney, una moneda digital diversificada —ponderada solo parcialmente en USD— podría liberar fondos en dólares acumulados por los gobiernos y ayudar a aumentar la liquidez, el comercio y la inversión mundiales.
Resulta que desde hace 50 años existe un marco para una moneda de reserva internacional diversificada: elDerecho Especial de Giro (DEG) del FMI. El valor del DEG se mantiene como una combinación ponderada de las principales monedas del mundo.
Dinero digital e inclusión financiera
Además de diversificar las fuentes de liquidez mundial y ayudar a equilibrar los flujos comerciales, las monedas estables también podrían impulsar la inclusión financiera al reducir la dependencia de la población más pobre del mundo del efectivo físico. Uno de cada tres adultos en el mundo no tiene cuenta bancaria; la mayoría vive con unos pocos dólares al día y no cumple los requisitos de saldo mínimo. El alcance limitado de la infraestructura bancaria física en todo el mundo agrava este problema. Tener, administrar y utilizar efectivo impone importantes cargas logísticas, financieras y de seguridad a quienes carecen de acceso a servicios bancarios. Incluso cuando se abren cuentas bancarias, se mantienen saldos mínimos y se limita la actividad transaccional para evitar comisiones bancarias. Para la mayoría de los bancos, los1.700 millones de adultos del mundo sin cuenta bancariano son una prioridad máxima.
Los miles de millones de personas con acceso limitado a servicios bancarios quizá mantengan un saldo mínimo en sus cuentas, pero siguen dependiendo del efectivo para realizar transacciones. Los saldos mínimos y los escasos datos sobre transacciones, junto con la volatilidad de los ingresos personales, hacen que la mayoría de los bancos sencillamente no disponga de datos suficientes para ofrecer servicios financieros a los titulares de cuentas con menos ingresos. Este problema no se limita al mundo en desarrollo; segúnuna encuesta de 2017 de la Corporación Federal de Seguro de Depósitos,el 25% de los hogares estadounidenses —más de 50 millones de adultos— carece de cuenta bancaria o tiene un acceso limitado a los servicios bancarios.
En el mundo en desarrollo, los bancos suelen tener un acceso limitado a los servicios de información crediticia y a menudo exigen mayores garantías (y tipos de interés más altos) para protegerse frente a la incertidumbre de los préstamos. Para abordar esta brecha crediticia mundial, han surgido numerosas empresas de tecnología financiera que analizan indicios de la huella digital de los posibles prestatarios para prever la volatilidad esperada y la probabilidad de reembolso. Las monedas estables podrían ampliar el acceso al crédito al consumo y para pequeñas empresas a través de las fronteras, al reducir la exposición al riesgo cambiario y a las elevadas comisiones asociadas a las redes internacionales de pago.
Revolucionar las remesas
Las remesas internacionales son lamayor fuente individual de financiación externapara muchos países de ingresos bajos y medios del mundo. Por lo general, las remesas internacionales dependen de una anticuada red de bancos corresponsales, oficinas de correos y agentes de transferencia de dinero, que suelen quedarse con entre el 7% y el 10% del valor total de cada transacción. Las remesas internacionales mediante monedas estables y sus registros distribuidos podrían eliminar la necesidad de intermediarios costosos, reducir las comisiones y permitir la liquidación inmediata.
Reducir los costos de las transacciones de remesas al 3% para 2030 es una meta del Objetivo de Desarrollo Sostenible 10, y, si se alcanza, podría equivaler en la práctica a un enorme recorte de impuestos para la población más pobre del mundo.
Monedas estables, cadenas de bloques e interoperabilidad
Hasta la fecha, hay más de 200 monedas estables en funcionamiento en diversas cadenas de bloques y protocolos. Las organizaciones privadas han liderado el lanzamiento de monedas estables; las respaldadas por USD, como Tether, USDCoin y Gemini Dollar, son las más activas. Algunos gobiernos están poniéndose al día, entre ellosDubái con emCash, Singapur con Ubin, y el Banco Popular de China con el proyecto de Pago Electrónico en Moneda Digital (DCEP).
Quizá la más conocida de todas las monedas estables sea una que ni siquiera se ha lanzado. En junio de 2019, Facebook anunció la creación de la Asociación Libra, que lanzaría (en algún momento de 2020) una nueva «moneda mundial e infraestructura financiera para empoderar a miles de millones de personas». Con 2.700 millones de usuarios activos mensuales en las plataformas de Facebook, Libra destaca entre los cientos de proyectos de monedas estables por la rapidez con la que podría alcanzar una escala mundial como sistema de pago.
Para reducir el riesgo de que una sola moneda estable adquiera un dominio sistémico (y simplemente sustituya a un hegemón fiduciario por uno digital), se debe hacer hincapié en la interoperabilidad y el intercambio sin fricciones entre cadenas de bloques. La interoperabilidad de las cadenas de bloques puede aumentar la escalabilidad económica y transaccional, la velocidad y la seguridad.




