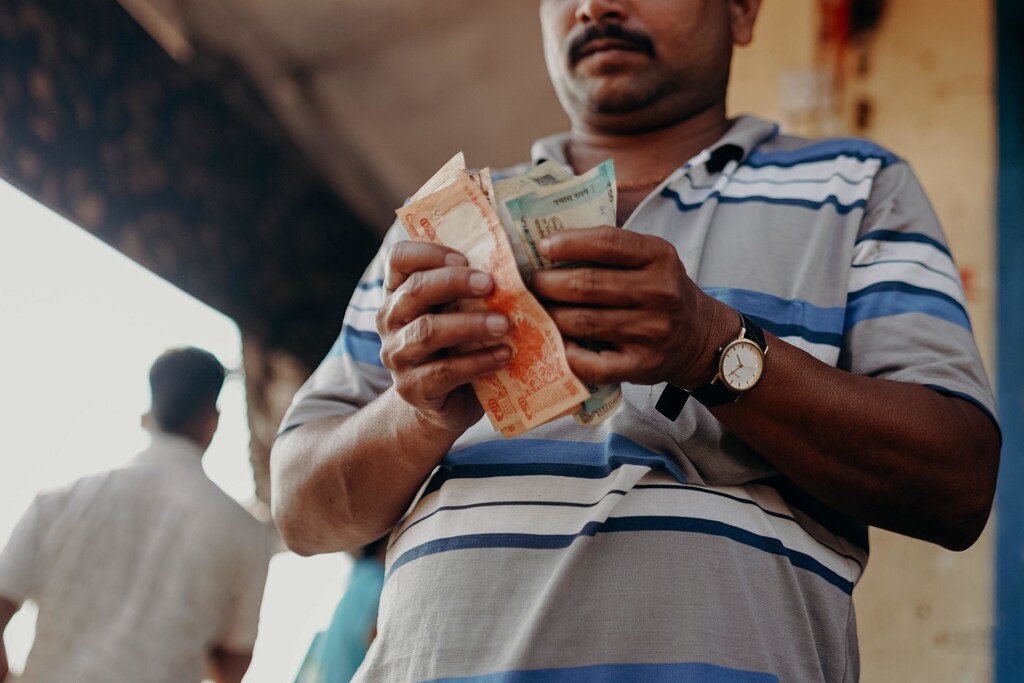
El desarrollo de las CBDC se acelera, pero los escépticos cuestionan la necesidad de un sustituto digital del efectivo.
Aunque los sistemas actuales de pago electrónico funcionan bien, no ofrecen la misma libertad personal que ofrece el efectivo.
Un sustituto digital del efectivo no debería permitir la delincuencia, pero debería haber cierta libertad para transaccionar con total privacidad.
El efectivo es el único medio de pago que no requiere autorización de nadie para gastarlo. Y es la única forma de dinero que no deja rastro. La mayoría de las veces, estas cosas no importan a los ciudadanos cumplidores de la ley. Pero a veces sí importan. Y todos echaremos de menos estas libertades cuando desaparezcan.
Desde 2017, el uso del efectivo ha disminuido alrededor de 15% cada año, y se estima que en 2028 solo el 9% de todos los pagos se realizará en moneda física. La dirección es clara: el efectivo no desaparecerá de un solo golpe. Pero su irrelevancia está, no obstante, asegurada como resultado de las decisiones individuales de millones de ciudadanos y comerciantes.
Por nuestra preferencia por la comodidad de los pagos electrónicos, perderemos sin darnos cuenta la histórica libertad que solo el efectivo proporciona: gastar nuestro dinero en lo que queramos y con quien elijamos.
Mientras los gobiernos y los bancos centrales estudian introducir monedas digitales minoristas de banco central (CBDC), deben responder, por tanto, a lo siguiente: una vez realizado el último pago en efectivo, ¿significará esto que nuestro derecho histórico a realizar pagos que no puedan ser observados ni censurados por el Estado terminará ese mismo día? ¿Es eso lo que queremos?

Comodidad frente a privacidad
Muchos han cuestionado la necesidad de un sustituto digital del efectivo. En un artículo reciente, David Smith, editor de Economía de The Times, analizó el potencial de una libra digital, preguntando: “¿Por qué alguien se molestaría? Si yo ya uso, felizmente o en algunos casos no tan felizmente, los pagos sin contacto, ¿por qué me tomaría la molestia de cargar una cartera de libra digital para usar esa en su lugar?” Concluye que es “difícil ver cuál sería el incentivo”.
Tiene un punto muy válido. En la mayoría de las grandes economías desarrolladas, como el Reino Unido, Estados Unidos y Europa, los pagos electrónicos funcionan realmente bien. Es tan fácil pasar la tarjeta y pagar que uno podría preguntarse qué problemas quedan por resolver.
Sin embargo, algo que a menudo se pasa por alto sobre la arquitectura de las redes de tarjetas de pago es que cada pago implica una “autorización”: cada vez que pasa la tarjeta, existe la oportunidad de que su banco diga “no”. Las tarjetas por sí solas no ofrecen todas las mismas características que el efectivo; nunca tiene que preocuparse de que su pago en efectivo “no se procese”.
Desde que los seres humanos comercian entre sí, ha sido posible realizar comercio directo, sin necesidad de permiso de un tercero. Esta es una libertad personal esencial, y lamentaremos su desaparición cuando el último pago en efectivo sea solo un recuerdo.
Equilibrar la libertad y un “salvaje oeste” digital
Es natural que los responsables de políticas temanesta línea de argumentación. Después de todo, cualquier sistema que permita realizar pagos que no puedan rastrearse ni bloquearse atraerá inevitablemente a delincuentes, además de facilitar la libertad personal. Se entiende por qué los defensores de las CBDC prefieren fingir que pueden construir una sin incluir cierto grado de semejanza con el efectivo.
Sin embargo, si una CBDC no tiene algún elemento de esta capacidad, mi predicción es que fracasará en algunas grandes economías desarrolladas. Habría poco que la diferenciara de los sistemas existentes, como observa correctamente David Smith. Y la reacción política de quienes se oponen a la vigilancia estatal la haría políticamente imposible de lanzar en cualquier caso.
Un sistema de moneda digital no debería imitar el “salvaje oeste”, pero debería haber cierta libertad para transaccionar con total privacidad. Si el sector privado pudiera ofrecer por sí mismo un producto verdaderamente similar al efectivo, no necesitaríamos este debate, pero incluso un grado limitado de comportamiento similar al efectivo sería incompatible con las leyes de pagos electrónicos. La realidad es que solo un banco central podría ofrecer este tipo de producto, gracias al precedente sentado por su monopolio sobre la emisión de efectivo.
Un sustituto digital del efectivo es el producto esencial que los ciudadanos exigirán una vez que el efectivo físico desaparezca. El sector privado sabe cómo construir productos de consumo atractivos y está dispuesto a ayudar. Sin embargo, las propiedades regulatorias especialmente delicadas del efectivo implican que solo un banco central podría ofrecerlo realmente.
Algunos de los opositores más vocales suelen calificar las CBDC de instrumentos que aumentarán el control estatal y la censura sobre nuestros datos personales y financieros. Aún existe la posibilidad de que la realidad sea justo lo contrario. El efectivo caerá hasta volverse irrelevante, y potencialmente nos enfrentemos a un futuro en el que las únicas alternativas sean sistemas de pago del sector privado que estén monitorizados y puedan negarse a prestar servicio sin consecuencias.
¿Qué hace el Foro para mejorar el sistema bancario mundial?
Es desde esta perspectiva que debemos analizar las CBDC. Las CBDC no serán la causa de un futuro distópico; serán un medio para evitarlo, pero solo si la libertad personal está en el centro de su diseño e implementación.




