La deuda pública mundial se disparó durante la recesión mundial provocada por la pandemia, lo que llevó a algunos a confiar en el crecimiento y la inflación posteriores a la pandemia para reducir la carga de la deuda.
Sin embargo, las evidencias sugieren que las perspectivas de crecimiento a medio plazo se están debilitando y que la inflación solo ayuda a reducir la carga de la deuda en circunstancias particulares.
Algunas economías en desarrollo podrían verse obligadas a recurrir al impago de la deuda para restablecer la sostenibilidad fiscal, con el elevado coste económico y político que ello conlleva.
La comunidad internacional puede ayudar mediante la coordinación de una condonación y una reestructuración de la deuda rápidas y eficientes.
En la recesión mundial provocada por la COVID-19 del año pasado, la deuda pública mundial experimentó el mayor aumento en un solo año registrado. A escala mundial, la deuda pública se situó en un máximo de cinco décadas, del 97 % del PIB, y en las economías de mercados emergentes y en desarrollo (EMDE), en un máximo de tres décadas, del 63 % del PIB en 2020. A ello se suma el fuerte aumento de la deuda externa privada, que a menudo afecta a los balances públicos en una crisis, sin mencionar las considerables tensiones en los sistemas bancarios de las EMDE.
¿Cómo se resolverá finalmente esta deuda?
Es posible que las EMDE se sientan tentadas a confiar en el repunte del crecimiento y la inflación posteriores a la pandemia para reducir la carga de la deuda (Bianchi et al. 2020). La economía mundial se ha recuperado de la recesión del año pasado con la recuperación más fuerte de cualquier recesión mundial en ocho décadas. Esto ha venido acompañado de un repunte de la inflación mundial notablemente temprano y rápido, tras un descenso inusualmente moderado durante la recesión mundial del año pasado (Figura 1; Ha et al. 2021).
Figura 1 Inflación

Nota: El IPC se refiere al índice de precios al consumidor. Inflación mediana interanual de un grupo de 81 países, de los cuales 31 son economías avanzadas y 50 son EMDE.
Pero ¿en qué medida pueden los responsables de políticas de las EMDE confiar en la inflación y el crecimiento para reducir de forma duradera la carga de la deuda pública? Nuestro reciente estudio (Kose et al. 2021a) arroja luz sobre esta cuestión, así como sobre otras dos: ¿qué papel puede desempeñar el impago para devolver la deuda a niveles manejables? ¿Cómo puede ayudar la comunidad internacional a aliviar la carga de la deuda?
La inflación…
La inflación inesperada puede erosionar las cargas reales de la deuda si eleva los ingresos nominales más rápido que los tipos de interés nominales. La inflación, normalmente combinada con la represión financiera, se ha atribuido a la reducción de la deuda en las economías avanzadas tras la Segunda Guerra Mundial y en América Latina en las décadas de 1980 y 1990 (Reinhart y Sbrancia 2015).
Sin embargo, la inflación tiene inconvenientes como estrategia de reducción de la deuda, especialmente para las EMDE. En primer lugar, la desinflación posterior que sería necesaria para volver a una inflación baja y estable tendría un coste económico elevado.
En segundo lugar, es poco probable que la inflación reduzca de forma duradera las cargas reales de la deuda cuando la proporción de deuda a corto plazo o de deuda denominada en moneda extranjera es elevada. En la EMDE mediana, la deuda pública denominada en moneda extranjera representó el 42 % de la deuda pública en 2019. Si una gran parte de la deuda es a corto plazo y debe refinanciarse, los tipos de interés de la deuda recién emitida aumentarán con la inflación, porque los inversores exigen tipos más altos como compensación. Si una gran parte de la deuda está denominada en moneda extranjera, la depreciación que normalmente acompaña a la inflación eleva las cargas del servicio de la deuda. Históricamente, en los periodos en que el servicio de la deuda externa de las EMDE supera el 22 % de las exportaciones (un nivel al que las EMDE se acercan de nuevo por primera vez en tres décadas), la tasa de impago de la deuda superó el 20 % (Figura 2). También surgen dificultades cuando la deuda pública es predominantemente externa, ya que los acreedores extranjeros pueden escapar más fácilmente a la represión financiera interna.
Figura 2
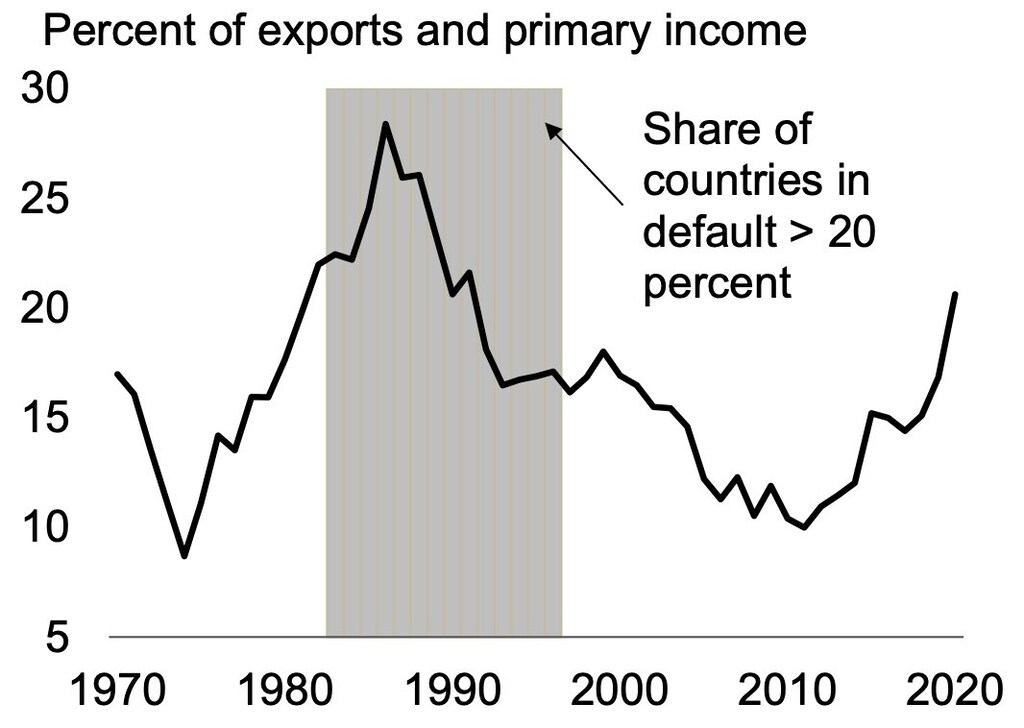
Nota: El servicio de la deuda es un promedio de 123 EMDE; las exportaciones se refieren a las exportaciones de bienes y servicios. El área sombreada indica los años en los que más del 20 por ciento de los países (de una muestra de hasta 193 en 2020) estaban en impago.
En tercer lugar, a medida que una inflación elevada se arraiga en las expectativas, se refleja en los tipos de interés nominales y deja de reducir el valor real de la deuda. Aunque la represión financiera puede impedir que los tipos de interés suban para igualar la inflación, se trata de una política que distorsiona la actividad económica y es difícil de sostener tras décadas de mercados financieros y cuentas de capital abiertos. Por ello, una inflación sorpresa sería más útil para una reducción puntual de una deuda elevada. Si la deuda elevada es consecuencia de presiones persistentes en el gasto o de debilidades en los ingresos, como ha ocurrido durante la última década, un episodio de inflación sorpresa no puede reducir de forma duradera las cargas reales de la deuda. Además, una inflación alta y persistente corre el riesgo de socavar la credibilidad, tan difícil de conseguir, que algunos bancos centrales de las EMDE han logrado en las tres últimas décadas (Ha et al. 2019).
… crecimiento…
Históricamente, algunas economías avanzadas y EMDE lograron reducir la deuda alcanzando tasas de crecimiento superiores a los tipos de interés. Esto incluye la reducción de la deuda de Estados Unidos tras la Segunda Guerra Mundial, así como reducciones de deuda durante al menos dos años en 50 EMDE desde la década de 1980 (Reinhart et al. 2015, Baldacci et al. 2012). De hecho, la mayor parte del tiempo, incluida la década de 2010, las tasas de crecimiento han sido lo bastante altas como para superar el coste de los intereses de la deuda pública tanto en las economías avanzadas como en las EMDE (Kose et al. 2020). No obstante, el gasto en intereses de las EMDE aumentó de forma constante durante la década de 2010 (Figura 3).
Figura 3
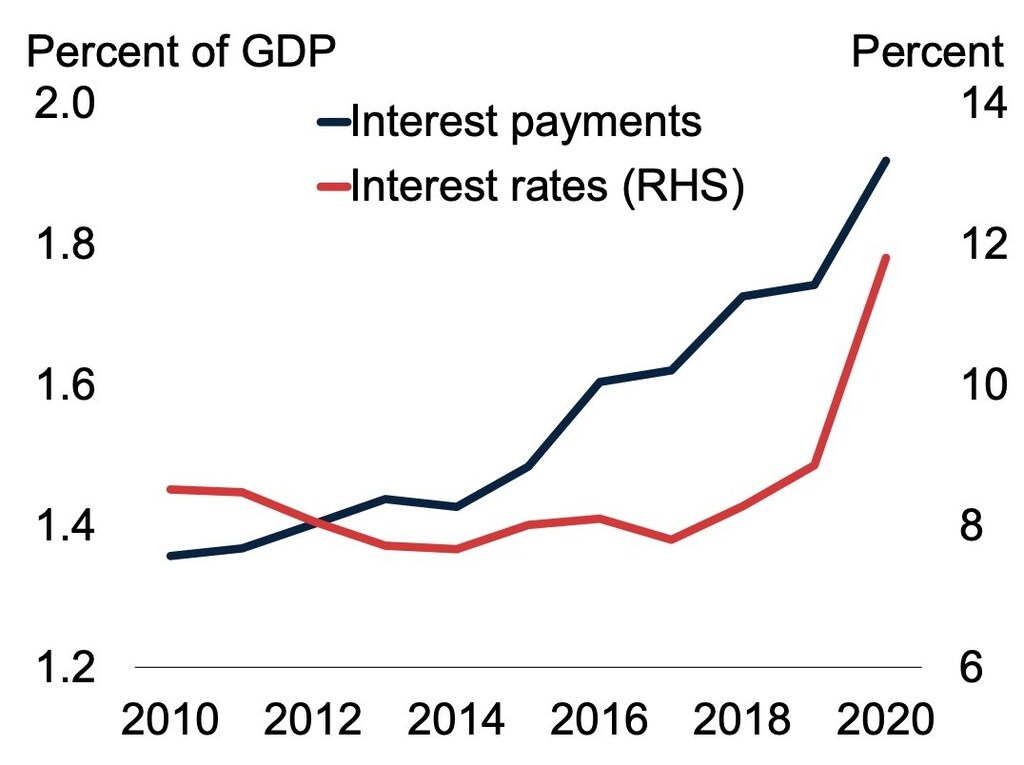
Nota: Medias no ponderadas de los tipos de interés nominales a largo plazo de hasta 84 EMDE y del gasto en intereses en porcentaje del PIB de hasta 150 EMDE. Los pagos netos de intereses se calculan como la diferencia entre los saldos primarios y los saldos fiscales.
Sin embargo, hay que ser cautos. En primer lugar, históricamente, el crecimiento por sí solo normalmente no ha sido suficiente para reducir la deuda durante periodos prolongados. Los periodos de deuda elevada (cuando una reducción de la deuda podría ser más deseable) no han ido acompañados ni seguidos de un crecimiento alto (Reinhart et al. 2012). Poder endeudarse puede ser bueno para el crecimiento, pero la resaca de una deuda elevada no lo es.
En segundo lugar, los periodos en que los tipos de interés están por debajo de las tasas de crecimiento pueden llegar a su fin de forma repentina. Los países con niveles de deuda más elevados tienden a tener diferenciales entre tipo de interés y crecimiento más altos, y estos se deterioran más rápidamente ante perturbaciones (Lian et al. 2020). Los diferenciales entre tipo de interés y crecimiento que eran significativamente más bajos en los años inmediatamente anteriores a los auges de deuda se volvieron significativamente más altos durante los auges de deuda (Kose et al. 2021b).
En tercer lugar, los episodios pasados de reducción de la deuda mediante un crecimiento rápido solían seguir a periodos en los que la deuda aumentó con rapidez tras perturbaciones puntuales, como las guerras (Reinhart et al. 2015). Esto puede parecerse a la acumulación de deuda durante la COVID-19. Sin embargo, el aumento de la deuda del año pasado siguió a una acumulación constante de deuda durante la década de 2010, cuando presiones de gasto más amplias y debilidades en los ingresos, más que perturbaciones temporales, elevaron la deuda.
En cuarto lugar, los diferenciales favorables entre tipo de interés y crecimiento de las últimas cinco décadas podrían desvanecerse en la próxima década a medida que las perspectivas de crecimiento se debiliten. Incluso antes de que golpeara la pandemia, la economía mundial atravesaba una década de desaceleración del crecimiento de la productividad acompañada de una inversión débil. El daño adicional causado por la pandemia podría acentuar aún más la desaceleración del crecimiento del producto potencial (Bartolomew y Diggle 2021).
¿Qué hace el Foro Económico Mundial en materia de diversidad, equidad e inclusión?
El Centro para la Nueva Economía y la Sociedad conecta a líderes para comprender cómo el cambio económico y tecnológico está transformando los empleos, las competencias y las oportunidades.
Mediante el intercambio de conocimientos y la colaboración, el Centro permite a los socios explorar modelos económicos inclusivos que apoyen a las personas y las sociedades durante la transición.
… ¿o impago?
Si tanto la inflación como el crecimiento fracasan como mecanismos para reducir de forma duradera la carga de la deuda, las EMDE muy endeudadas podrían verse finalmente obligadas a recurrir al impago o a la reestructuración de la deuda. En los últimos 200 años, la economía avanzada media incumplió más de dos veces con su deuda externa y la EMDE media más de cuatro veces (Reinhart y Rogoff 2009). Entre 64 grandes economías, hubo al menos 68 episodios de impago de la deuda interna (Reinhart y Rogoff 2011). Estos impagos de deuda interna solían ir acompañados de una inflación galopante y de resultados macroeconómicos significativamente peores.
Aunque el impago y la reestructuración de la deuda externa pueden ofrecer un alivio inmediato, también imponen costes a largo plazo. Los rendimientos de los bonos son más altos para compensar el riesgo de impago; se restringe el acceso al mercado internacional de capitales; y la estabilidad financiera corre peligro si las tenencias de deuda pública de los bancos nacionales son elevadas. El impago de la deuda interna también impone costes a largo plazo. Las expectativas de inflación pueden desanclarse y el refinanciamiento de la deuda pública puede volverse más difícil o más caro.
Además, las futuras reestructuraciones de deuda pueden ser más difíciles que las pasadas. La base de acreedores de la deuda de las EMDE se ha fragmentado durante las dos últimas décadas (Horn et al. 2021). En los países de bajos ingresos, una proporción creciente de la deuda se mantiene en condiciones no concesionales y en manos de acreedores no tradicionales, entre ellos China. Esto puede aumentar los incentivos para aceptar reestructuraciones superficiales de la deuda, pero, en el pasado, estas han resultado ser temporales (Graf von Lucker et al. 2021).
¿Cómo puede ayudar la comunidad internacional?
En algunas ocasiones, mediante iniciativas paraguas bien coordinadas, la comunidad internacional ha conseguido ayudar a restablecer la sostenibilidad fiscal con mayor rapidez y eficiencia que mediante los procesos judiciales ordinarios. Entre los ejemplos históricos que coordinaron a un gran número de deudores y acreedores figuran la Iniciativa Multilateral de Alivio de la Deuda, de 2005, la Iniciativa PPME, de 1996, el Plan Baker, de 1989-94, y el Club de París, creado en 1956.
Más recientemente, han surgido nuevas iniciativas que guardan paralelismos con las iniciativas paraguas de alivio de la deuda del pasado. Entre ellas se encuentran el Marco Común del G20, entre otras. Pero si la crisis de deuda de las EMDE posterior a la pandemia se vuelve sistémica, será necesario hacer mucho más.
Nota del editor: Las conclusiones, interpretaciones y opiniones expresadas en esta columna son exclusivamente de los autores. No representan necesariamente las opiniones del Banco Mundial, de sus Directores Ejecutivos ni de los países que representan.
Referencias
Baldacci, E, S Gupta y C Mulas-Granados (2012), “Reassessing the Fiscal Mix for Successful Debt Reduction”, Economic Policy 27(71): 365–406.
Bartholomew, L y P Diggle (2021), “The Lasting Impact of the COVID Crisis on Economic Potential,” VoxEU.org, 21 de septiembre.
Bianchi, F, R Faccini y L Melosi (2020), “How to Pay for the (Pandemic) War,” VoxEU.org, 13 de mayo.
Graf von Luckner, C, J Meyer, C M Reinhart, C Trebesch (2021), “External Sovereign Debt Restructurings: Delay and Replay,” VoxEU.org, 30 de marzo.
Ha, J, M A Kose y F Ohnsorge (2019), “The Great Disinflation in Emerging and Developing Economies,” VoxEU.org, 11 de abril.
Ha, J, M A Kose y F Ohnsorge (2021), “One-Stop Source for Inflation: Introducing a New Database,” VoxEU.org, 17 de agosto.
Horn, S, C M Reinhart y C Trebesch (2021), “Coping With Disasters: Lessons from Two Centuries of International Response,” VoxEU.org, 20 de marzo.
Kose, M A, P Nagle, F Ohnsorge y N Sugawara (2020), Global Waves of Debt, Banco Mundial.
Kose, M A, F Ohnsorge, C M Reinhart y K S Rogoff (2021), “The Aftermath of Debt Surges,” CEPR Discussion Paper 16537.
Kose, M A, F Ohnsorge y N Sugawara (2021), “A Mountain of Debt: Navigating the Legacy of the Pandemic”, documento de trabajo de investigación de políticas del Banco Mundial 9800.
Kose, M A, S Kurlat, F Ohnsorge y N Sugawara (2017), “A Cross-Country Database of Fiscal Space,” documento de trabajo de investigación de políticas del Banco Mundial 8157.
Lian, W, A Presbitero y U Wiriadinata (2020), “Public Debt and r-g At Risk,” documento de trabajo del FMI 20/137.
Reinhart, C M y K S Rogoff (2009), This Time Is Different: Eight Centuries of Financial Folly, Princeton University Press.
Reinhart, C M y K S Rogoff (2011), “The Forgotten History of Domestic Debt,” The Economic Journal 121(May): 319–350.
Reinhart, C M y M Sbrancia (2015), “The Liquidation of Government Debt,” Economic Policy 30(82): 291–333.
Reinhart, C M, V Reinhart y K Rogoff (2012), “Public Debt Overhangs: Advanced-Economy Episodes Since 1800,” Journal of Economic Perspectives 26(3): 69-86.
Reinhart, C M, V Reinhart y K Rogoff (2015), “Dealing with Debt,” Journal of International Economics 96(S1): S43-S55.




