La flexibilización cuantitativa (QE) nos salvó del colapso de 2008 y dio impulso a la recuperación, pero también fomentó la acumulación de riesgos unidireccionales en el sistema financiero. ¿Están los mercados y la economía preparados para las consecuencias?
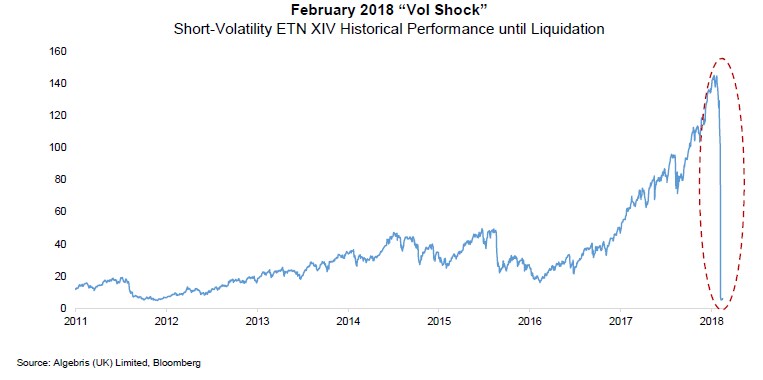
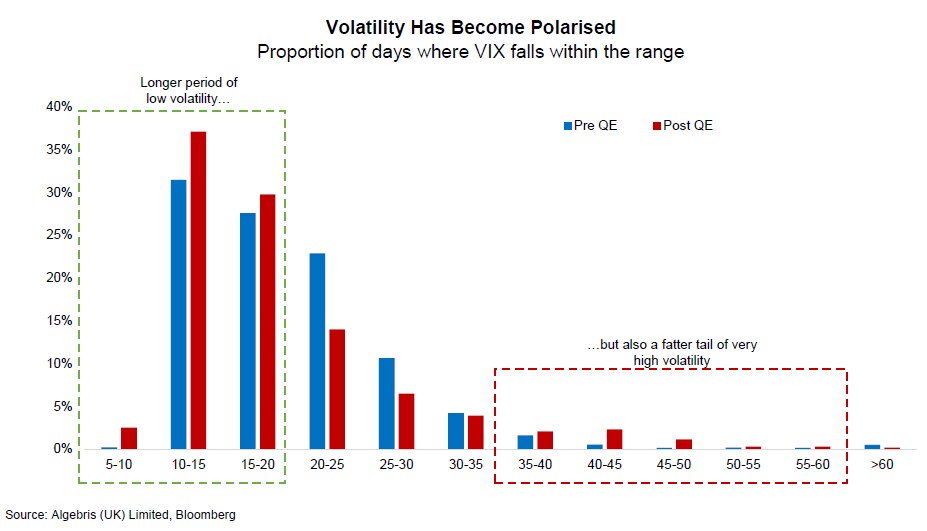
La repentina subida de la volatilidad del pasado febrero demuestra que, pese al sólido crecimiento, los mercados financieros siguen siendo vulnerables. Desde 2008 hemos vivido siete caídas bruscas seguidas de recuperaciones repentinas. La volatilidad se ha vuelto binaria, con mercados que oscilan entre periodos de shock y calma. Si bien el índice VIX, que mide la expectativa del mercado bursátil sobre la volatilidad, ha registrado una mediana de 16 desde la QE, frente a 18 antes, los picos de volatilidad se han vuelto el doble de frecuentes. Es como cambiar una lluvia fina y estable en la City de Londres por un clima soleado, pero con más huracanes.
Mientras los banqueros centrales intentan normalizar la política monetaria, el riesgo es el colapso de las operaciones de carry trade en los mercados financieros, en las que un inversor pide prestado a un tipo de interés bajo para invertir en algo que promete un rendimiento elevado, con un efecto de contagio negativo sobre la economía.
Desde 2008, los bancos centrales han comprado 21 billones de dólares en deuda pública a escala mundial, lo que ha empujado a los inversores a buscar rentabilidad en mercados más arriesgados. El resultado es una pirámide de operaciones que depende de tipos de interés estables: 12 billones de dólares de deuda pública rinden menos del 1 % y la rentabilidad de 11 billones de dólares de deuda corporativa se acerca a un mínimo histórico. Como los flujos de caja y las tasas de crecimiento se descuentan a tipos cercanos a cero, 8 billones de dólares en acciones de alto dividendo y de crecimiento cotizan a valoraciones récord. En la cúspide de la pirámide están las estrategias que apuestan por una volatilidad y unas correlaciones de activos estables, que suman hasta 2 billones de dólares, según nuestras estimaciones.
Mientras las operaciones de carry trade han prosperado, la arquitectura de los mercados financieros se ha vuelto cada vez más frágil. En 1976, el economista Hyman Minsky escribió que una crisis puede gestarse cuando las estructuras financieras amplifican, en lugar de amortiguar, un shock inicial. Hoy podemos identificar varios circuitos de retroalimentación negativa en estrategias que usan apalancamiento, compran activos poco líquidos o poseen un porcentaje elevado de su clase de activo. Un préstamo bancario, un fondo cotizado (ETF) emite acciones que cotizan en bolsa, pero tarda entre 30 y 60 días en liquidar una venta de préstamo en el mercado secundario. También existe un impacto sistémico. Los ETF poseen el 3,9 % de los bonos de alto rendimiento (high-yield) de EE. UU., más que el inventario de todos los intermediarios y creadores de mercado juntos. Según una investigación de JP Morgan, las estrategias pasivas y la negociación cuantitativa representan conjuntamente el 60 % de los activos de renta variable. Con una regulación bancaria más estricta que limita el margen de las mesas de negociación para absorber riesgo, los mercados pueden verse atrapados en vientos cruzados violentos cuando las estrategias pasivas se deshacen.
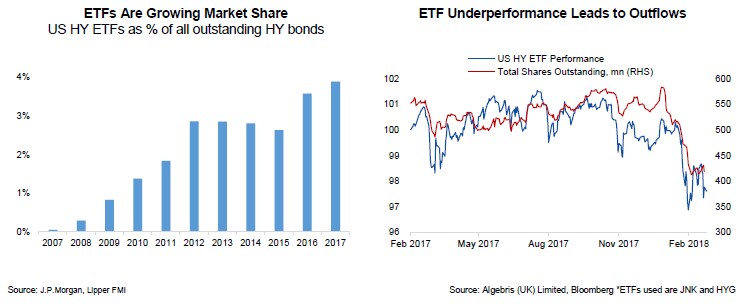
En la caída de febrero, los ETF de bonos basura perdieron alrededor del 13 % de sus participaciones en circulación. Al igual que los reembolsos instantáneos, estos obligan a los ETF a vender bonos en el mercado secundario para reembolsar participaciones, acelerando la caída. Como los inversores lo saben, pueden sentirse animados a vender, tal como escribió el Banco de Pagos Internacionales en un informe el pasado domingo:
“[L]as estructuras únicas de los ETF podrían permitir, o incluso fomentar, un comportamiento inversor menos estable por parte de los propietarios de estos productos”. Las estrategias de volatilidad corta actúan de forma similar: al vender volatilidad y opciones de venta en épocas buenas, compran las caídas, manteniendo las acciones y el crédito dentro de un rango estrecho. A su vez, una volatilidad menor genera beneficios para estas operaciones y anima a más inversores a acumularse en las mismas estrategias. Sin embargo, en una caída, el mecanismo funciona al revés y agrava la caída.
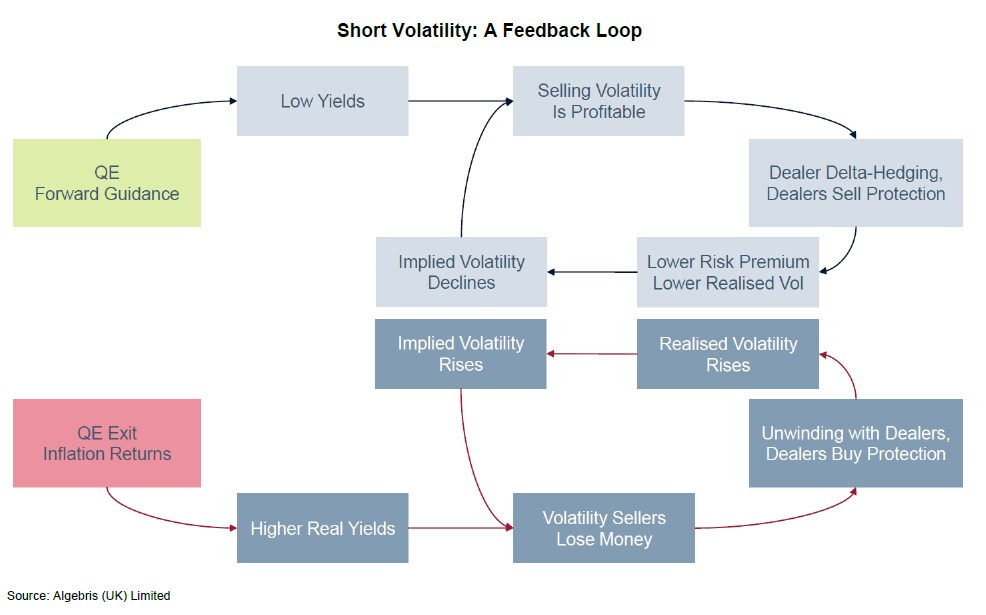
El resultado es una mayor fragilidad: si una caída repentina puede paralizar los mercados durante una expansión mundial, ¿qué ocurrirá en una recesión? ¿Puede la fragilidad de los mercados financieros traducirse en volatilidad económica?
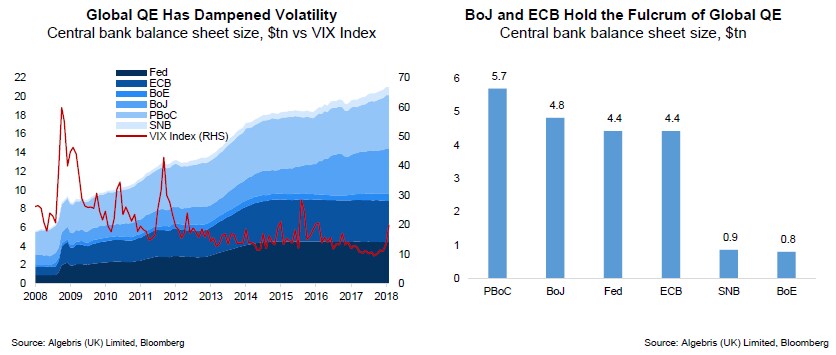
Mientras la Reserva Federal normaliza los tipos de interés de referencia, el Banco Central Europeo y el Banco de Japón siguen siendo el eje de los balances de los bancos centrales, que representan la mitad de los activos mundiales de QE. Esto significa que les resultará más difícil salir sin sacudidas. A su vez, los shocks financieros pueden perjudicar el crecimiento, potencialmente a través de tres canales de contagio.
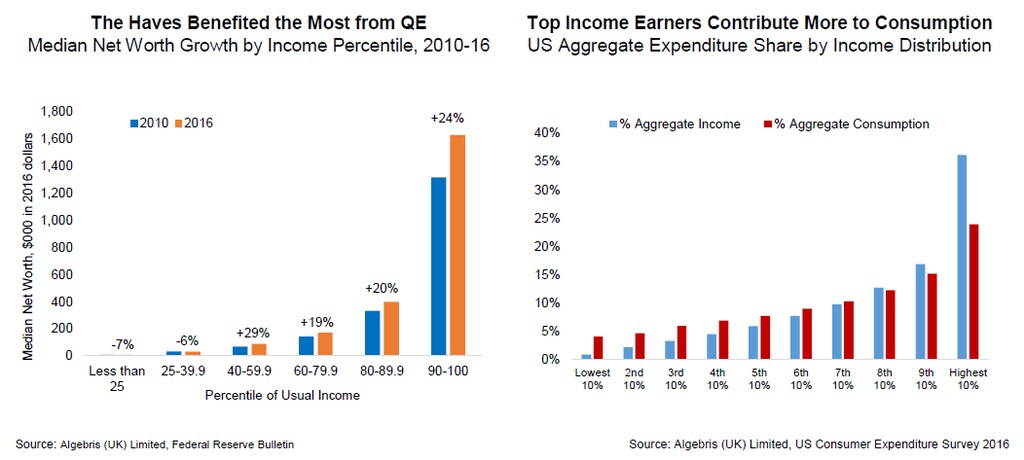
En primer lugar, si la QE funcionó a través de un efecto riqueza sobre los precios de los activos y el consumo, una caída de los mercados podría revertirlo. En Estados Unidos, el 10 % de los perceptores de mayores ingresos representa un cuarto del gasto de consumo nacional, según la Oficina de Estadísticas Laborales. Este mismo grupo es el que vio crecer su patrimonio neto un 24 % entre 2010 y 2016, gracias al aumento de los precios de los activos, mientras que el 40 % de los perceptores de menores ingresos experimentó un descenso de su patrimonio neto en el mismo periodo. En otras palabras, la distribución de la renta y de la riqueza se ha polarizado cada vez más, lo que hace que el consumo interno sea vulnerable a una caída de los mercados financieros.
En segundo lugar, la política monetaria expansiva ha reducido los costes de financiación de las empresas, pero también ha mantenido con vida a las “empresas zombi”, en lugar de reestructurarlas. Esta cola débil de empresas es susceptible a un fuerte aumento de los rendimientos de los bonos: los riesgos de impago aumentarían de forma notable si el rendimiento del Tesoro a cinco años se acerca al 3 % y los diferenciales de alto rendimiento superan los 500 puntos básicos, según una investigación de UBS.
En tercer lugar, unas condiciones financieras más restrictivas y volátiles tienden a desalentar las inversiones y a reducir las ventas, lo que, a su vez, perjudica el crecimiento. Como sugiere una investigación de la Fed de St. Louis, la inversión empresarial en 1990-2015 cayó, de media, más de un 10 % cuando las condiciones financieras eran malas, mientras que el crecimiento de las ventas también se estancó. El deterioro de la inversión y de las ventas es especialmente pronunciado en empresas con una fuerte dependencia de la financiación externa.
Desde la crisis, los reguladores se han centrado en el capital bancario para evitar que se repita, mientras que las medidas macroprudenciales han pasado por alto los riesgos de mercado.
Para construir un mercado antifrágil, los reguladores deberían fomentar la diversidad y los incentivos a largo plazo entre los inversores, evitando los circuitos de retroalimentación negativa y promoviendo instrumentos que actúen como interruptores de emergencia en una crisis, como el capital bancario convertible para los bancos y la deuda vinculada al crecimiento para los soberanos. Sin estas medidas, el riesgo de sucesos extremos seguirá siendo elevado y la probabilidad de una normalización plena de la política es baja. Los inversores deberían prepararse para los huracanes mientras aún brilla el sol.




