El reciente repunte de la inflación sigue siendo un tema de gran debate entre académicos y responsables políticos.
Analistas de EE. UU. han creado un marco de investigación que les permite cuantificar los efectos de la pandemia en la inflación y desglosar la contribución de los factores de demanda y de oferta.
Sus conclusiones indican que la inflación en EE. UU. habría sido menor a finales de 2021 sin los problemas en las cadenas de suministro.
Es posible que la actual reducción de los cuellos de botella provoque una caída sustancial de la inflación a corto plazo, afirman los investigadores.
Qué factores explican el reciente repunte de la inflación ha sido un tema de gran debate entre académicos y responsables políticos. Sabemos que las restricciones de suministro relacionadas con la pandemia, como la escasez de mano de obra y los cuellos de botella en las cadenas de suministro, han sido factores clave en el aumento de la inflación. Estos cuellos de botella comenzaron con la pandemia (confinamientos, trabajadores enfermos) y se agravaron por el impulso derivado del aumento de la demanda provocado por políticas fiscales y monetarias muy expansivas. Nuestro análisis sobre la importancia relativa de los factores de oferta frente a los de demanda concluye que el 60 % de la inflación de EE. UU. durante el período 2019-21 se debió al aumento de la demanda de bienes, mientras que el 40 % obedeció a problemas de oferta que amplificaron el impacto de ese aumento de la demanda.
El debate
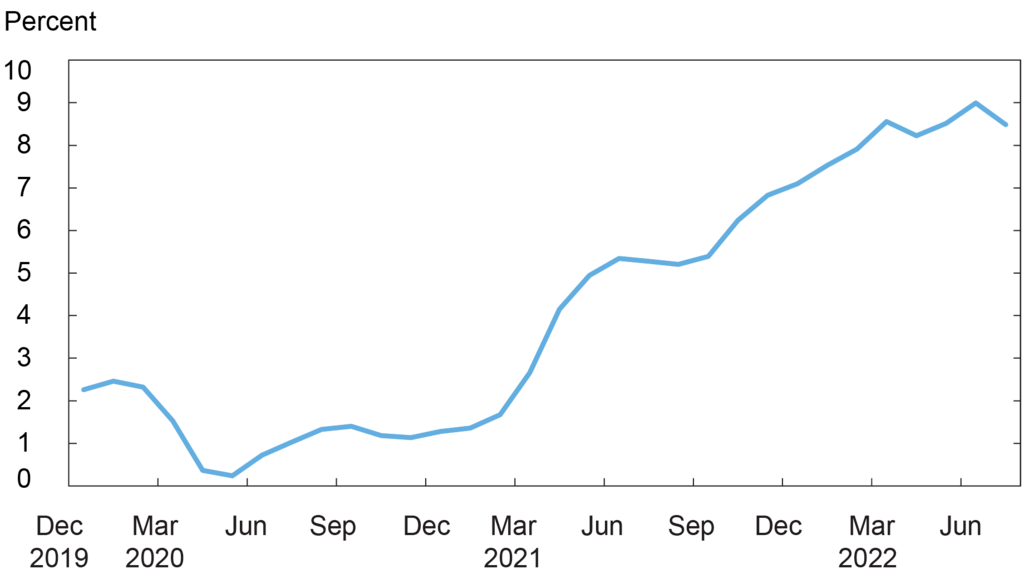
EE. UU. ha registrado niveles de inflación cercanos a máximos históricos desde que la economía comenzó a reabrir en 2021, tras los confinamientos por la COVID-19, como se observa en el gráfico siguiente. Se han propuesto varios factores para explicar este repunte de la inflación y su persistencia. A los responsables políticos les ha resultado difícil desentrañarlos, lo que ha dado lugar a un debate activo entre destacados economistas. Algunos analistas se han centrado en la importancia de las restricciones de las cadenas de suministro, mientras que otros señalan la demanda como motor del aumento de la inflación. Mientras tanto, algunos economistas sostienen que se necesita una combinación de factores de oferta y demanda para generar la inflación que estamos observando actualmente. Nuestro trabajo se inscribe en esta última corriente.
Un enfoque basado en modelos
Llegar a una comprensión definitiva de la importancia relativa de los factores de demanda y oferta que impulsan la inflación es difícil sin establecer una estructura formal que pueda contrastarse con los datos. En el trabajo reciente mencionado anteriormente, damos un paso en esta dirección basándonos en el trabajo de otros para cuantificar los efectos de la pandemia en la inflación durante el período que abarca tanto las fases de colapso como las de recuperación de la economía. Este marco no solo nos permite examinar el impacto acumulado de la pandemia desde 2019:T4 hasta 2021:T4, antes del «choque energético y alimentario» de la guerra entre Rusia y Ucrania sobre la inflación, sino también desglosar la contribución de los factores de demanda y oferta que subyacen a la inflación observada.
El modelo tiene en cuenta la limitada movilidad de los factores que se observó. Es decir, como todo el mundo estuvo expuesto al mismo choque sanitario a escala mundial, a las empresas les resultó difícil reasignar mano de obra entre sectores o cambiar de proveedores y sustituirlos a corto plazo, lo que provocó escasez de mano de obra y de otros insumos. Además de los efectos de la demanda a nivel agregado —debidos a políticas fiscales y monetarias acomodaticias—, también cambió la composición de la demanda, ya que los consumidores sustituyeron servicios por bienes. El modelo incorpora estos efectos de la demanda agregada y sectorial, que pueden amplificar aún más el impacto de las restricciones de oferta sobre la inflación debido a los desequilibrios resultantes entre oferta y demanda.
Contrastar el modelo con los datos
Calibramos una versión del modelo para una economía cerrada a fin de que se ajuste a la inflación observada en EE. UU. durante el período 2019-21, y realizamos un ejercicio similar para la zona del euro. El modelo implica que la inflación es una función de los choques de demanda agregada, los cambios en las horas trabajadas y la productividad por sector. Los cambios en las horas trabajadas captan tanto los choques de demanda como los de oferta, mientras que los cambios en la productividad y la tecnología son choques de oferta sectoriales.
Suponemos que los cambios tecnológicos a nivel sectorial fueron cero durante el período 2019-21 y utilizamos la tasa de inflación observada junto con las horas trabajadas por sector para deducir el choque de demanda agregada implícito. El choque de demanda agregada calculado recoge varios posibles factores impulsores de la demanda, como los cambios en las preferencias de los hogares respecto al consumo presente frente al futuro, así como los efectos expansivos de la política fiscal o monetaria.
Con el choque de demanda agregada implícito, las tasas de crecimiento de las horas trabajadas por sector y el cambio observado en la composición del consumo sectorial (es decir, un aumento del consumo en el sector de bienes y una caída en el sector de servicios), utilizamos después la estructura del modelo para desglosar la importancia relativa de los choques de oferta y demanda que impulsan la inflación. Es fundamental que la estructura del modelo nos permita explicar por qué el empleo observado pudo situarse por debajo de su nivel «normal» y qué dimensiones sectoriales de los datos son clave para explicar este resultado; por ejemplo, la escasez de trabajadores o la falta de demanda dadas las variaciones de las preferencias o el cambio en la demanda agregada
Resultados para EE. UU.
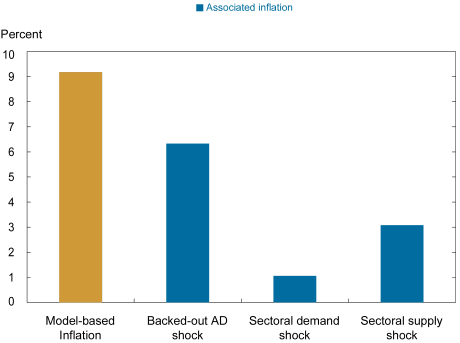
La primera barra del gráfico siguiente presenta nuestra estimación de la tasa de inflación del IPC de EE. UU. durante el período 2019-21, que se calculó en un 9,18 % entre diciembre de 2019 y diciembre de 2021, anualizado. La inflación observada real durante este período fue del 8,47 %, por lo que la tasa calibrada por el modelo es muy similar. Las tres barras siguientes desglosan los factores que impulsan la inflación. Obsérvese que la suma de estas barras es del 10,5 %, una cifra ligeramente superior debido a las interacciones no lineales entre los sesenta y seis sectores. El choque de demanda agregada («choque de demanda agregada deducido») explica aproximadamente el 60 % de la inflación basada en el modelo. El 40 % restante se explica principalmente por los choques de oferta sectoriales («choque de oferta sectorial»), mientras que el cambio en los patrones de consumo de los hogares entre sectores («choque de demanda sectorial») representa muy poco. La conclusión de este desglose es que las restricciones de suministro amplificaron el impacto del aumento de la demanda sobre la inflación. En consecuencia, la mayoría de los sectores de EE. UU. —cincuenta y ocho de sesenta y seis— tenían restricciones de oferta. Este resultado concuerda con otra investigación que muestra que la política fiscal expansiva ha aumentado la proporción de sectores clasificados como sujetos a restricciones de oferta.
Conclusiones
El debate actual sobre si la Reserva Federal puede lograr un aterrizaje suave requiere desentrañar los factores que impulsan la inflación en EE. UU. Nuestro trabajo muestra que, sin los cuellos de botella en el suministro, la inflación en EE. UU. habría sido del 6 % en lugar del 9 % a finales de 2021. Nuestros resultados cuantitativos aclaran por qué algunos comentaristas se equivocaron al pronosticar un repunte transitorio de la inflación, mientras que otros acertaron al prever una inflación elevada, pero por razones equivocadas. Dicho de otro modo, el estímulo fiscal y otros factores de demanda agregada no habrían impulsado tanto la inflación sin las restricciones de suministro relacionadas con la pandemia. Por tanto, en ausencia de nuevos choques energéticos o de otro tipo, es posible que la actual reducción de los cuellos de botella en el suministro provoque una caída sustancial de la inflación a corto plazo.




