La COVID-19 ha aumentado la prioridad de la tecnología financiera (FinTech) entre los reguladores financieros, según un nuevo estudio.
Sin embargo, también ha planteado una serie de desafíos clave en el enfoque regulatorio de FinTech y los servicios financieros digitales.
Los reguladores están respondiendo mediante la introducción y la aceleración de iniciativas innovadoras.
La COVID-19 ha acelerado la digitalización de todo, desde la educación hasta el el lugar de trabajo hasta las compras de alimentación. El sector de los servicios financieros no es una excepción, ya que la tecnología financiera (fintech) desempeña un papel fundamental en reducir los riesgos de coronavirus asociados al intercambio de efectivo, ayudar a las micro, pequeñas y medianas empresas (MIPYMES) y apoyar la inclusión financiera en los mercados en desarrollo durante la pandemia y más allá.
Sin embargo, a diferencia de las compras de alimentación, los servicios financieros tienden a ser un sector muy regulado, donde el ritmo de la innovación y el cambio en ocasiones supera la capacidad de los reguladores para mantenerse al día. En consecuencia, los proveedores de FinTech suelen reivindicar los desafíos de la incertidumbre normativa, mientras los reguladores se apresuran a comprender y adaptarse a los nuevos servicios financieros habilitados por la tecnología.
La COVID-19 está cambiando eso, según el nuevo estudio “Global FinTech Regulatory Rapid Assessment Study”, realizado por el Cambridge Centre for Alternative Finance (CCAF) de la Escuela de Negocios Judge de la Universidad de Cambridge y el Banco Mundial. El estudio demuestra que la COVID-19 ha situado a FinTech en lo más alto de la agenda regulatoria, y que los reguladores financieros responden con medidas tanto generales del sector como específicas de FinTech para aprovechar las oportunidades y mitigar los riesgos que introduce la innovación financiera habilitada por la tecnología.
FinTech en auge durante la COVID-19
El estudio, que incluye respuestas de 118 bancos centrales y otras autoridades reguladoras financieras de 114 jurisdicciones de todo el mundo, muestra un fuerte aumento en el uso u oferta de muchos productos y servicios de FinTech desde el inicio de la pandemia.
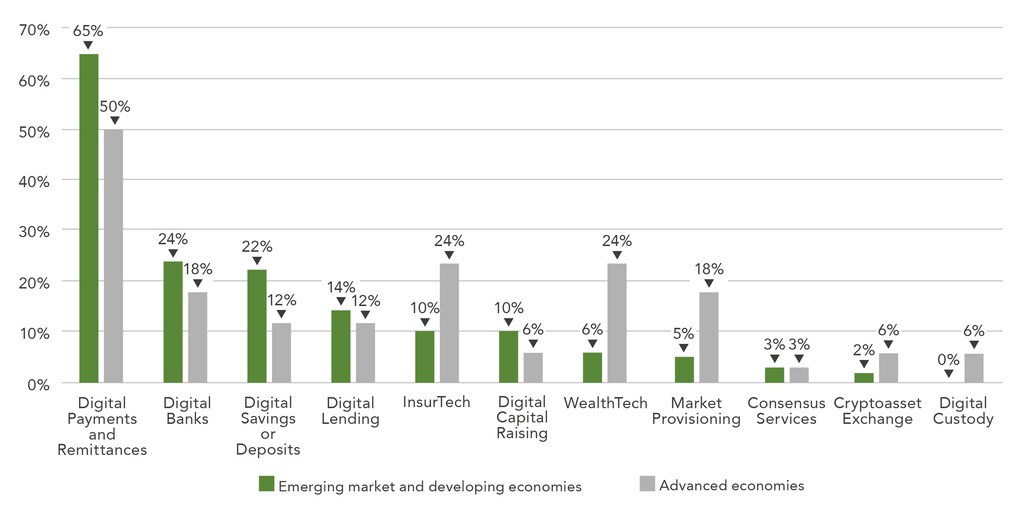
Como era de esperar, los pagos digitales y las remesas ocupan un lugar destacado, con un 60 % de los encuestados que informan de un aumento. Los reguladores de las economías de mercado emergentes y en desarrollo (EMDE), así como los de mercados con medidas más estrictas de contención y cierre por la COVID-19, también tienen más probabilidades de haber informado de un aumento en este sector. Por ejemplo, el Banco Central de Kenia informa que más de 1,6 millones de clientes adicionales ya utilizan los canales de dinero móvil.
Los reguladores están prestando atención. En las economías de mercado emergentes y en desarrollo, casi dos tercios de los reguladores consideran que FinTech es una prioridad creciente. Más de la mitad de los reguladores de las economías avanzadas afirman que FinTech ha mantenido una alta prioridad.
Los reguladores también han observado que FinTech apoya los esfuerzos de alivio frente a la COVID-19 mediante los pagos digitales, la entrega de ayudas y fondos de estímulo gubernamentales, y el apoyo a las aplicaciones sanitarias. Por ejemplo, en Jordania, el banco central utilizó pagos digitales para ayudar a limitar la propagación de la infección.
La COVID-19 plantea nuevos desafíos
Los reguladores financieros observan un aumento de los riesgos en el mercado de FinTech a la luz de la COVID-19, en particular en lo que respecta a la ciberseguridad y a los riesgos operativos, así como a cuestiones de protección del consumidor como el fraude y las estafas.
La COVID-19 también ha generado desafíos internos para los reguladores en su enfoque hacia FinTech. La introducción de medidas de distanciamiento social y confinamiento, junto con el acceso restringido a la información y la tecnología, ha hecho que actividades de supervisión como las inspecciones in situ de los proveedores de FinTech resulten difíciles o imposibles.
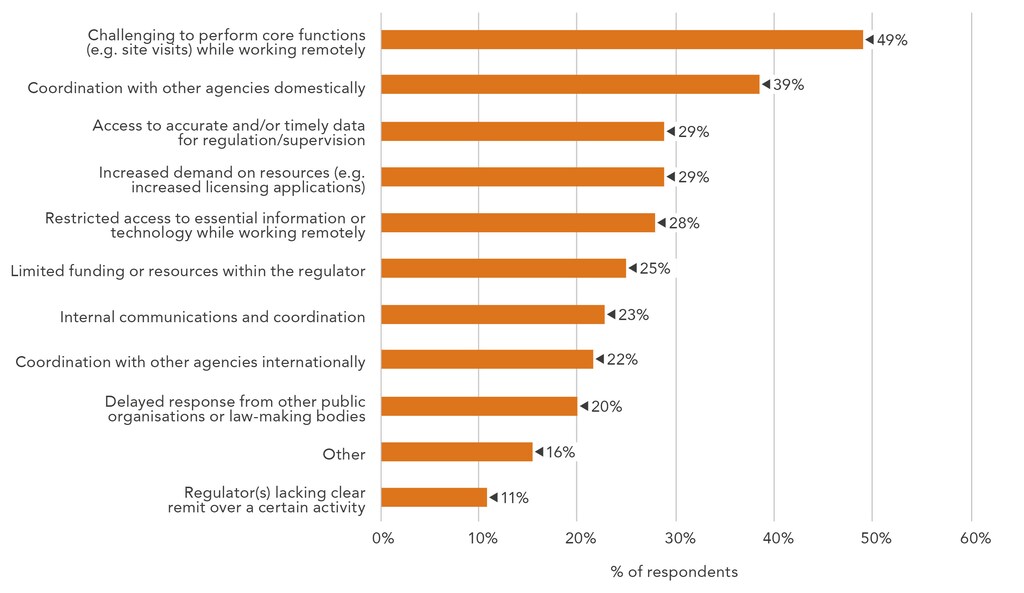
Los datos limitados y tardíos sobre el mercado de FinTech, que evoluciona rápidamente, también hacen más difíciles y complejas las medidas regulatorias específicas y las intervenciones de política. Dada la naturaleza transversal y global de muchas actividades de FinTech, la coordinación entre los reguladores nacionales e internacionales es a la vez esencial y más complicada durante la pandemia.
Los reguladores están pasando a la acción
Más de un tercio de los reguladores encuestados, el 37 %, afirma haber adoptado al menos una medida regulatoria dirigida específicamente a los sectores o actividades de FinTech. Las medidas más destacadas, especialmente en los mercados emergentes, se dirigieron a los pagos digitales y las remesas, como la eliminación de las comisiones por transacción y la elevación de los umbrales de transacción. Entre los ejemplos figuran los reguladores de Ghana, Kenia, Lesoto, Liberia, Ruanda, Uganda y Zambia, que permiten límites ampliados de transacciones y saldos para el dinero móvil.
Las respuestas regulatorias que no se dirigieron específicamente a FinTech pueden tener implicaciones para el sector. Entre las medidas destacadas figuran las relacionadas con la lucha contra el blanqueo de capitales (AML) y la identidad digital, los regímenes de alivio económico, la planificación de la continuidad de negocio y las medidas para reforzar la ciberseguridad.
Por ejemplo, en mercados como Egipto, Ghana, Pakistán y Rusia, los bancos centrales adoptaron medidas para flexibilizar las medidas de apertura de cuentas, permitiendo que las cuentas se abran de forma remota y digital. En la India, el banco central ha adoptado medidas para mejorar la concienciación sobre el fraude en los pagos digitales. En varios mercados del África subsahariana, los reguladores han aplicado requisitos adicionales para proteger a los consumidores del mercado de seguros.
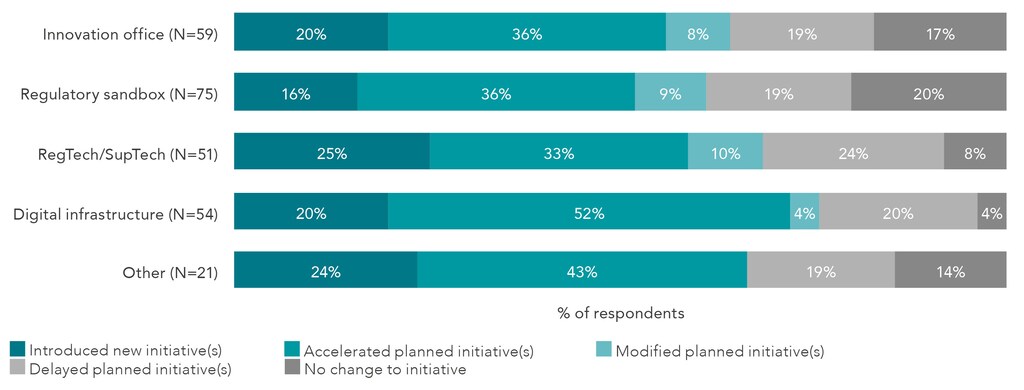
Además, las iniciativas regulatorias innovadoras creadas antes de la COVID-19 están cobrando mayor protagonismo. Algunas de estas “iniciativas de innovación regulatoria” incluyen los entornos de pruebas regulatorios (sandboxes), las oficinas de innovación y las iniciativas de RegTech/SupTech, que aprovechan la tecnología para mejorar y perfeccionar el seguimiento del cumplimiento o las actividades de supervisión.
Los reguladores de las economías de mercado emergentes y en desarrollo tienen más probabilidades de haber desarrollado nuevas iniciativas o de haber acelerado las previstas. Ni un solo regulador encuestado indicó haber cancelado una iniciativa de innovación regulatoria como consecuencia de la pandemia mundial. Los encuestados de mercados con medidas más estrictas contra la COVID-19 tienen el doble de probabilidades de haber acelerado las iniciativas de RegTech/SupTech.
¿Cómo se puede, entonces, apoyar a los reguladores para superar los desafíos de la COVID-19?
El desarrollo de competencias y el apoyo técnico son importantes, al proporcionar la capacidad necesaria para favorecer la comprensión de FinTech y la digitalización de los procesos, las prácticas y la infraestructura regulatorios. Esto, a su vez, respaldará el enfoque regulatorio habilitador y adecuado que se necesita para garantizar avances positivos en FinTech durante la COVID-19 y más allá.




