El compromiso de 100 000 millones de dólares de las naciones ricas para ayudar a las naciones en desarrollo a mitigar el cambio climático se ha incumplido.
Las finanzas públicas tampoco logran atraer la inversión privada necesaria para alcanzar los objetivos de descarbonización del mundo.
Los Bancos Multilaterales de Desarrollo están bien posicionados para liderar el esfuerzo del sector público por movilizar capital privado para el clima.
Las recientes negociaciones climáticas de la COP26 de las Naciones Unidas volvieron a poner de manifiesto que las naciones más ricas del mundo no están cumpliendo sus compromisos con el mundo en desarrollo. Quizá lo que mejor lo simbolizó fue el hecho de que los países de la OCDE no proporcionaran los 100 000 millones de dólares anuales en capital que habían prometido prometido. Sin embargo, una deficiencia mucho más importante de las finanzas climáticas públicas es su incapacidad persistente para atraer el capital privado que cada vez valora más la necesidad a largo plazo de la acción climática, y que será esencial si el mundo ha de invertir los billones necesarios para combatir el cambio climático.
Los bancos multilaterales de desarrollo (BMD) están bien posicionados para ayudar, en concreto mediante el desarrollo de estrategias de movilización de capital climático financiadas por los países ricos. El apalancamiento de las finanzas públicas para desbloquear el capital privado se ha convertido en un tópico. Pero, aunque el asunto no es nuevo, el momento para retomar el enfoque es propicio.
¿Cómo se está utilizando actualmente el capital público?
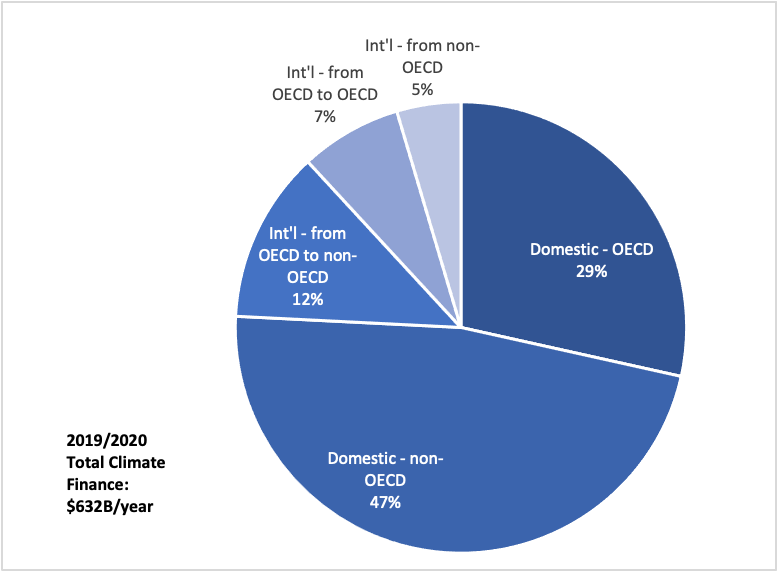
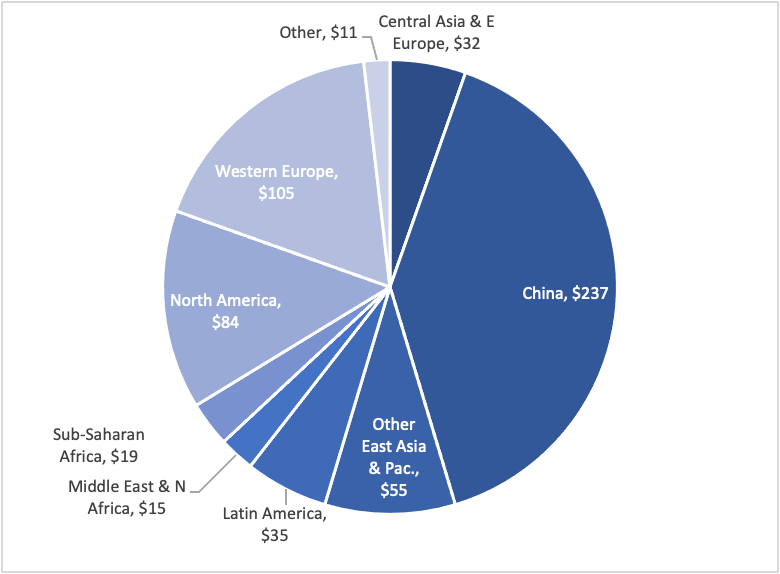
Las finanzas climáticas totales promediaron 632 000 millones de dólares al año en 2019/2020, un aumento de casi el 75 % desde el inicio de la década, según la encuesta anual más reciente de la Iniciativa de Políticas Climáticas encuesta anual. El capital público representó el 51 % de la inversión total, pero la mayor parte se invirtió a nivel nacional: el apoyo de la OCDE a los esfuerzos climáticos de los países en desarrollo representó solo el 12 %, es decir, 78 000 millones de dólares (véase la Figura 1). Las regiones en desarrollo dependían en gran medida del capital público, encabezadas por África Subsahariana, donde las finanzas públicas representaron 17 000 millones de dólares de una inversión anual total de 19 000 millones de dólares (véase la Figura 2).
Se estima que se necesitan entre 4 y 5 billones de dólares al año de inversión para alcanzar los objetivos mundiales de descarbonización, cifras demasiado elevadas como para esperarlas de los fondos públicos. Por ello, el capital privado deberá dar un gran salto, y con rapidez. Pese a los crecientes compromisos de la comunidad inversora, es improbable que el capital privado cierre por sí solo la brecha de inversión. En las economías en desarrollo, esto se debe en gran medida al riesgo de inversión (real y percibido) y, relacionado con ello, a la iliquidez. Los riesgos son muy variados, pero abarcan la construcción, lo político/jurídico, la divisa y el cliente/crédito. En cambio, se prevé que serán necesarios fondos y apoyo públicos para ayudar a movilizar esta inversión privada; este ha sido el supuesto durante algún tiempo.
Hay varias razones por las que los BMD están bien posicionados para liderar el esfuerzo del sector público por movilizar capital climático privado. En primer lugar, pueden mitigar al menos parte de los riesgos para los inversores privados, dado el conocimiento de los BMD sobre las condiciones operativas y políticas en todo el mundo en desarrollo, así como su experiencia en la planificación de proyectos y la originación de préstamos. Los BMD también tienen experiencia en el apoyo a las inversiones del sector público (y la mayor parte de la infraestructura climática será de titularidad gubernamental). Son eficientes, ya que aprovechan las garantías para tomar prestado hasta 12 veces los fondos aportados por sus gobiernos accionistas. Y, por último, la estructura de accionariado compartido del Banco Mundial garantiza que, aunque participan la mayoría de los países, las economías más ricas soportan la mayor parte de la carga financiera.
¿Qué está haciendo el Foro Económico Mundial frente al cambio climático?
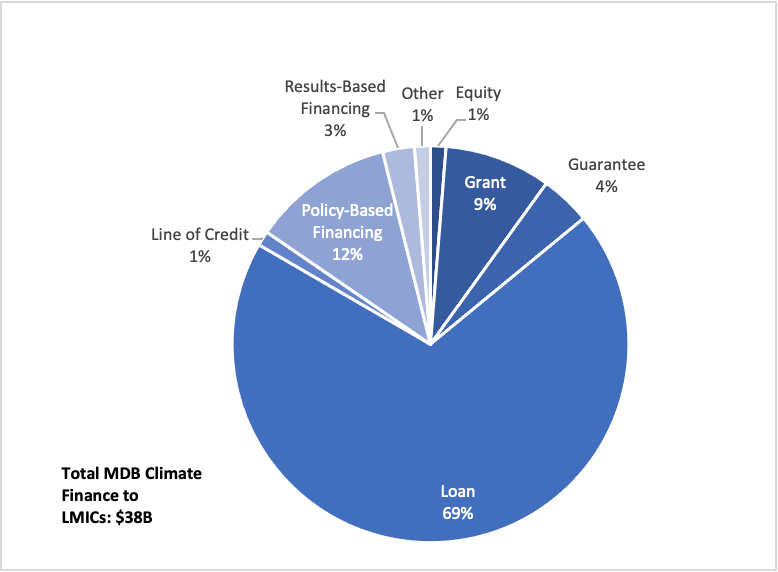
En los últimos años, los documentos técnicos de los BMD han defendido esta idea. Sin embargo, en 2020 los BMD movilizaron solo 0,26 dólares de capital climático privado por cada 1 dólar de inversión de los BMD en países de ingreso bajo y medio-bajo (9900 millones de dólares sobre 38 000 millones), según la autoevaluación conjunta. Aunque esto refleja sin duda la inercia institucional, probablemente también es síntoma de un conservadurismo derivado de las expectativas de los accionistas (gubernamentales).
Cambiar los incentivos de los BMD para impulsar más capital privado
Como han señalado el Banco Mundial y otros, una movilización más exitosa de la inversión privada probablemente comienza con la evolución de la prioridad estratégica del BMD hacia la consecución de una transformación. De ello, según esta visión, se deriva un cambio en la forma de evaluar el éxito, que puede incluir menos énfasis en la preservación del capital —y la consiguiente preponderancia de los préstamos preferentes en los mecanismos de financiación históricos (véase la Figura 3)— y más énfasis en objetivos explícitos de movilización.
Esta reorientación puede tener un efecto notable en la forma en que los financiadores públicos gestionan su capital. Puede llevarlos a utilizar el capital con mayor prudencia, reservándolo solo para aquellos riesgos que el sector privado es poco probable que asuma. También permite a los BMD —y, en especial, a sus brazos de sector privado, como la IFC del Banco Mundial— tener una mayor tolerancia al riesgo, lo que a su vez permite un mayor uso de diversas herramientas financieras. Para las financiaciones de proyectos «convencionales», estas pueden incluir:
Capital social para la fase de aprobación/construcción de una planta, que es sustituido por capital privado (en gran parte deuda) cuando la planta está en funcionamiento (un ejemplo de este modelo es el recientemente presentado ARM-Harith Cities & Climate Transition (ACT) Fund de la Iniciativa de Innovación de la Iniciativa de Políticas Climáticas).
Deuda subordinada, con deuda privada en posiciones preferentes
Garantías, que han demostrado ser eficaces para movilizar capital privado, aunque no cubran todas las facetas del riesgo de un proyecto.
Sindicación (es decir, venta) de partes de las carteras existentes al sector privado, con lo que se «libera» este capital público para realizar nuevas inversiones (el Room2Run del Banco Africano de Desarrollo, emitido en 2018, es un ejemplo de ello).
Y, de forma más «no convencional», la reorientación permite a los BMD utilizar su capital para fomentar el cambio sistémico, por ejemplo para respaldar la ampliación de la escala de la tecnología, probablemente mediante subvenciones o capital social, y para ofrecer incentivos a los países con el fin de que apliquen cambios normativos que favorezcan la energía limpia mediante la financiación basada en resultados.
Poner en práctica un cambio tan drástico en/además del mandato de los BMD no será fácil. Dejando de lado la obtención del respaldo y el establecimiento de las condiciones por parte de los accionistas gubernamentales, supone una inversión considerable para los BMD, que abarca desde la ampliación de las operaciones hasta el desarrollo de capacidades adicionales en torno a la gestión del capital y la adaptación a nuevas métricas de éxito.
También existe motivo para el escepticismo de que los BMD sean «aprovechados» por financieros privados (lo que fue una de las críticas al Pandemic Bonds del Banco Mundial, por ejemplo), y deberían emplearse salvaguardas, como procesos de licitación transparentes y competitivos y subastas inversas, para que el uso de los fondos públicos sea lo más eficiente posible.
La idea clave es que el objetivo social es promover cantidades masivas de inversión privada con la mayor rapidez posible, y que las finanzas privadas simplemente deberán tener un incentivo adecuado para invertir. Los BMD cuentan con el andamiaje único que permite desempeñar ese papel catalizador. Los gobiernos deberían actuar para añadir capital climático a las arcas de los BMD y trabajar con las propias instituciones para fijar objetivos ambiciosos de movilización de capital privado.




