Las instituciones bancarias se crearon principalmente para actuar como intermediarias de confianza entre dos partes, como un prestatario y un prestamista. El comercio legítimo requería el uso de un banco institucional. Aunque los bancos han evolucionado considerablemente desde sus orígenes en los imperios antiguos, sus operaciones comerciales básicas han permanecido sin cambios.
Los bancos tradicionales y las instituciones financieras han desempeñado un papel importante en la facilitación de pagos y remesas. Un pago de remesa es una transferencia de fondos que realiza un trabajador extranjero a una persona en su país de origen, y a menudo tiene una enorme importancia económica para su beneficiario. Los pagos de remesas compiten con la ayuda internacional como una de las mayores fuentes de ingresos en los países en desarrollo.
Quienes aún no están familiarizados con el sector de las remesas pueden sorprenderse al descubrir su relevancia y función como un mercado de miles de millones de dólares. Las remesas a países de ingreso bajo y mediano se recuperaron hasta alcanzar un nivel récord de 466 000 millones de dólares en 2017, lo que supone un aumento del 8,5 % tras dos años consecutivos de descenso, según el Banco Mundial. Las remesas mundiales, que incluyen las transferencias a países de ingreso alto, ascendieron a 613 000 millones de dólares en 2017, lo que supone un aumento del 7 % frente a los 573 000 millones de dólares de 2016. Factores como las políticas migratorias más estrictas podrían haber provocado un aumento del número de pagos de remesas este año, y se prevé que las cifras de 2018 aumenten en consecuencia.
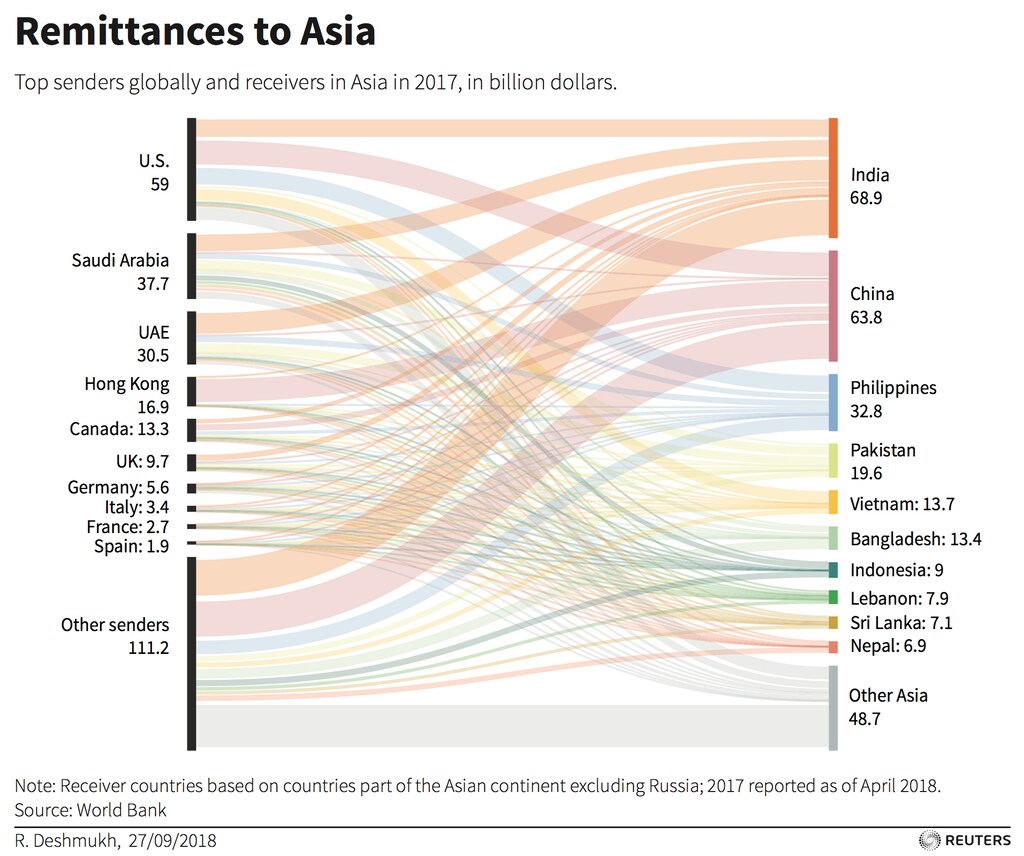
Además de las instituciones financieras tradicionales, las transferencias transfronterizas han estado dominadas durante mucho tiempo por empresas de remesas como Western Union. Las remesas se orientan a las necesidades de los países menos desarrollados, y no del mundo occidental. Así lo reflejan las estadísticas que muestran que los principales países receptores de remesas en 2017 fueron Kirguistán (35 %), Tonga (33 %), Tayikistán (31 %), Haití (29 %) y Nepal (29 %), en proporción al PIB.
En muchos de estos países en desarrollo, un alto porcentaje de la población no tiene acceso a cuentas bancarias. Se ven obligados a utilizar operadores de transferencia de dinero (MTO, por sus siglas en inglés). Debido a los desafíos que presentan, muchos han pedido una solución que revolucione el proceso para las personas «no bancarizadas», integrándolas en un entorno financiero libre de corrupción e inclusivo.
La corrupción como protagonista principal en la banca
La corrupción ha desempeñado un papel protagonista en la historia de las instituciones financieras. Combatir la corrupción sigue siendo una de las principales preocupaciones de los organismos reguladores, los reguladores financieros y el público en general. Debido a la estrecha relación entre el sector financiero y el gobierno, la corrupción tiene complicaciones sistémicas que amenazan a las economías a escala nacional e internacional.
Existen marcos de cumplimiento normativo para combatir la corrupción, pero la gobernanza en la banca varía enormemente a nivel mundial. Los bancos están concebidos para funcionar como salvaguardas que detectan y supervisan posibles actividades ilícitas, como el blanqueo de capitales. Recae una enorme responsabilidad sobre los empleados para identificar y notificar transacciones sospechosas, hackeos de datos, operaciones con información privilegiada y actividades delictivas. La naturaleza transformadora del sector ha provocado un aumento de incidentes, como los ciberataques, que han afectado directamente al fraude y a la corrupción, y han hecho que las estructuras internas ya no sean completamente fiables.
Los entusiastas de las criptomonedas y el blockchain han destacado la oportunidad de aprovechar la tecnología para transformar el panorama del sector bancario y de las remesas. Un escándalo de corrupción como el caso 1MDB, en el que estuvo involucrada una de las instituciones financieras más destacadas, podría haberse evitado con el uso de la tecnología blockchain. De hecho, la casi impenetrabilidad de blockchain ofrece una solución a la corrupción, ya que ningún gobierno puede añadir o retirar efectivo de la circulación. Entonces, ¿cómo puede blockchain transformar el proceso de las remesas y erradicar la corrupción?
Cómo blockchain puede transformar el sector de las remesas
Hasta hace poco, las únicas dos formas de transferir dinero al extranjero consistían en trasladar fondos de una cuenta bancaria a otra o utilizar servicios de transferencia privados. Ninguna de estas opciones ofrece seguridad ni es la más eficiente. Sin embargo, el mercado mundial de remesas está experimentando un cambio fundamental. Blockchain tiene el mayor potencial para revolucionar y resolver los problemas del sistema de pagos, entre ellos las altas tasas de comisión, la lentitud de las transacciones y el número de intermediarios.
Aunque la mayor competencia ha provocado una ligera reducción de los costes de las transacciones con los años, siguen cobrándose comisiones y tasas de cambio que favorecen al banco o al servicio de transferencia, y que varían mucho según el país de origen y de destino. Blockchain facilita la reducción de las comisiones y ofrece transferencias más rentables, ya que elimina los gastos generales asociados a los intermediarios.
Los servicios financieros tradicionales cobran un 7,4 %. Blockchain puede reducir potencialmente las comisiones por debajo del 3 %, como ocurre en un reciente proyecto piloto en Serbia. Con las transferencias bancarias y los giros tradicionales, el proceso de remesa puede tardar varios días, y se cobran comisiones en cada etapa. Si se pueden eliminar los bancos del proceso, los costes disminuirán aún más.
Aunque todavía se encuentra en sus primeras etapas, el sistema bancario mundial solo puede beneficiarse de la introducción de blockchain en sus servicios. Sus funciones anticorrupción ahorrarán miles de millones tanto al público como a las instituciones financieras, al tiempo que introducirán una mayor rendición de cuentas en el sistema y combatirán eficazmente la corrupción. Blockchain permitirá que más personas accedan al dinero y les acercará a la inclusión financiera.
Aid:Tech es miembro de la Comunidad Tech for Integrity del Foro Económico Mundial.




