Casi 800 millones de personas en todo el mundo viven en la pobreza extrema, estima el Banco Mundial. África alberga a más personas en situación de pobreza extrema que todas las demás regiones juntas. La mayoría de las personas pobres tiene un bajo nivel educativo y trabaja en la agricultura.
¿Qué podemos hacer al respecto?
Los Objetivos de Desarrollo Sostenible de las Naciones Unidas ofrecen una instantánea de las ideas actuales sobre la reducción de la pobreza. Por ejemplo, uno de los objetivos se centra en mejorar las escuelas. Otros exigen mejores empleos y menos corrupción. Quiero defender una solución que aborda todos estos problemas. Reducir la pobreza depende de ayudar a las personas pobres a gestionar su dinero. Las cuentas bancarias son una de las mejores formas de hacerlo.
No es que las personas pobres tengan una educación insuficiente para controlar sus finanzas. Todo lo contrario. Gestionan presupuestos muy complejos con márgenes muy estrechos. Sostengo que las cuentas bancarias ayudan a las personas pobres a afrontar con mayor eficacia los problemas que las mantienen atrapadas en la pobreza.
Las personas pobres tienen dinero, pero sus ingresos son impredecibles e inseguros
A veces, cuando digo esto, la gente me mira con desconcierto. Tal vez pienses: «Las personas pobres no tienen dinero; ¿no es eso lo que las hace pobres?». Entonces, ¿por qué necesitan herramientas para gestionar el dinero?
Pero las personas pobres sí tienen dinero, al menos un poco. Lo que ocurre es que sus finanzas suelen ser inestables, impredecibles y difíciles de gestionar. Los agricultores, por ejemplo, no tienen el lujo de cobrar un salario regular de nueve a cinco. Puede que solo les paguen dos veces al año. Y sus ingresos dependen de muchos factores que escapan a su control, como el clima o los caprichos del mercado.
Necesitan que los pagos esporádicos les duren mucho tiempo entre cosechas y, al mismo tiempo, cubrir los gastos de la comida diaria, las cuotas escolares mensuales, y los fertilizantes y las semillas para la siguiente temporada de siembra. A menudo, llega un punto en que resulta demasiado difícil equilibrarlo todo y se quedan sin dinero. Cuando eso ocurre, por ejemplo, quizá tengan que saltarse comidas, lo que perjudica su salud y los empobrece aún más.
Muchos agricultores no tienen cuenta bancaria, así que dependen del efectivo. Pero manejar efectivo tiene sus dificultades: es fácil perderlo y gastarlo. En lugar de guardar sus ahorros en una cuenta bancaria, un agricultor sin cuenta podría esconder el dinero debajo del colchón. ¿Y si se lo roba su marido? ¿Y si se incendia su casa? O quizá ahorre comprando ganado. ¿Y si hay un excedente de animales cuando necesita venderlos y solo puede obtener la mitad de su valor?
Las cuentas bancarias ayudan a las personas a salir de la pobreza y afrontar gastos imprevistos
En esta situación, ya es bastante difícil mantenerse a flote. Ni hablar de ahorrar para objetivos a largo plazo, como comprar mejores equipos agrícolas o invertir en educación. Sin embargo, las cuentas —ya sea que se usen a través de un banco o de un proveedor de dinero móvil— facilitan mucho todo eso. Ayudan a las personas a tomar el control de su dinero y de su vida financiera.
Un estudio concluyó que los agricultores aumentaron la inversión en las cosechas, sus ingresos y el consumo de sus hogares cuando recibieron los pagos en cuentas de ahorro. En Nepal, las cuentas de ahorro ayudaron a las mujeres a aumentar el gasto en educación y alimentos nutritivos.
Los pagos digitales mediante cuentas representan una innovación clave en la lucha contra la pobreza. Se ha demostrado que distribuir las prestaciones sociales por canales digitales en vez de en efectivo reduce la corrupción, aumenta la eficiencia y ayuda a sus beneficiarios a acumular ahorros. La expansión del dinero móvil en Kenia redujo drásticamente la pobreza, impulsó el ahorro y ayudó a las mujeres a dejar la agricultura para trabajar en el comercio y la venta minorista.
Las cuentas de dinero móvil no solo facilitan la vida. También pueden evitar que las personas caigan en la pobreza al amortiguar el impacto de gastos repentinos. Por ejemplo, las facturas médicas sumen a millones de personas en la pobreza cada año. Cuando una aldeana enferma, puede usar remesas móviles para reunir dinero de familiares que viven lejos. Las investigaciones indican que las personas con cuentas de dinero móvil reciben más dinero cuando afrontan una emergencia, gracias a una red social y geográfica más amplia de amistades, lo que les ayuda a llegar a fin de mes durante una crisis.
Una señal alentadora para el desarrollo mundial
Los datos de Global Findex del Banco Mundial ofrecen una señal alentadora en el panorama del desarrollo mundial. Aproximadamente 1.200 millones de personas han abierto una cuenta desde 2010, lo que ha creado nuevas oportunidades para mejorar su bienestar financiero.
La tecnología digital ha impulsado gran parte de los avances en inclusión financiera. Millones de personas, especialmente en África, están abriendo cuentas con teléfonos móviles sencillos. Desde 2014, la titularidad de cuentas de dinero móvil casi se ha duplicado en África subsahariana. Esta tecnología también se está extendiendo a otros países, como Bangladesh, Irán, Mongolia y Paraguay.
Este avance mundial tiene una salvedad importante. En los países en desarrollo, las mujeres aún tienen una probabilidad nueve puntos porcentuales menor que los hombres de tener una cuenta. Esa cifra no ha mejorado y, en algunos lugares, la situación es aún peor. Por ejemplo, en Pakistán, los hombres tienen cinco veces más probabilidades que las mujeres de tener una cuenta.
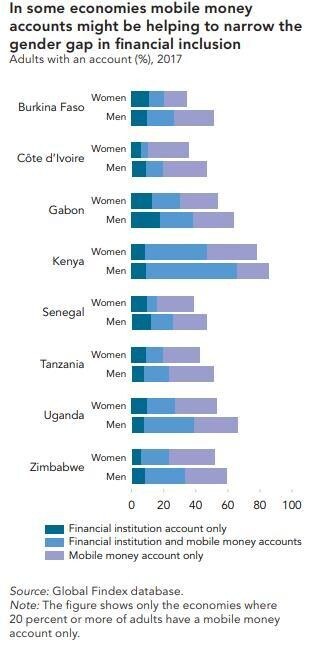
Entonces, ¿cómo podemos ayudar a cerrar la brecha de género? África apunta a una solución: los teléfonos móviles. Las diferencias entre mujeres y hombres en la titularidad de cuentas suelen ser mucho menores en los países africanos donde el dinero móvil está muy extendido. Todavía es pronto para saber si existe una relación real entre el dinero móvil y la igualdad de género, pero las primeras señales son prometedoras.
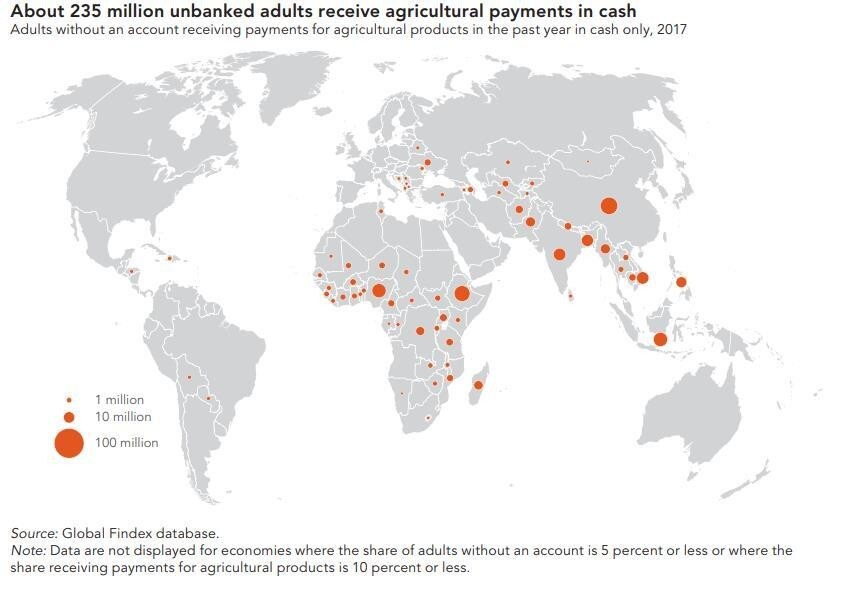
Nuestros datos muestran que 1.100 millones de adultos sin cuenta bancaria tienen un teléfono móvil, entre ellos 605 millones de mujeres sin cuenta bancaria. Muchos realizan transacciones habituales en efectivo que podrían trasladarse a cuentas. En todo el mundo, 235 millones de agricultores sin cuenta bancaria todavía reciben sus pagos en efectivo. Si esos pagos se digitalizaran, el número de adultos sin cuenta bancaria podría reducirse hasta en una cuarta parte o más en Mozambique y Nigeria, aproximadamente en un tercio en Burkina Faso y Sierra Leona, y cerca de la mitad en Etiopía.
La gente se muestra escéptica cuando digo que las personas pobres necesitan cuentas bancarias. Y con razón. Las instituciones financieras tienen un historial preocupante de estafas a sus clientes. Por supuesto, no todos los servicios financieros son igual de buenos. Deben ser asequibles y transparentes, y contar con sólidas medidas de protección al consumidor.
Otros dicen que las personas sin cuenta bancaria no quieren tener una. Nuestros datos no respaldan esa afirmación. El Global Findex muestra que solo el 3% de los adultos sin cuenta bancaria de todo el mundo afirma que la falta de necesidad es la única razón por la que no tiene una. Esto sugiere que la mayoría estaría dispuesta a usar servicios financieros si fueran accesibles, asequibles, justos y útiles.
Acabar con la pobreza mundial es difícil. Pero una solución podría ser tan sencilla como usar un teléfono móvil para acceder a servicios financieros.




