Muchos países están subiendo los tipos de interés para combatir la inflación.
Esto retira efectivamente dinero de las economías y puede provocar un desempleo considerable.
Pese al dolor que causa, esta medida de política económica no se comprende muy bien.
«Los agricultores se descontrolaron».
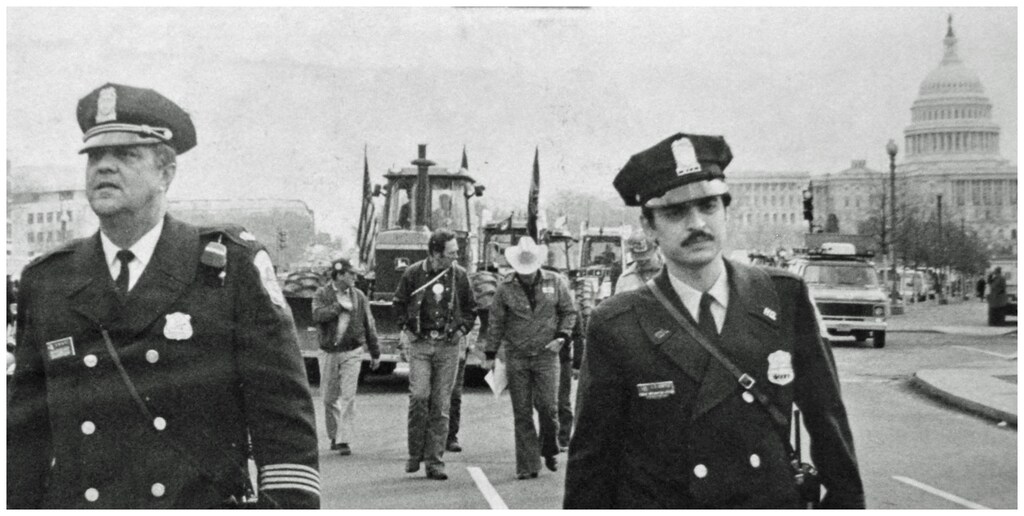
Así fue como un congresista describió a los agricultores que protestaban cuando irrumpieron en Washington D. C. en 1979, lanzaron una cabra viva por encima de la valla de la Casa Blanca, causaron daños por millones de dólares con sus tractores y forzaron un incómodo enfrentamiento con los banqueros centrales por los elevados tipos de interés, que dificultaban la obtención de los préstamos tan necesarios.
Poco imaginaban que las cosas solo empeorarían.
En 1981, el tipo de interés de referencia del país se elevó hasta casi el 20 %, una cifra lo bastante prohibitiva como para no solo pisar a fondo el freno de la economía, sino también quitarle las ruedas y dejar el vehículo sobre bloques de cemento. Pedir dinero prestado para comprar una casa podía implicar en ese momento un tipo del 18,5 %, lo que obligaba a pagar periódicamente a los prestamistas casi una quinta parte de lo adeudado por el privilegio de hacer negocios con ellos, y hacía que tener una vivienda propia pareciera imposible.
¿El objetivo de esta dolorosa medida? La inflación creciente.
Funcionó. La inflación subyacente en Estados Unidos superó el 13 % en 1980, pero bajó al 3,2 % en 1983, lo que restableció la confianza y permitió el crecimiento.
Ahora vuelven a subir los tipos de interés para combatir la inflación. La semana pasada, el tipo de referencia en Estados Unidos aumentó en la mayor proporción desde 1994. Recientemente también hubo incrementos algo más moderados en el Reino Unido, Canadá, Brasil y Corea del Sur. Se produjeron alzas más pronunciadas en Argentina, Egipto y Ucrania —un país que intenta evitar el colapso de su moneda tras la invasión rusa—.
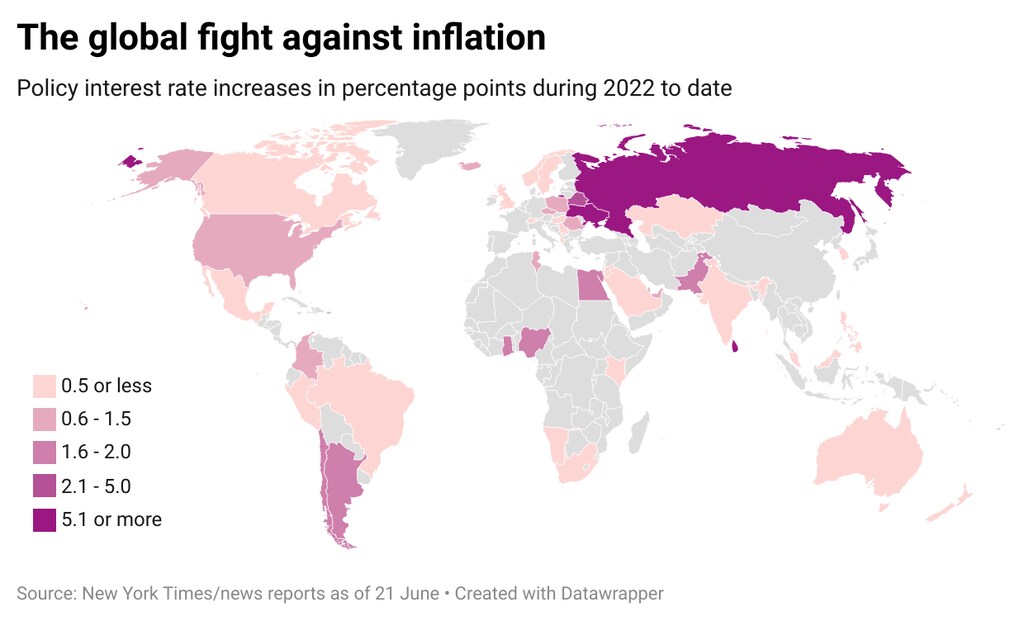
Por lo general, subir los tipos impide que la gente acceda fácilmente al dinero. Las empresas se muestran menos dispuestas a invertir y contratar de maneras que normalmente ponen ingresos adicionales en los bolsillos; también cada vez más dudan antes de subir los precios. En general, todo va pasando poco a poco a cámara lenta.
Este método para combatir la inflación se ha comparado con la quimioterapia: un tratamiento desolador que va devastando el organismo de una economía, lo justo para librarla de la enfermedad, pero no tanto como para acabar con ella.
El esquivo «aterrizaje suave»
Si los banqueros centrales exprimen demasiada vida de una economía, puede ser difícil reanimarla y el resultado podría ser un desempleo desenfrenado. Por eso buscan un «aterrizaje suave» que frene la inflación sin provocar una recesión.
En la década de 1980, Israel logró utilizar las subidas de tipos para reducir drásticamente una inflación desenfrenada hasta casi eliminarla, mientras el desempleo apenas aumentaba. Otros intentos han tenido menos éxito. Según un análisis reciente, la Reserva Federal de Estados Unidos solo ha conseguido un aterrizaje suave «auténtico» en nueve ciclos de subidas de tipos desde 1961.
También preocupa la falta de precisión de esta medida de política económica. Se ha señalado que, por ejemplo, Rusia es responsable del encarecimiento de los alimentos y los combustibles, aunque subir los tipos no servirá de mucho para frenar el esfuerzo bélico ruso. Pero sí afectará al poder adquisitivo de la persona promedio.
Pese a los incesantes titulares sobre los tipos de interés y la inflación, la comprensión general de lo que está en juego puede ser imperfecta. Una encuesta reveló que muchos estadounidenses estaban «preocupados» por la idea de que subieran los tipos, pero una cuarta parte de los encuestados de la generación Z simplemente estaba «confundida».
El aumento de los tipos puede tener consecuencias para la desigualdad.
Quienes no pudieron aprovechar los tipos bajos para comprar una vivienda quizá ahora se encuentren en una situación patrimonial aún más desventajosa, y quienes tienen deudas considerables pueden verse más presionados. Un análisis realizado en Australia el año pasado sugería que el elevado nivel de deuda de los hogares impedía que el tipo de referencia superara el 2 % sin amenazar «seriamente» el gasto de los consumidores. El objetivo para ese tipo se elevó al 0,85 % a principios de este mes.
En Estados Unidos, se espera que las subidas de tipos dificulten los esfuerzos por reducir las brechas raciales de desempleo (la tasa entre la población negra ronda el 6 %, frente a una tasa general del 3,6 %). Y en Dinamarca, es probable que las subidas de tipos perjudiquen de forma desproporcionada a las empresarias.
Aun así, la alternativa podría ser peor. Una inflación creciente puede provocar disturbios; una protesta por el costo de la vida celebrada en Bruselas a principios de esta semana reunió a 70 000 personas. Los banqueros centrales deben demostrar que alguien está al mando.
A principios de la década de 1980, Paul Volcker era la persona indicada para ese puesto en Estados Unidos. El presidente de la Reserva Federal, imperturbable fumaba sin parar puros baratos mientras instaba a los entrevistadores preocupados a recoger sus cerillas encendidas que se le habían caído, y superó una «crisis de credibilidad» con medidas drásticas.
Ahora, algunos se preguntan si los banqueros centrales deberían actuar más como Paul Volcker.
Más lecturas sobre los tipos de interés y la inflación
Para ampliar el contexto, aquí hay enlaces a más lecturas de la plataforma de Inteligencia Estratégica del Foro Económico Mundial:
Si los banqueros centrales reaccionan de forma exagerada y suben los tipos de interés demasiado pronto, según un estudio descrito en este informe, las perspectivas de empleo de las mujeres, las personas negras y quienes no tienen un diploma de secundaria pueden verse afectadas de manera desproporcionada. (Escuela de Administración Kellogg)
Cada año, según este artículo, estadísticos y expertos del Reino Unido se reúnen para elegir la «canasta» de bienes y servicios de alta demanda que se seguirá para medir la inflación. Novedades de 2022: toallitas antibacterianas y sujetadores deportivos. Se eliminaron: trajes de hombre y carbón. (The Conversation)
Según este informe, las recientes subidas de los tipos de interés en Israel buscan abordar problemas como el encarecimiento «vertiginoso» de la vivienda, que ha alcanzado su ritmo más rápido en más de una década. (Al Monitor)
El Banco Central Europeo se propone subir los tipos de interés de la eurozona. Este artículo sostiene que limitarse a elevar el tipo de referencia de la región no resolverá su principal problema: el encarecimiento de la energía provocado por la invasión rusa de Ucrania. (Social Europe)
Según este análisis, la Reserva Federal de Estados Unidos se equivocó al no empezar a subir los tipos de interés antes, aunque, dada la naturaleza global de la inflación, no está claro cuánto habría cambiado eso. (The New Yorker)
Dónde es mayor y menor la inflación: este análisis examinó datos de 44 países distintos y, en casi todos ellos, los precios al consumidor han aumentado considerablemente en comparación con los niveles previos a la pandemia. (Pew Research Center)
Este artículo sostiene que una reciente subida de los tipos de interés en el Reino Unido es contraproducente, porque erosiona los salarios reales (especialmente en un país donde ahora menos de una cuarta parte de los trabajadores está sindicalizada) y asfixia la economía. (The Conversation)
En la plataforma Strategic Intelligence, puedes encontrar fuentes de análisis de expertos relacionadas con Sistemas Monetarios, Progreso Económico y cientos de temas adicionales. Tendrás que registrarte para verlos.





