El 11 de septiembre de 2001, los mercados monetarios estadounidenses cerraron de forma inesperada. Los bancos extranjeros con inversiones significativas en dólares, financiadas mediante la renovación de financiación procedente de los mercados monetarios estadounidenses, se encontraron en una crisis. La Reserva Federal resolvió el problema con un novedoso mecanismo de liquidez de emergencia: la Fed prestaría al Banco de Canadá, al Banco de Inglaterra y al BCE hasta 90.000 millones de dólares mediante una línea de swap a cambio de sus monedas locales, que estos bancos centrales prestarían a su vez a los bancos de sus propias jurisdicciones. Un mes después, cuando los mercados monetarios se habían reabierto, la línea de swap se cerró y se evitó una crisis de liquidez.
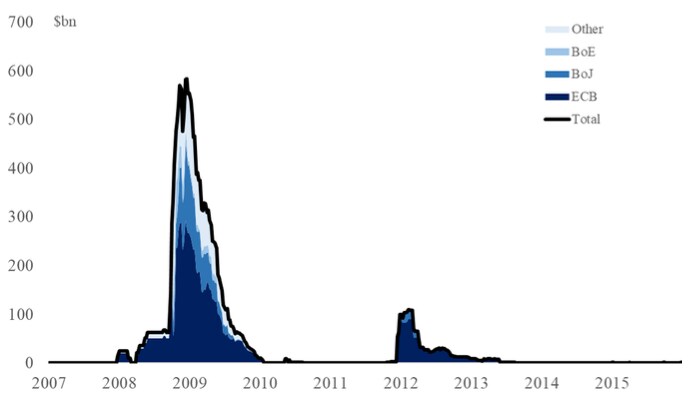
Cuando estalló la crisis financiera, los bancos centrales recuperaron esta herramienta. En 2007, los bancos europeos, que se habían vuelto dependientes de los mercados monetarios estadounidenses, necesitaron asistencia de liquidez. En diciembre se acordó una línea de swap de 20.000 millones de dólares con el BCE, y en el plazo de un año también con una docena de otros bancos centrales. Las líneas se utilizaron intensamente entre septiembre de 2008 y enero de 2009, alcanzando los volúmenes un máximo de 586.000 millones de dólares (Figura 1). En octubre de 2013, las líneas de swap se convirtieron en acuerdos permanentes de tamaño no especificado entre la Fed y cinco bancos centrales de países avanzados: el Banco de Canadá, el Banco de Inglaterra, el Banco de Japón, el BCE y el Banco Nacional Suizo.
Figura 1 Préstamos en dólares de la Reserva Federal a través de su línea de swap
En un trabajo reciente, analizamos el papel que desempeñan estas líneas de swap en tres dimensiones: en las operaciones de los bancos centrales, en los mercados financieros y en la macroeconomía (Bahaj y Reis, 2018). Para mayor concreción, nos centramos en las líneas de swap en dólares proporcionadas por la Fed. Estas representaron la mayor parte de la actividad durante y después de la crisis. Las líneas de swap no se limitan al dólar. Por ejemplo, el Banco Nacional Suizo ha establecido líneas de swap con los bancos centrales de Polonia y Hungría, y el Banco Popular de China ha establecido una red de líneas de swap que involucra a más de 40 países. En la actualidad, se estima que existen 160 líneas de swap bilaterales entre bancos centrales de todo el mundo, que constituyen una parte significativa de la arquitectura financiera global (di Mauro y Zettlemeyer, 2017).
Operaciones de los bancos centrales
Las características típicas de la línea de swap son que la Fed entrega dólares al banco central receptor a cambio de una cantidad equivalente de su moneda, al tipo de cambio vigente hoy. Los dos bancos centrales acuerdan que, transcurrido un periodo (normalmente de una semana a tres meses), se revenderán mutuamente sus respectivas monedas al tipo de cambio inicial. La Fed fija y cobra un tipo de interés sobre los dólares. El banco central receptor presta los dólares a las instituciones financieras de su jurisdicción con el mismo vencimiento y tipo. Exige las mismas garantías que aplica a sus propias facilidades de liquidez en su moneda. Si las instituciones financieras incumplen, el banco central receptor compra dólares para honrar el swap o, si no realiza el pago, pierde la moneda depositada en la Fed.
Recurrir a la línea de swap aumenta la oferta monetaria en dólares. Como esto responde a un aumento de la demanda de dólares por parte de los bancos de los países receptores, en principio es compatible con el control de la inflación. La moneda del banco central receptor nunca entra en circulación y permanece en poder de la Fed, por lo que no tiene implicaciones directas para la política monetaria. Ambos bancos centrales no asumen riesgo cambiario ni de tipo de interés. Para la Fed, el riesgo de crédito surge únicamente del banco central receptor. Para el banco central receptor existe riesgo de crédito, pero no mayor que con sus otras facilidades de liquidez.
Las líneas de swap no son intervenciones cambiarias, no son necesarias para corregir desequilibrios en la cuenta corriente y tampoco obligan a los bancos centrales participantes a asumir riesgos anormales. Son una facilidad de liquidez que proporciona dólares a los bancos de los países receptores. La presencia del banco central receptor es novedosa: se encarga de la supervisión, de elegir las garantías y de exigir el reembolso. Esta división de tareas se justifica porque esta operación de liquidez afecta a la base monetaria en dólares, pero los bancos que piden préstamos están regulados por el banco central receptor, que tendrá información superior sobre su solvencia, entre otros aspectos.
Existen alternativas a las líneas de swap. En primer lugar, es probable que los grandes bancos extranjeros puedan acceder directamente a las facilidades de crédito de la Fed. Sin embargo, para el banco, la línea de swap resulta ventajosa porque su uso es confidencial y no requiere la transferencia de garantías a una sucursal o filial estadounidense. La Fed se beneficia de la externalización de la función de supervisión; de hecho, la Fed se mostró reacia a prestar a bancos extranjeros a través de su ventanilla de descuento (FOMC, 2011).
En segundo lugar, el banco central receptor podría prestar sus reservas de divisas. Si estas fueran insuficientes, podrían complementarse con la obtención de dólares en los mercados privados. No obstante, el endeudamiento privado no aumentaría la base monetaria en dólares y se produciría en un momento en que los intermediarios están en apuros, lo que podría incrementar el coste.
La tercera opción consiste en que los bancos de los países receptores pidan prestada moneda local al banco central receptor y utilicen un contrato derivado para eliminar el riesgo cambiario. Si se cumple la paridad de tipos de interés cubierta (CIP, por sus siglas en inglés), este endeudamiento en dólares 'sintético' no tendría coste adicional. Pero la CIP se quebró con la crisis (Du et al., 2018), de modo que, por ejemplo, pedir prestado en euros y convertir la financiación en dólares mediante un swap de divisas privado resulta más caro que pedir dólares directamente. Además, una línea de swap implica que los bancos centrales receptores se convierten en prestamistas en dos monedas diferentes. Como analizamos a continuación, esto tiene consecuencias para la CIP.
Mercados financieros
Consideremos la siguiente operación. Un banco de un país receptor pide dólares prestados a su banco central a través de la línea de swap. Después, el banco compra moneda nacional con los dólares al tipo al contado de hoy y firma un contrato a plazo para volver a convertirla en dólares cuando venza el préstamo. Deposita esta moneda nacional en la facilidad de depósito de su banco central, obteniendo el interés sobre las reservas.
Todos los préstamos y endeudamientos implican al banco central. Esta operación no tiene riesgo (prescindiendo del riesgo de contraparte, insignificante, en el contrato a plazo). Según el principio de no arbitraje, los bancos no deberían poder obtener beneficios. Sin embargo, la desviación de la CIP es la diferencia entre el tipo al contado y el tipo a plazo más la diferencia entre los tipos de interés nacional y en dólares. Si la desviación de la CIP supera la diferencia entre el tipo de la línea de swap y el tipo de interés en dólares más la diferencia entre el tipo de interés nacional y el interés sobre las reservas, la operación resulta rentable.
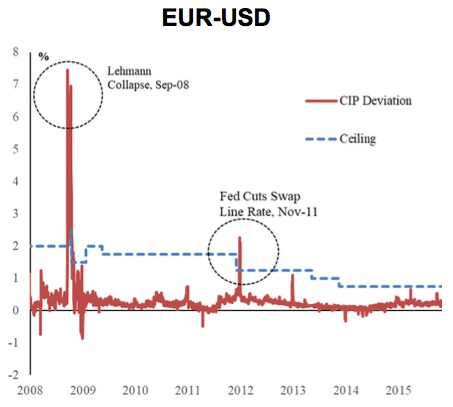
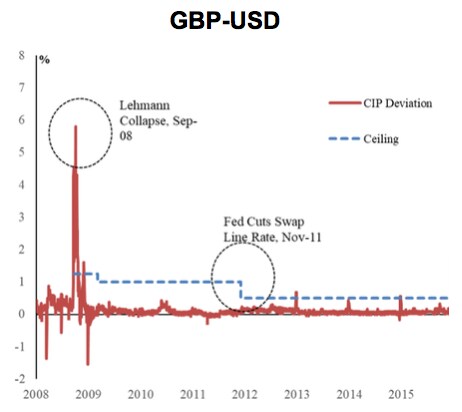
Por tanto, la línea de swap impone un techo a las desviaciones de la CIP. Esto concuerda con el resultado estándar según el cual la facilidad de préstamo nacional de un banco central fija un techo a los tipos interbancarios. Y se basa en una lógica de no arbitraje similar. Existen detalles relativos a los vencimientos, las garantías y la regulación que pueden añadir cuñas adicionales. No obstante, el resultado del techo se mantiene.
¿Se cumple el techo en los datos? La Figura 2 representa las desviaciones de la CIP del dólar estadounidense y el techo de la línea de swap para la libra y el euro. El choque en las desviaciones de la CIP provocado por la quiebra de Lehman es claramente visible, al igual que las desviaciones persistentes durante el periodo muestral. Desde septiembre de 2008, cuando las líneas de swap se utilizaron intensamente, el techo se cumple bien. Las únicas excepciones se producen en torno a final de año, cuando los mercados son menos líquidos y las subastas de líneas de swap cesan.
Figura 2 Desviaciones de la CIP y techo de la línea de swap
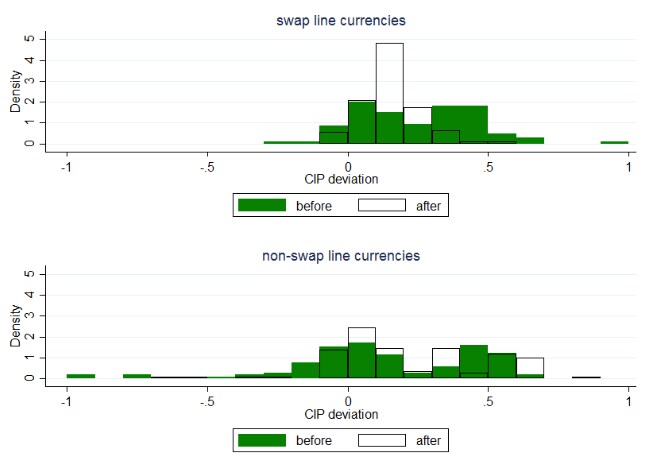
Como prueba más directa, consideremos las desviaciones de la CIP antes y después de que la Fed redujera el diferencial aplicado a las líneas de swap de 100 a 50 puntos básicos el 30 de noviembre de 2011. Comparamos el comportamiento de las divisas cuyo banco central tenía acceso a la línea de swap con el de aquellas que no lo tenían. La Figura 3 ofrece una representación gráfica de este enfoque de diferencias en diferencias, en forma de histogramas. En consonancia con la noción de techo, la menor tasa de swap tiene un impacto claro en la cola derecha de las desviaciones de la CIP para las divisas con línea de swap.
Figura 3 Desviación de la CIP para divisas con y sin líneas de swap en dólares antes y después del cambio en el tipo de la línea de swap
La macroeconomía
¿Cuáles son las implicaciones macroeconómicas? Las líneas de swap proporcionan un seguro de liquidez en dólares y reducen los costes de financiación de los bancos. Podemos formular dos predicciones:
-- un tipo de swap más bajo hace que los activos en dólares resulten más atractivos para los bancos de las jurisdicciones con línea de swap; y
-- al reducir los costes de financiación, una línea de swap más barata aumenta la rentabilidad de los bancos que tienen necesidades de financiación en dólares.
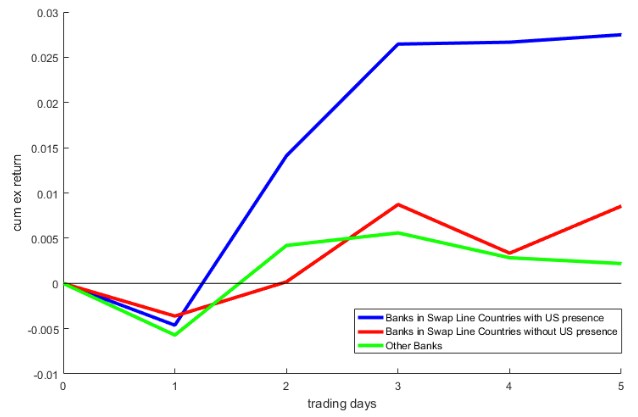
Para contrastar estas dos predicciones, consideremos de nuevo el cambio de noviembre de 2011. Para contrastar la primera, utilizamos datos de la Autoridad de Conducta Financiera del Reino Unido sobre la negociación de bonos corporativos individuales. Comparamos las compras netas de bonos en dólares frente a bonos en otras divisas por parte de bancos con sede en jurisdicciones con acceso a la línea de swap frente a jurisdicciones sin ese acceso (y Estados Unidos), antes y después del cambio de tipo. La Figura 4 resume gráficamente los resultados, mostrando la diferencia entre el flujo neto diario hacia el bono medio en dólares y el bono medio en otras divisas, para los bancos con línea de swap frente a otros bancos. Los bancos situados en jurisdicciones con línea de swap aumentaron sus compras de activos denominados en dólares en relación con otros bancos y con otras divisas cuando la línea de swap se abarató. Para contrastar la segunda, la Figura 5 representa los rendimientos excedentes de los bancos de países con línea de swap que tienen operaciones en Estados Unidos frente a los que no las tienen, y frente a los de países sin línea de swap. La reducción del tipo de swap generó rendimientos excedentes en los bancos con más probabilidades de beneficiarse.
Figura 4 Flujos excedentes hacia bonos en USD promediados entre bancos y bonos en torno al cambio del tipo de la línea de swap
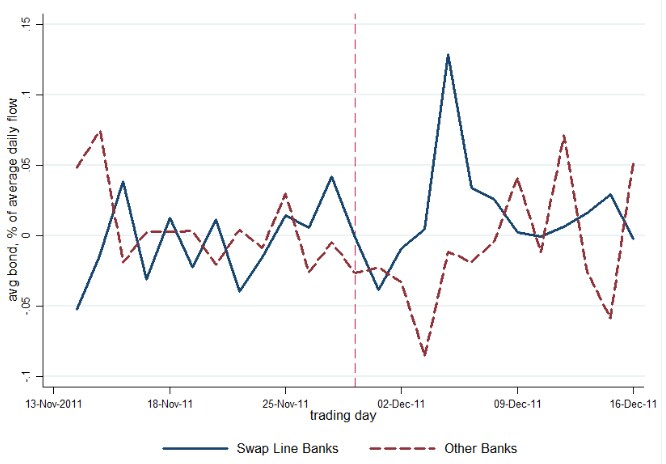
Figura 5 Rendimientos excedentes acumulados de los bancos, promediados entre distintos bancos tras el cambio del tipo de la línea de swap
Conclusión
En conjunto, la teoría y la evidencia respaldan un papel importante de las líneas de swap en la economía global:
desempeñan una función básica de provisión de liquidez basada en la cooperación entre bancos centrales;
tienen efectos significativos sobre las desviaciones de la CIP; y
incentivan los flujos de capital transfronterizos brutos




